この記事は約 7 分で読めます。
「請求書と領収書を同じファイルにまとめていいの?」「ファイリングしたはいいものの、後から探しにくくなってしまった・・・」
経理担当者の中には、このような悩みを持っている方も多いはずです。請求書は法律で、原則として5年から7年の保存が義務付けられています。その期間の請求書を集めると、膨大な量になってしまいます。日々の業務上で、発行や受け取りも多いので、上手に管理することは経理部にとっても、会社にとっても非常に重要だと言えます。
→ダウンロード:請求書電子化で「ミスなく」月次決算を実現できる理由とは?3つのメリットをご紹介
今回の記事では、経理部を悩ませる請求書のファイリング方法について解説いたします。また、保存テクニックや保存期間に関してもまとめて記載しておりますので、ぜひ最後までお読みください。
請求書の基礎知識については「請求書の書き方を見本で解説【失敗しない書き方・送り方】」を参考にしてみてください。
請求書のファイリング・保存が必要な理由とは
領収書やレシート、請求書等の書類は、保存義務があることはもちろん、資金の流れを把握する上でも大切なため、普段からきちんと管理する必要があります。
また、請求書は領収書や納品書などと共に証憑書類と呼ばれており、取引の証拠となる書類のため、法律で保存すべき期間が正式に決められています。事業者が勝手に捨ててしまうことなどは原則認められません。
請求書の保存期間は、法人税・所得税・消費税のどれで見るかによって、年数も数え始めの日も変わります。とくに注意したいのが、消費税の負担を差し引く手続き(仕入税額控除)のために保存する適格請求書等です。インボイス制度の要件を満たした請求書などのことで、法人税とは別に消費税法で保存期間が定められています。まず下表で年数を、続く図で数え始めの日を押さえておくと確実です。
▼ 請求書の保存期間(2026年9月時点)
| 区分 | 保存期間 | 注意点 |
| 法人(法人税) | 7年 | 青色申告書を提出した事業年度で欠損金額が生じた場合、青色申告書を提出しなかった事業年度で災害損失金額が生じた場合は10年 |
| 個人事業主(所得税) | 5年 | 青色・白色とも。見積書・納品書・送り状も同じ |
| 消費税(仕入税額控除) | 7年 | 6年目・7年目は帳簿と請求書等のどちらか一方でよい。免税事業者は対象外 |
出典:国税庁「No.5930 帳簿書類等の保存期間」/同「No.2070 青色申告制度」/同「No.2080 白色申告者の記帳・帳簿等保存制度」/同「No.6496 仕入税額控除をするための帳簿及び請求書等の保存」(最終確認日:2026年9月15日)
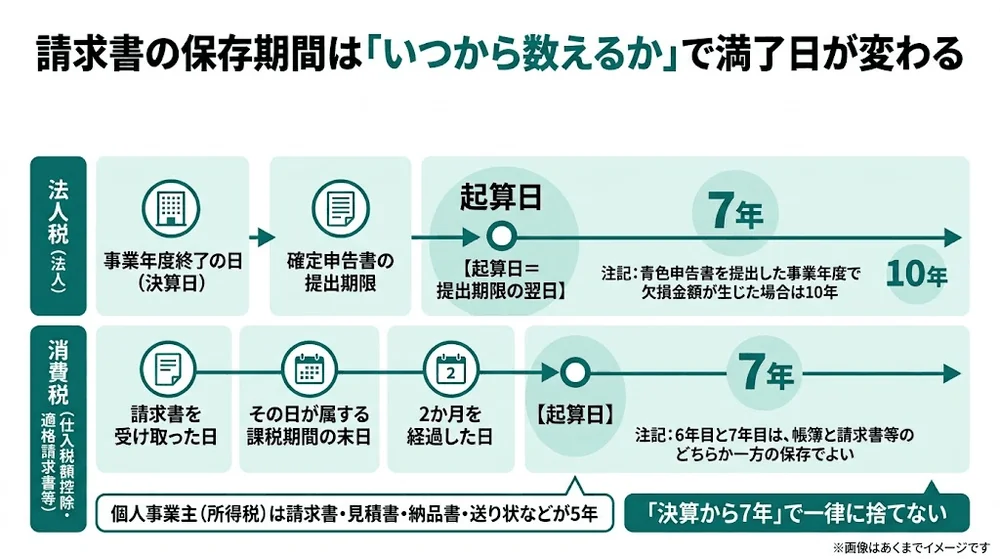
なお、所得税の青色申告者(個人事業主)の帳簿書類は原則7年保存ですが、国税庁は請求書・見積書・納品書・送り状などを「5年間の保存でよい書類」として挙げています。個人事業主について「青色申告だから請求書も7年」ではない点に注意してください。 出典:国税庁 タックスアンサー No.2070「青色申告制度」(最終確認日:2026年9月15日)
法人は上の表のとおり、青色申告の承認を受けているかどうかにかかわらず7年です。
では、これだけの期間残す請求書を、どのようにファイリングしていけば良いのでしょうか。
支払い請求書を受け取ったらはじめにすること
支払い請求書は、受け取ってすぐに簡易的な整理が必要です。支払いが終わるまでは「未払い分」であり、既に支払った請求書と一緒にしてしまうと、どれが支払い完了なのか分からなくなってしまうからです。そのため、一時的に保存先を用意しておき、未払いの請求書に関してはそこで管理するのがおすすめです。
このときに、支払い期日が迫っているものから順に整理していくと支払い漏れを防ぐことができるでしょう。また、請求金額と記載内容に誤りがないか確認することも重要です。請求書に誤りがある場合は、再発行を依頼する必要がありますので、支払い請求書は必ず確認してから保管するようにしましょう。
代金の支払いが完了したものは、ペンやスタンプなどを使って支払い済みが分かるように印をつけましょう。支払い請求書の処理はこの作業をもって完了となります。
本記事では、請求書支払いにおける受領~承認を電子化する3つのメリットを解説したPDF資料を無料配布しております。ミスなくゆとりある月次決算を目指している方は、下記よりご覧ください。
【関連する無料のお役立ち資料】
▶請求書電子化で「ミスなく」月次決算を実現できる理由とは?3つのメリットをご紹介
※1分でお役立ち資料をダウンロードいただけます。
支払い済みの請求書のファイリング方法について
支払いが済んだ請求書は、支払い済みのものをまとめるファイルに移しましょう。この時、後々の確認がしやすいように、インターネットバンキングの振込明細やATMの利用明細など、支払いの事実がわかる控えを添付しておくとよいでしょう。
請求書は一つ一つは小さな書類ですが、1年経てば膨大な量となります。そのため、整理せずに放置しておくと気付いた時には手に負えない状態となってしまいます。日頃から整理することを心がけていくことが望ましいと言えます。
とは言え、日々の業務に追われており、請求書の整理に多くの時間を割くことは現実問題として厳しい、という方も多いはずです。あとで探すときに困らない程度でよいので、おおまかにでも整理しておくことをおすすめします。
綴じる道具は、月や取引先のインデックスをつけられるファイルやボックスがあれば十分です。領収書や請求書の保管に特化したファイルも市販されていますが、専用ファイルでなくても、クリアファイルやファイルボックスで代用できます。
支払い済み請求書のファイリング方法3つ
税法が求めているのは、請求書などの書類を「整理して」一定期間保存することです。どの順番で綴じるかまでは定められていないので、あとから探しやすい並び順を選べば十分です。ここで扱うのは、紙で受け取って紙のまま保管する請求書の並べ方です(メールやPDFで受け取った分は電子帳簿保存法の対象で、後述のとおり別の要件がかかります)。代表的なのは次の3つです。
月別に綴じる
計上した月(仕訳を切った月)ごとにまとめる方法です。その月の業務内容やお金の流れを把握しやすく、分類の手間もかかりません。ただし、取引先が多い場合は特定の会社の請求書を探すのに時間がかかります。
取引先別に綴じる
取引先ごとにまとめる方法です。各取引先とのお金の流れを把握しやすく、問い合わせ対応もしやすくなります。ただし、取引先の数だけ仕切りが必要で、新規の取引先が増えるたびに枠を足す手間がかかります。また、月ごとのお金の流れは把握しにくくなります。
伝票番号順に綴じる
会計システムで仕訳を切ったときの伝票番号(仕訳No.)を請求書にも記入し、その番号順に綴じる方法です。総勘定元帳の仕訳から証憑をたどるときに探しやすく、どの番号に対応するかが決まっているため綴じ忘れにも気づきやすくなります。ただし、番号を記入する手間がかかり、取引先単位や月単位で見たいときは会計システム側で検索することになります。
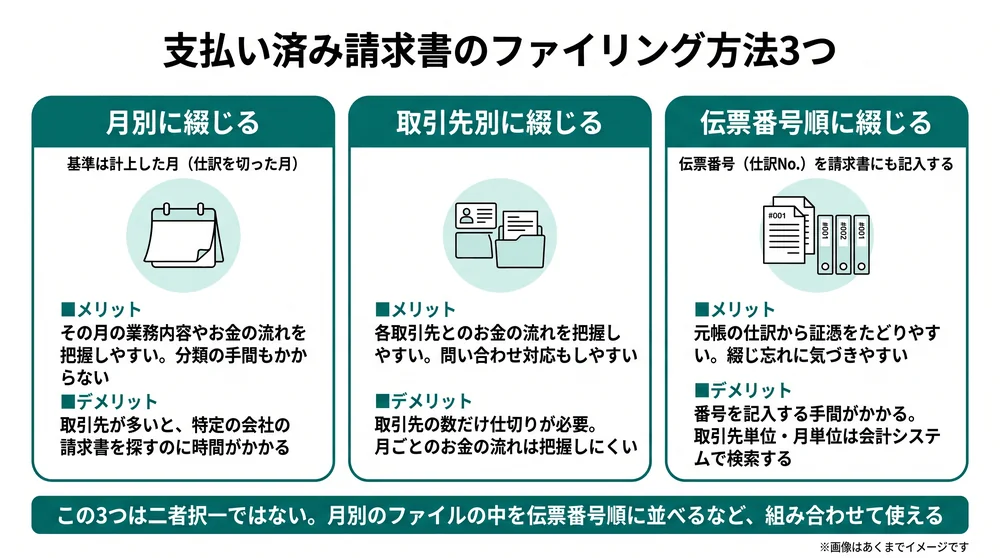
なお、この3つは、どれか1つを選ばなければならないものではありません。月別のファイルの中を伝票番号順に並べる、取引先別のインデックスの中を日付順にするなど、組み合わせて使うこともできます。
選ぶ基準は、探す場面です。月ごとの動きを確認することが多いなら月別、問い合わせ対応で1社分をまとめて見ることが多いなら取引先別、元帳の仕訳から証憑をたどることが多いなら伝票番号順です。
【関連する無料のお役立ち資料】
▶請求書電子化で「ミスなく」月次決算を実現できる理由とは?3つのメリットをご紹介
※1分でお役立ち資料をダウンロードいただけます。ぜひご覧ください。
請求書の保管方法は「紙のまま」と「電子データ」で要件が異なる
請求書の保管方法は、紙で受け取ったものと電子データで受け取ったもので、法令上の扱いが異なります。ここまでは紙の請求書を綴じる前提で説明してきましたが、以降はこの違いを整理します。
紙で届いたものとデータで届いたもので、何が義務になるか
請求書などのデータ保存を定めているのが電子帳簿保存法です。国税庁はこの制度を3つに区分しています。①電子帳簿等保存(会計ソフト等で作った帳簿書類をデータで残す)と②スキャナ保存(紙をスキャンしてデータで残す)は「希望者のみ」。これに対し、③電子取引データ保存(データで受け取ったものをデータのまま残す)は「法人・個人事業者は対応が必要」とされています。紙の請求書をスキャンして電子保存するかは任意ですが、電子で受け取った請求書をデータのまま保存することは任意ではありません。
紙で郵送されてきた請求書は、紙のまま整理して保存すれば足ります。ここまで紹介したファイルやボックスでの綴じ方は、この紙の請求書に対する方法です。一方、メールに添付されて届いた請求書や、取引先のサイトからダウンロードした請求書は「電子取引」に当たります。印刷して綴じるのではなく、データのまま保存することが必要です。電子データを保存せずプリントアウトのみで済ませてよいとされていた宥恕措置は、適用期限である2023年(令和5年)12月31日をもって廃止されています。
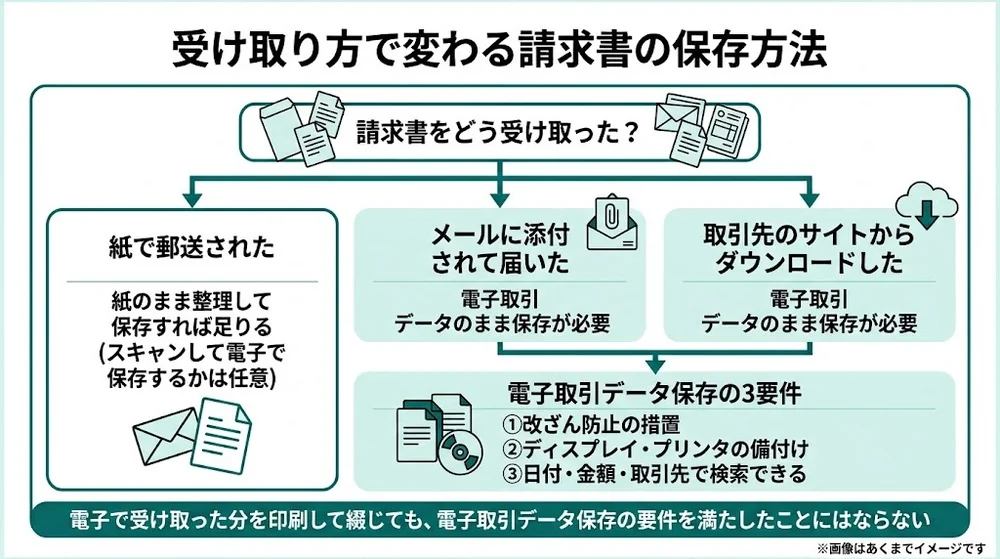
電子取引データを保存するときの原則的なルールは3つです。
▼ 電子取引データ保存の原則的な3つのルール
| ルール | 満たし方 |
| ①改ざん防止の措置 | ・タイムスタンプの付与 ・訂正・削除の履歴が残るシステム等での授受・保存 ・事務処理規程の策定・運用・備付け のいずれか |
| ②ディスプレイ・プリンタの備付け | 保存データを確認できるようにする。性能や設置台数は要件とされていない |
| ③日付・金額・取引先で検索 | この3項目で検索できるようにする |
①は事務処理規程による方法なら、専用システムの導入は不要です。③は、表の3項目での検索に加えて、日付または金額での範囲指定検索と、2要素を組み合わせた検索ができるようにするか、税務調査等でダウンロードの求めに応じられるようにしておく必要があります。この3項目での検索は、索引簿を作る方法や、規則性のあるファイル名でフォルダに集約する方法でも構いません。
なお、「基準期間(2課税年度前)の売上高が5,000万円以下」または「出力書面を取引年月日・取引先ごとに整理して提示・提出できる」場合は、ダウンロードの求めに応じられれば③の検索要件そのものが不要です。
対応が間に合わない場合の猶予措置もあります。所轄税務署長が「相当の理由がある」と認めた場合が対象です。あわせて事業者が税務調査で、データのダウンロードと出力書面の提示・提出の求めに応じられるようにしておく必要があります。この2つを満たせば、改ざん防止や検索機能などの要件に沿った対応が不要になり、電子取引データを単に保存しておくことができるとされています。事前申請も不要で、「人手不足」「システム整備の資金不足」も相当の理由に当たります。ただしこれは要件対応が不要になる措置であって、データを保存すること自体が免除されるわけでも、紙に印刷して保存すれば足りることになるわけでもありません。
押さえておきたい点は1つです。綴じ方のルールが通用するのは、紙で届いた請求書だけです。
出典:国税庁「電子帳簿等保存制度を活用して、デジタル化をさらに進めてみませんか?」(令和8年6月)/同「電子取引データを適切に保存できていますか?」(令和6年11月)/同「電子取引データ保存要件チェックシート」(令和6年11月)/同「電子帳簿保存法の内容が改正されました」(令和5年4月)(最終確認日:2026年9月15日)
納品書・領収書と一緒に綴じるべきか
綴じる順番と同じで、法令が求めているのは、書類を整理して、定められた期間・場所で保存することまでです。請求書と納品書・領収書を書類の種類ごとに分けるべきかどうかまでは定められていません。国税庁は白色申告者の記録保存制度について、保存が必要な書類を「業務に関して作成し、又は受領した請求書、納品書、送り状、領収書などの書類」とひとまとめに示しています。そのうえで、これらを「整理して保存する必要があります」としています。法人についても、法人税法施行規則が青色申告法人・普通法人等のいずれにも、帳簿書類を整理して保存することを求めています。実務では次の2点で決めます。
▼ 納品書・領収書と一緒に綴じるかの判断軸
| 判断軸 | 考え方 |
| 保存期間をそろえられるか | 一緒に綴じるなら、いちばん長い保存期間に合わせて残す |
| あとで突合するか | 発注書・納品書と照合するなら、書類の種類ごとではなく取引単位で並ぶほうが探しやすい |
保存期間は法人税・所得税・消費税で別に定められているため、書類をまとめるほど「いつ廃棄してよいか」の判断は長いほうに引きずられます。
ただし、電子で受け取った請求書・納品書を印刷して綴じても、電子取引データ保存の要件を満たしたことにはなりません。綴じるかどうかとは別に、データそのものを残す必要があります。
出典:国税庁「No.2080 白色申告者の記帳・帳簿等保存制度」/e-Gov 法人税法施行規則 第59条(帳簿書類の整理保存)・第67条(帳簿書類の整理保存等)(最終確認日:2026年9月15日)
ファイリングだけでは追いつかない:綴じる前と綴じたあとに残る問題
ここまでの分類方法は、いずれも「請求書が全部手元にそろっている」ことが前提です。ところが実際の現場では、経理担当者が請求書をそろえる手前でつまずくことがあります。紙・メール・Webダウンロードと入口が複数あるうえ、拠点ごとに送付先も分かれるため、請求書の届き方が分散しているのです。そして、そろえて綴じたあとにも、探す・突き合わせるという作業が残ります。
紙で届く請求書と、取引先サイトからダウンロードする請求書が混在する
郵送で届く請求書は、開封して綴じれば処理が進みます。一方、取引先が指定するサイトからダウンロードする形式の請求書には、綴じる前に「各サイトにログインして取りに行く」工程が挟まります。厄介なのは、取りこぼしても手元では気づけないことです。紙なら、届かなければ気づけます。しかしサイトに掲載されているだけの請求書は、取りに行かない限り存在しないのと同じです。取り逃せば支払漏れ・計上漏れに直結します。
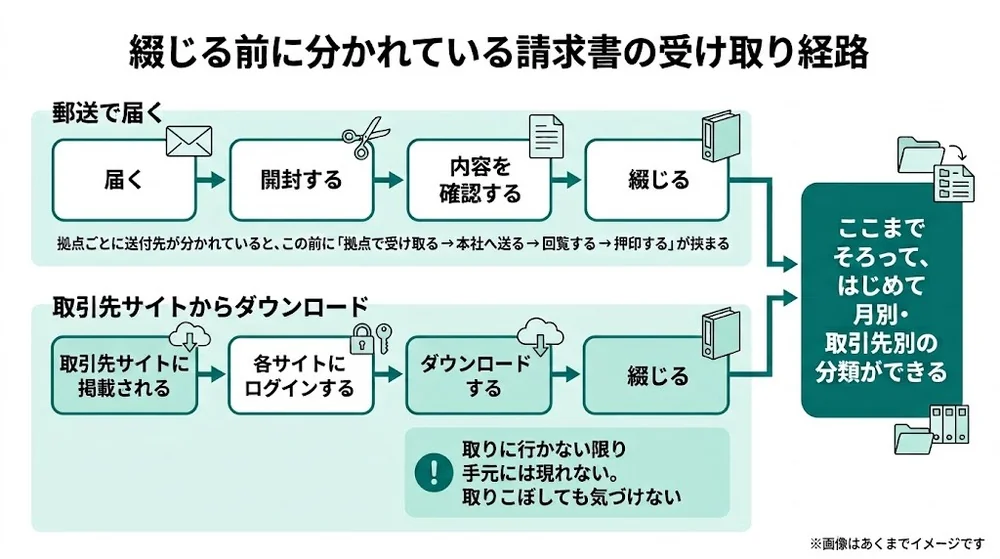
拠点ごとに送付先が分かれていると、綴じる前の回覧で時間がかかる
送付先が本社に集約されていない場合、請求書は各拠点に届きます。すると、拠点で受け取る → 本社へ送る → 回覧する → 押印する、と工程が伸び、締めの時期にはこの分だけ月次決算の作業が後ろ倒しになります。つまり、ファイリングのルールを整えても、届き方が分散していれば解決しません。月別か取引先別かという分類は、手元に集まったあとの話だからです。
保管はできても、探せる・突合できる状態にはならない
紙で綴じることは保存の要件を満たしますが、検索性までは担保しません。「この取引先の、この金額の請求書」を探すには綴じた順に繰るしかなく、納品書との突合も2つの書類を並べて目視になります。保管できていることと、使える状態になっていることは別です。
本記事では、ペーパーレスを実現するための正しい請求書受領システムの選び方をご紹介するPDF資料を無料配布しております。システム選定の失敗事例も記載しておりますので是非ご覧ください。
【関連する無料のお役立ち資料】
▶「7つの失敗事例」に学ぶ、ペーパーレスを実現するための正しい請求書受領システムの選び方
※1分でお役立ち資料をダウンロードいただけます。ぜひご覧ください。
そもそも紙で受け取らない:請求書の受領を一元化する
届き方が分散していることが原因なら、手を入れるべきは綴じ方ではなく受け取り方です。紙・メール・Webダウンロードと分かれた入口を、入口の側で1本にまとめる考え方があります。請求書受領サービスが担うのがこの部分です。
郵送・メール・Webダウンロードを1か所に集める
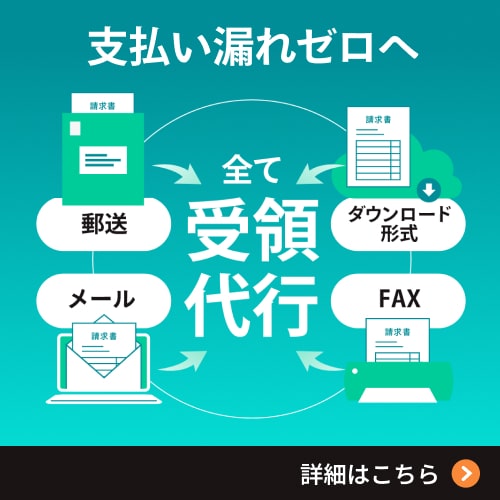
TOKIUMインボイスの場合、紙で届く請求書は受領からスキャンまで代行し、メール添付で届く請求書も取りまとめて一元管理します。取引先が指定するサイトから取りに行く必要のある請求書は、専任のオペレーターがダウンロードしてデータ化します。メール通知取得と指定日アクセスの2方式で、1,080以上の請求書Webダウンロードサイトに対応しています。
加えてTOKIUMインボイスには、取引先ごとに、指定の期間内に請求書が届いているかを自動確認する仕組みがあります。届いていない取引先が自動で分かるので、前に挙げた「取りこぼしても気づけない」状態になりません。
保管したあとについても、TOKIUMインボイスは過去書類の検索機能を備え、発注書・納品書に加えて稟議額との照合にも対応します。JIIMA認証(電子取引ソフト法的要件認証・スキャナ保存ソフト法的要件認証)も取得済みです。国税関係書類の原本保管にも対応します。 出典:TOKIUMインボイス公式サイト(最終確認日:2026年9月15日)
取引先への送付先変更の連絡も代行できる
受領を一元化するには取引先に送付先を変えてもらう必要があり、拠点ごとに分かれているほどこの連絡がボトルネックになりがちです。TOKIUMインボイスなら、この連絡を導入企業側で行う必要はありません。送付先変更の連絡も、代理での請求書受領も、データ化も、TOKIUMが代行します。取引先への連絡は、ハガキ・メール・電話で行います。取引先にお願いするのは、送付先の変更だけです。
ただし、受領を一元化しても経理の仕事がなくなるわけではありません。何をいつまで残し、いつ廃棄するかを決めるのは自社の判断です。何年残すかは税目ごとに異なるため、それぞれの保存期間を1つの運用に落とし込む作業は残ります。仕訳や照合も、TOKIUMインボイスの自動入力・自動照合の結果を担当者が最終確認したうえで確定します。変わるのは判断そのものではなく、判断に使える資料が手元にそろうまでの時間です。
さらに効率化したい方へ:請求書管理ツールとは?
請求書受領サービスは、請求書管理ツールの一種です。ツールと一口に言っても、どの領域の作業を効率化できるかは製品によって異なります。
請求書管理ツールを使うと、請求書の管理に関連する業務を自動化することができます。従来の方法では、支払漏れや計上漏れが発生する可能性があり、確認にも時間がかかります。
しかし、クラウド型の請求書管理ツールを使えば、受け取った請求書をまとめて管理でき、支払漏れや計上漏れの確認にかかる手間を減らせます。下記の種類を参照しながら検討してみるとよいでしょう。
請求書管理ツールの種類
- 請求書の受領代行
- 請求書の作成補助
- 顧客管理
- 作成した請求書の郵送代行
- 入金に関する管理
- 支払いデータの作成
当編集部のおすすめは、請求書受領サービスです。紙の請求書はファイリング、電子の請求書はフォルダを作成し保管、とバラバラの形式で管理すると、後から参照・検索する時に大変です。そこで、受け取った請求書をクラウド上で一元管理できるツールがあると、管理・参照がしやすくなります。また、導入するツールによっては請求書のファイリング作業自体が不要になるので、支払い関連業務の大幅な効率化が見込めるでしょう。
代表的な請求書受領サービス 「TOKIUMインボイス」は、紙やメール・ウェブシステム経由で届くあらゆる形式の請求書を受領代行し、請求書の確認・処理を電子化するサービスです。
請求書の受け取り・スキャン・データ化・原本管理まですべて代行され、システム上で一元管理できるため、ペーパーレス化と同時に請求書支払いにかける時間を約1/5にまで削減できます。さらに、受け取った請求書はインボイス制度・電子帳簿保存法に対応する形で保管されるため、法対応に関する追加の手間をなくせる点も魅力です。
TOKIUMインボイスは、電子帳簿保存法に対応したシステムの証であるJIIMA認証を受けるだけでなく、認証機関である日本文書情報マネジメント協会(JIIMA)が実際に導入し、利用しているサービスです。
月額費用は、基本利用料(1万円〜)+請求書の件数に基づく従量制で決まります。また、利用できるアカウント数が無制限のため、利用者数が多い場合も追加料金が一切かかりません。したがって、企業規模に関わらず、最小限のコストで請求書業務を効率化できます。
「料金表や機能を詳しく知りたい」という方は、下記より資料をご覧ください。
※すぐにPDF資料をお受け取りいただけます
▶︎ 機能やメリットがわかる!TOKIUMインボイスの資料をダウンロード
▶︎ 料金表をダウンロード【請求書受領サービス6社の比較表付き】
まとめ
ここまで、請求書のファイリング方法と、具体的な分類の考え方を解説してきました。
綴じ方に唯一の正解はありません。自社に合った方法を選択し、面倒で複雑な請求書のファイリングから解放されましょう。
あわせて、紙で受け取った請求書と電子データで受け取った請求書では、保存の要件が違います。そして綴じ方を整えるより先に、受け取り方を一元化するほうが効果的な場面もあることを押さえておいてください。
また、本記事では請求書のファイリングの手間をなくせるようなシステムも含めた、請求書受領サービスを比較しながら選び方を徹底解説している資料を無料配布しています。請求書の管理や保管を効率化したいという方はぜひご覧ください。