この記事は約 11 分で読めます。
「リースとレンタルって似てるけど、具体的にどう違うのかわからない…どっちを選べばいいのか迷ってしまう」そう思う方も多いのではないでしょうか。リースとレンタルには「契約期間」「費用構造」「保守の範囲」など明確な違いがあり、それぞれの特徴を理解することで、自社や個人のニーズに最適な選択が可能になります。
本記事では、リースとレンタルの基本的な違いから、契約内容や料金体系、法人・個人それぞれの利用メリット・デメリットまでを徹底解説していきます。
リースとレンタルの基本的な違いとは
リースとレンタルは、どちらも物品を使用するための契約形態ですが、その目的や性質には明確な違いがあります。リースは中長期的な利用を前提とした金融的性格を持つのに対し、レンタルは短期間の一時的な利用を目的としています。これらの違いを理解することで、ビジネスシーンにおける適切な選択が可能になります。
まず、リースとレンタルの違いを一覧表で確認しましょう。
▼ リースとレンタルの違い早見表
| 比較項目 | リース | レンタル |
|---|---|---|
| 契約期間 | 3〜7年程度の中長期 | 数時間〜数か月の短期 |
| 主な利用者 | 法人 | 法人・個人 |
| 物件の選定 | 利用者が選定(新品が基本) | レンタル会社所有の物件から選択 |
| 所有権 | リース会社(ファイナンスリースは実質利用者) | レンタル会社 |
| 中途解約 | 原則不可(残額相当の違約金) | 柔軟(契約条件による) |
| 保守・修繕 | 原則利用者負担 | 原則料金に込み(レンタル会社対応) |
| 料金水準 | 月額は割安(長期利用前提) | 単価は割高(短期利用前提) |
| 審査 | 信用力・事業計画の審査あり | 比較的簡易 |
| 契約終了時 | 買取・再リース・返却から選択(形態による) | 返却のみ |
| 会計処理 | 新リース会計基準では原則オンバランス(上場企業等・2027年4月〜) | 原則費用処理(実態がリースに該当する長期・自動更新契約はオンバランス対象) |
それぞれの特徴や契約内容、メリットとデメリットを詳しく見ていきましょう。
リースとは?
リースとは、特定の物件を長期間にわたって賃借する契約形態です。金融機関やリース会社が物件を購入し、それを利用者に貸し出す仕組みで、基本的に契約期間は3〜7年程度の中長期となります。リースには「ファイナンスリース」と「オペレーティングリース」の2種類があり、前者は契約満了時に原則として物件は利用者のものとなりますが、後者は物件を返却するのが一般的です。
リースは設備投資の一種として捉えられ、会計処理や税務上のメリットがあることから、主に法人向けのサービスとして発展してきました。
●オペレーティングリースの仕組みに関する記事はこちら
レンタルとは?
レンタルは、比較的短期間での物品の利用を目的とした契約形態です。必要な期間だけ物品を借り、使用後は返却するというシンプルな仕組みになっています。契約期間は数時間、数日から数か月と幅広く、利用者のニーズに応じて柔軟に設定できるのが特徴です。レンタル料金には物品の使用料だけでなく、保守・メンテナンス費用も含まれていることが多く、使用中のトラブルにも対応してもらえます。日常生活からビジネス、イベントなど幅広いシーンで活用され、個人利用も一般的です。
リースとレンタルの契約の違い
リースとレンタルの契約は、その性質と目的から大きく異なります。リース契約は中長期にわたる継続的な契約であり、途中解約が困難で解約時には高額な違約金が発生するケースが多いです。
一方、レンタル契約は比較的自由度が高く、短期間での利用を前提としているため、契約条件も柔軟な設定が可能です。また、リースでは物件の選定から購入までを利用者が主導するのに対し、レンタルではレンタル会社が所有する物件から選ぶという違いもあります。契約内容をしっかり理解して、自社のニーズに合った方を選択することが重要です。
なお、リース契約は2027年4月から始まる新リース会計基準で会計処理が大きく変わります(詳しくは後述)。これから契約するリースは、新基準を前提に検討するのが安全です。
リースとレンタルのメリット・デメリット
リースとレンタルにはそれぞれ独自のメリットとデメリットがあります。業種や利用目的、財務状況などを考慮して、どちらが自社にとって有利かを判断する必要があります。両者の長所と短所を比較しながら、適切な選択ができるよう詳しく解説します。
リースのメリット
リースの最大のメリットは、多額の初期投資なしに最新設備を導入できる点です。高額な設備や機械を一括購入せずに、月々の支払いで利用できるため、キャッシュフローの安定化につながります。
また、リース料は全額経費計上できるため、税務上の恩恵を受けられることも大きな利点です。
なお、これまでオペレーティングリースは貸借対照表に資産計上する必要がなく、オフバランスによる財務指標の面でもメリットとされてきました。しかし、2027年4月1日以後開始する事業年度からは新リース会計基準(企業会計基準第34号)が強制適用され、上場企業などでは原則としてすべてのリースが資産計上(オンバランス)の対象になります。オフバランス効果を前提としたリースの選択は見直しが必要です(詳細は後述の「新リース会計基準」の章で解説します)。 出典:企業会計基準第34号「リースに関する会計基準」等の公表|企業会計基準委員会(最終確認日:2026年8月4日)
長期間にわたって同じ条件で利用できるため、コスト管理が容易になり、計画的な経営が可能になります。
レンタルのメリット
レンタルの最大のメリットは、必要な時に必要な期間だけ利用できる柔軟性にあります。短期的なプロジェクトや一時的な需要増に対応する際に最適で、使用頻度の低い機器などを所有するよりも効率的です。
また、レンタル料金には通常、保守・メンテナンス費用が含まれているため、予期せぬ修理費用のリスクを回避できます。技術革新の早い機器では、最新モデルへの入れ替えも容易で、陳腐化のリスクを軽減できます。さらに、試用的な利用から始められるため、本格導入前の検証が可能となり、投資リスクを減らせる点も魅力です。
両者のデメリット比較
リースとレンタルにはそれぞれデメリットも存在します。リースの場合、長期契約が基本のため、途中解約時には多額の違約金が発生します。
また、契約満了時まで同じ機器を使い続けることになるため、技術の陳腐化リスクがあります。一方、レンタルは短期的に見れば割高になることが多く、長期間利用する場合はコスト面でリースに劣るケースがあります。また、人気の高い機器は予約が取りにくく、必要なタイミングで確実に利用できない可能性もあります。どちらを選ぶかは、利用期間や予算、機器の種類などを総合的に判断する必要があります。
●オペレーティングリースとレンタルの違いを詳しく比較した記事はこちら
法人利用と個人利用の違い
リースとレンタルは利用対象者によっても選択基準が異なります。法人と個人では、利用目的や規模、税務上の扱いなどに違いがあるため、それぞれに適した契約形態を選ぶことが重要です。ここでは、法人向けリースと個人向けレンタルの特徴について詳しく解説します。
法人向けリースの特徴
法人向けリースは、事業用資産の調達方法として広く活用されています。設備投資を分散させることで財務バランスを保ちながら事業拡大が可能になり、リース料は全額経費計上できるため節税効果も期待できます。
また、リース会社が設備の選定から廃棄までをサポートするフルサービス型のリースもあり、企業は本業に集中できるメリットがあります。
従来はオフバランス(貸借対照表から外す)効果により財務指標を改善できる場合もありましたが、2027年4月1日以後開始する事業年度からは、新リース会計基準の適用対象企業(上場企業など)でこの効果は原則としてなくなります。業務用機器や車両など、長期間にわたり安定して使用する資産に適しているという本来のメリットを軸に検討しましょう。
個人向けレンタルのメリット
個人向けレンタルは、一時的なニーズに対応するための最適な選択肢です。高額な商品を購入せずに使用できるため、初期費用を抑えられます。例えば、冠婚葬祭用の衣装やイベント用機材など、使用頻度の低いものを必要な時だけ借りることで、保管スペースの問題も解決できます。
また、最新モデルを気軽に試せるため、購入前の検討材料としても有効です。さらに、メンテナンスの手間がかからず、故障時のサポートも受けられるため、専門知識がなくても安心して利用できます。個人の多様なライフスタイルやニーズに柔軟に対応できる点が大きな魅力です。
利用対象者の違い
リースとレンタルでは、主な利用対象者に違いがあります。リースは主に法人向けのサービスとして発展してきたため、契約手続きや審査基準も法人を前提としています。特に高額な設備投資を行う中小企業から大企業までが主な利用者です。
一方、レンタルは法人・個人を問わず広く利用されており、個人でも簡単に契約できる手軽さが特徴です。また、リースでは信用力や事業計画の審査が厳格なのに対し、レンタルは比較的簡易な審査で利用できるケースが多いです。それぞれのサービスが想定している利用者層を理解し、自身の立場に合った選択をすることが重要です。
法人でリースの利用が多い会社ほど、2027年4月からの新リース会計基準の影響を早めに把握しておくことをおすすめします。
リースとレンタルの料金体系
リースとレンタルでは料金の構成や支払い方法に大きな違いがあります。それぞれの料金体系を理解することで、長期的なコスト比較が可能になり、より経済的な選択ができるようになります。ここでは、両者の料金設定の仕組みとコスト効率について詳しく見ていきましょう。
リース料金の仕組み
リース料金は基本的に、物件取得価額に金利・保険料・固定資産税などを加え、残存価値を差し引いた金額を契約期間で分割した形で設定されます。契約期間は通常3〜7年で、毎月定額の支払いとなるため、予算管理が容易です。
物件価格が高額になるほど金利負担が大きくなるものの、経費として全額計上できるため税務メリットがあります。また、ファイナンスリースとオペレーティングリースでは残存価値の扱いが異なり、後者の方が月々の支払額が抑えられる傾向にあります。長期的な使用を前提とした計画的な費用構造となっています。
レンタル料金の設定
レンタル料金は、利用期間に応じた短期的な使用料として設定されています。一般的に日単位、週単位、月単位などの料金体系があり、利用期間が長くなるほど単位時間あたりの料金は割安になる傾向があります。料金には物品の使用料だけでなく、メンテナンス費用や保険料なども含まれているのが一般的です。
また、消耗品や付属品の料金が別途必要になるケースもあるため、契約前に総額を確認することが重要です。短期レンタルは単価が高めですが、必要な期間だけ利用できるため、使用頻度の低い物品には経済的な選択となります。
費用対効果の比較
リースとレンタルの費用対効果を比較する際は、利用期間と総コストの関係が重要なポイントとなります。一般的に、長期間使用する場合はリースの方がトータルコストで優位になることが多く、短期間や断続的な使用ではレンタルが有利です。
また、技術革新の早い機器では、長期リースによる陳腐化リスクも考慮する必要があります。さらに、税務上の処理や会計上の扱いも異なるため、自社の財務状況に応じた選択が求められます。物件の種類、使用頻度、期間、将来の更新計画など、多角的な視点からコストを比較し、最適な調達方法を選択することがビジネスの効率化につながります。
リース・レンタルの契約時の注意点
リースやレンタル契約を結ぶ際には、様々な条件や規定を理解しておくことが重要です。契約内容によって将来的な負担やリスクが大きく変わってくるため、事前にしっかりと確認しておくべきポイントがあります。ここでは、契約時に特に注意すべき点について詳しく解説します。
契約内容の確認ポイント
リースやレンタル契約を結ぶ際には、細部にわたる契約条件の確認が欠かせません。特に重要なのは、料金体系と支払い条件、契約期間、物件の仕様や性能保証の範囲です。リース契約では、物件の購入価格と月々の支払額の関係、残価設定の有無を確認し、総支払額がどれだけになるかを把握しておくべきです。
また、契約書の小さな文字で書かれた特約や例外規定にも注意が必要です。さらに、物件の受け渡し時の検品方法や瑕疵があった場合の対応についても事前に確認しておくことで、後のトラブルを防ぐことができます。
解約条件の重要性
契約期間中の解約条件は、リースとレンタルで大きく異なります。リース契約では中途解約がほぼ認められず、やむを得ず解約する場合は残リース料の大部分を一括で支払う必要があることが一般的です。一方、レンタル契約では比較的柔軟な解約条件が設定されていますが、最低利用期間や解約予告期間が定められていることもあります。
事業計画の変更や予期せぬ状況に対応できるよう、解約時のペナルティや手続きについて詳細に確認しておくことが重要です。また、契約更新時の条件や自動更新の有無についても把握しておくべきでしょう。
●リース契約の途中解約に関する記事はこちら
保守や修繕に関する契約条項
物件の保守・修繕に関する責任範囲は、リースとレンタルで異なる場合が多いです。リース契約では基本的に利用者が保守・修繕の責任を負いますが、別途保守契約を結ぶことも可能です。
一方、レンタル契約では通常、保守・修繕費用が料金に含まれており、故障時はレンタル会社が対応します。契約時には、故障時の対応フロー、代替機の有無、消耗品の扱い、定期点検の頻度と費用負担などを明確にしておくことが重要です。特に業務に不可欠な機器の場合は、ダウンタイムを最小限に抑えるための保守体制が整っているかを確認すべきでしょう。
契約期間とその影響
リースとレンタルでは契約期間の設定が大きく異なり、それによって生じる権利と義務にも違いがあります。ここでは、両者の契約期間の特徴と、期間中の責任や権利について詳しく解説します。契約期間の違いを理解することで、自社のニーズに合った選択ができるようになります。
リース契約の期間
リース契約は通常、3年から7年程度の中長期にわたる契約が一般的です。この期間は物件の法定耐用年数を基準に設定されることが多く、長期間の使用を前提としています。契約期間中は原則として中途解約ができず、解約する場合には残りのリース料をほぼ全額支払う必要があります。
これは、リース会社が物件購入時に投資した資金を回収するための仕組みです。長期契約はコスト面では有利になる反面、ビジネス環境の変化や技術革新に対応しにくいというデメリットもあります。特に成長過程にある企業や変化の激しい業界では、この硬直性がリスクとなる場合があります。
レンタル契約の柔軟性
レンタル契約は、数時間や数日といった超短期から数か月の中期まで、幅広い期間設定が可能です。この柔軟性がレンタルの最大の特徴であり、繁忙期や特定プロジェクト期間など、必要な時だけ物品を調達できるメリットがあります。
また、契約更新や期間延長も比較的容易で、利用状況に応じて契約内容を調整できます。多くのレンタル会社では、短期レンタルから始めて利用実績に応じて長期契約に移行する際の特典も用意しています。この柔軟性は特に、季節変動の大きいビジネスや試験的に新しい機器を導入したい場合に大きなメリットとなります。
期間中の義務と権利
契約期間中の義務と権利は、リースとレンタルで異なる点があります。リース契約では、利用者は物件の善管注意義務を負い、通常の使用による損耗以外の修理費用は利用者が負担するケースが多いです。また、物件に関する固定資産税なども利用者が間接的に負担します。
一方、レンタル契約では、通常の使用による故障や修理はレンタル会社が対応し、利用者の義務は適切な使用と返却時の原状回復に限られることが一般的です。両契約とも、物件の転貸や改造には制限がありますが、レンタルの方がより厳格な制限が設けられていることが多いです。契約期間に応じた権利と義務のバランスを理解し、自社の運用体制に合った選択をすることが重要です。
所有権の違い
リースとレンタルでは、物件の所有権の扱いが根本的に異なります。この違いは会計処理や税務上の扱い、契約終了時の選択肢などに大きく影響します。ここでは、両者の所有権に関する考え方と、契約終了後の取り扱いについて詳しく解説します。
リースにおける所有権の考え方
リースにおける所有権は、契約形態によって扱いが異なります。ファイナンスリースでは、法的な所有権はリース会社にありますが、会計上は利用者が資産として計上する実質所有とみなされることが一般的です。契約満了時には、象徴的な金額(名目価格)で物件を買い取るか、再リースするかを選択できます。
一方、オペレーティングリースでは法的にも会計上も所有権はリース会社にあり、利用者は使用権のみを有します。この所有権の違いにより、固定資産税の負担者や減価償却の方法も異なってくるため、契約前に会計処理上の影響を確認することが重要です。
レンタルの所有権と使用権
レンタルでは、物件の所有権は終始レンタル会社にあり、利用者は契約期間中の一時的な使用権のみを得ます。このため、レンタル料金は全額が費用として処理され、資産計上する必要がありません。利用者は物件を自社の貸借対照表に載せる必要がなく、財務指標への影響を抑えられます。
また、所有に伴う様々なリスク(陳腐化、市場価値の下落など)を回避できる点もメリットです。ただし、使用に関しては契約で定められた範囲内に限定され、改造や転貸などには厳しい制限が設けられることが一般的です。短期的な利用を前提としたシンプルな権利関係が特徴となっています。
※ただし、2027年4月1日以後開始する事業年度からは、契約の名称が「レンタル」であっても、会計上はリースとして扱われるケースがあります。詳しくは次章の新リース会計基準の解説をご覧ください。
契約終了後の取り扱い
契約終了時の選択肢は、リースとレンタルで大きく異なります。ファイナンスリースでは、契約満了時に物件を買い取るか、再リースするか、返却するかを選択できますが、多くの場合は買取または再リースが選ばれます。
オペレーティングリースでは基本的に物件を返却しますが、市場価値によっては買取オプションが提示されることもあります。一方、レンタルでは契約終了時には原則として物件を返却するのみで、買取の選択肢はほとんどありません。契約終了後の選択肢の幅広さはリースの大きな特徴であり、物件の状態や市場価値、自社のニーズに応じて最適な選択ができる点がメリットです。将来の選択肢を考慮した契約選びが重要となります。
リースとレンタルの対象物
リースとレンタルでは、対象となる物件の種類や規模に傾向の違いがあります。それぞれのサービスが得意とする分野や、実際の利用事例を理解することで、より適切な選択ができるようになります。ここでは、両者の代表的な対象物と利用事例について詳しく見ていきましょう。
リース対象となる物件例
リースは主に高額な設備や長期間使用する資産を対象としており、多岐にわたる物件がリース取引の対象となっています。代表的なものには、生産設備や工作機械、大型コピー機やサーバーなどのOA機器、建設機械、医療機器、車両などがあります。近年では、太陽光発電システムや省エネ設備など環境関連設備のリースも増加しています。
また、ソフトウェアやライセンスなどの無形資産もリース対象となることがあり、IT投資の一環として活用されています。リース会社によっては最低取引金額を設定していることが多く、一般的には数十万円以上の物件が主な対象となっています。
レンタルで利用できる機器やサービス
レンタルは幅広い物品が対象となり、短期間の利用や試験的な導入に適しています。オフィス関連では、コピー機やシュレッダー、会議用機材、イベント用の音響・映像機器などが一般的です。また、建設現場では仮設トイレや発電機、各種工具や小型建機のレンタルが活用されています。
IT機器では、パソコンやタブレット、プロジェクターなどが対象となることが多く、特にBYODが進む企業では一時的な増員対応としてPCレンタルを利用するケースも増えています。さらに、冷暖房機器や医療機器、イベント用の什器備品など、専門性の高い機器も幅広くレンタル対象となっており、専門知識がなくても気軽に利用できる点が魅力です。
特定業種での利用事例
各業種によってリースとレンタルの活用方法は異なります。建設業界では、大型建機や重機など長期的に使用するものはリース、一時的に必要な機材はレンタルというように使い分けが明確です。医療機関では、MRIやCTといった高額医療機器をリースで導入し、検査用の小型機器や患者用のベッドなどをレンタルで対応するケースが多いです。
また、製造業では生産ラインの基幹設備はリース、季節的な需要増に対応するための追加設備はレンタルという使い分けが見られます。IT業界ではサーバーやネットワーク機器のリースと、開発用端末や展示会用機材のレンタルを組み合わせるなど、各業種の特性に応じた最適な調達方法が選択されています。業界の慣習や資金計画に合わせた選択が重要です。
新リース会計基準(2027年4月〜)でリースとレンタルの扱いはどう変わる?
リースとレンタルの違いを検討するうえで、2027年から避けて通れないのが会計処理の変更です。2024年9月13日に企業会計基準委員会(ASBJ)が公表した企業会計基準第34号「リースに関する会計基準」(新リース会計基準)により、リースとレンタルの会計上の境界線が大きく変わります。
新リース会計基準とは?いつから適用される?
新リース会計基準は、2027年4月1日以後開始する連結会計年度及び事業年度の期首から強制適用されます(2025年4月1日以後開始する事業年度からの早期適用も可能)。適用対象は上場企業や会計監査人を設置する会社などで、借手は原則としてすべてのリースについて、借りて使う権利を表す「使用権資産」と、将来支払うリース料を表す「リース負債」を貸借対照表に計上(オンバランス=帳簿に載せること)します。従来はオフバランスだったオペレーティングリースも資産計上の対象となる点が最大の変更点です。 出典:企業会計基準第34号「リースに関する会計基準」第58項|企業会計基準委員会(2024年9月13日公表)(最終確認日:2026年8月4日)
▼ 決算月別・新リース会計基準の強制適用スケジュール
| 決算月 | 強制適用が始まる事業年度 | 事業年度の開始日 |
|---|---|---|
| 3月決算 | 2028年3月期 | 2027年4月1日 |
| 6月決算 | 2028年6月期 | 2027年7月1日 |
| 9月決算 | 2028年9月期 | 2027年10月1日 |
| 12月決算 | 2028年12月期 | 2028年1月1日 |
3月決算の会社が最も早く2027年4月に適用開始を迎え、6月決算・9月決算・12月決算の会社は開始日がその分後ろにずれます。自社の決算月から逆算して、契約の棚卸しや影響額の試算にどれだけの期間を使えるかを確認しておきましょう。
「レンタル契約」でも会計上はリースに該当することがある
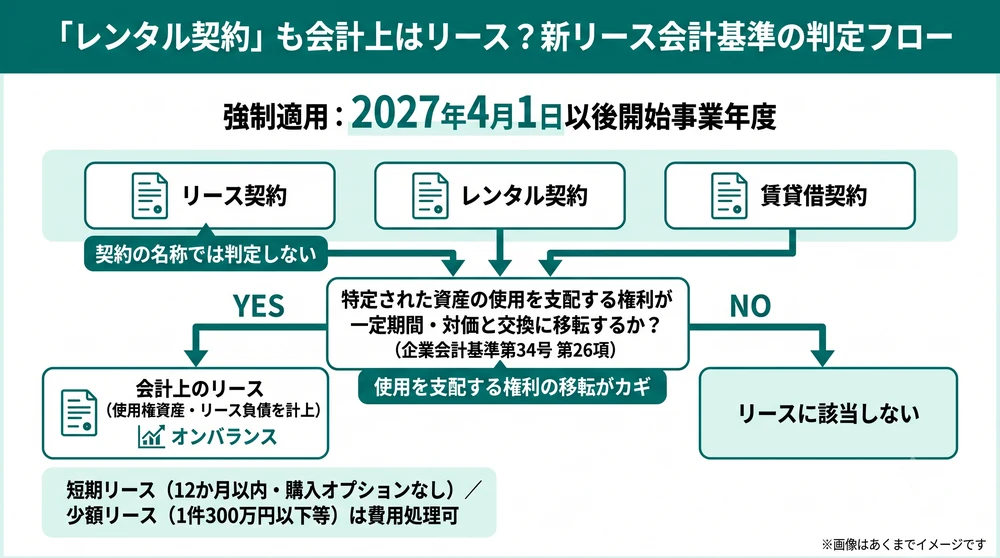
新リース会計基準では、リースか否かを契約の名称ではなく取引の実態で判定します。基準は「契約が特定された資産の使用を支配する権利を一定期間にわたり対価と交換に移転する場合、当該契約はリースを含む」(第26項)と定めており、契約書のタイトルが「レンタル契約」や「賃貸借契約」であっても、この条件を満たせば会計上はリースとして使用権資産の計上対象になります。 出典:企業会計基準第34号「リースに関する会計基準」第26項・BC14項|企業会計基準委員会(最終確認日:2026年8月4日)
一方で、例外もあります。リース期間が12か月以内で購入オプションを含まない「短期リース」や、リース契約1件当たり300万円以下などの「少額リース」は、簡便的な取扱いとして従来どおり費用処理を選択できます。数日〜数か月の一般的なレンタルの多くは短期リースに該当するため、実務への影響は限定的ですが、1年を超える長期レンタルや自動更新で継続利用している契約は、リースとして識別される可能性があります。 出典:企業会計基準適用指針第33号「リースに関する会計基準の適用指針」第4項(2)・第22項(2)|企業会計基準委員会(最終確認日:2026年8月4日)
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
上場企業・グループ会社で今から必要になる準備
新基準対応の出発点は、社内に散在する契約の洗い出しです。リース契約書だけでなく、レンタル・賃貸借・保守込みのサービス契約まで含めて「会計上のリースに該当するか」を1件ずつ判定する必要があります。特に上場企業や連結子会社を多く持つ企業、拠点ごとに契約を管理している企業では、対象契約が数百〜数千件規模になることも珍しくなく、監査対応・内部統制の観点からも契約情報を一元管理する体制づくりが急務になります。
出典:企業会計基準第34号・適用指針第33号をもとに作成(最終確認日:2026年8月4日)
「自社の契約のうちどれが会計上のリースに当たるのか」「何から手を付ければよいのか」を整理したい方向けに、新リース会計基準対応の最初の一歩をまとめた資料を無料で配布しています。
●新リース会計基準の対応手順と変更点を解説した記事はこちら
リース契約の洗い出し・新リース会計基準への対応なら「TOKIUM契約管理」
リースとレンタルには、契約期間・料金・所有権・会計処理など多くの違いがあり、利用目的や期間に応じた使い分けが重要です。さらに2027年4月1日以後開始する事業年度からは新リース会計基準が強制適用され、契約の名称にかかわらず「会計上のリースに該当する契約」を洗い出す作業が避けて通れなくなります。リース契約だけでなく、レンタル契約や賃貸借契約まで含めた契約書の棚卸しが、新基準対応の最初の関門です。
TOKIUM契約管理は、紙・電子が混在する契約書をクラウドで一元管理できるサービスです。契約内容をもとにリースが含まれる可能性をAIが自動判定し、判定根拠となる条文もハイライト表示されるため、新リース会計基準対応で最も負担の大きい「リース該当契約の洗い出し」を大幅に効率化できます。また、取引先名・契約期間・自動更新の有無などをAIが読み取って契約管理台帳を自動作成できるほか、紙の契約書のスキャン・原本保管の代行、契約更新の通知機能により、更新漏れや自動更新の見逃しも防げます。
機能の詳細や導入イメージは、下記の資料でご確認いただけます。新リース会計基準への対応や契約管理の効率化をご検討中の方は、まずは無料の製品資料をダウンロードのうえ、お気軽にお問い合わせください。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
リースとレンタルの違いに関するよくある質問
リースとレンタルの違いを簡単に言うと?
リースは3〜7年程度の中長期利用を前提に、利用者が選んだ物件をリース会社が購入して貸し出す金融的性格の強い契約です。レンタルは数時間〜数か月の短期利用を前提に、レンタル会社の在庫から借りる契約です。契約期間・中途解約の可否・保守の負担・審査の厳しさが主な違いです。
リースとレンタルはどちらが安いですか?
利用期間によって逆転します。数年単位で継続利用するならリースの方が月額・総額とも割安になることが多く、数日〜数か月の一時利用ならレンタルが経済的です。レンタルの単価は割高ですが、保守費用が料金に含まれ、不要になればすぐ返却できるためです。
リース契約は途中解約できますか?
リース契約は原則として中途解約できません。やむを得ず解約する場合は、残りのリース料の大部分に相当する違約金(規定損害金)を一括で支払うのが一般的です。一方、レンタル契約は比較的柔軟に解約できますが、最低利用期間や解約予告期間が定められている場合があります。
新リース会計基準で、レンタルも資産計上が必要になりますか?
契約の名称ではなく実態で判定されます。「レンタル契約」でも、特定された資産の使用を支配する権利が一定期間移転していれば会計上はリースとして使用権資産の計上対象になります(企業会計基準第34号第26項)。ただしリース期間12か月以内の短期リースや1件300万円以下などの少額リースは費用処理を継続でき、一般的な短期レンタルの多くはこの例外に該当します。対象は上場企業など新基準の適用企業です。
【関連する無料マンガ】
▶マンガでわかる!新リース会計基準とは
※すぐにPDF資料をお受け取りいただけます
個人でもリースを利用できますか?
リースは主に法人向けのサービスで、信用力や事業計画の審査を前提としているため、個人が利用できる場面は限られます(カーリースなど一部の個人向けサービスはあります)。個人の一時的なニーズには、審査が簡易で手軽に契約できるレンタルが適しています。