この記事は約 13 分で読めます。

新リース会計基準(企業会計基準第34号)は、2024年9月13日に公表され、2027年4月1日以後開始する事業年度から強制適用されます。借手は、賃借料を払うだけで済んでいたオペレーティング・リースを含め、原則すべてのリースを貸借対照表に載せることになります。借りた資産を使う権利を使用権資産、将来支払うリース料を負債であるリース負債として計上する、いわゆるオンバランスです。現行基準との変更点、短期・少額リースの免除規定、財務への影響、対応手順、対応システムの選び方までを、基準と適用指針の一次情報に沿って解説します。
新リース会計基準とは
新リース会計基準とは、企業会計基準第34号「リースに関する会計基準」と企業会計基準適用指針第33号を指します。借手のリースを原則すべて貸借対照表に載せる新しいルールです。定義と適用時期、対象企業に加え、自社の決算月では期首がいつ来るのかまで見ていきます。
企業会計基準第34号の定義とIFRS第16号との関係
新リース会計基準では、リースとは原資産を使用する権利を一定期間にわたり対価と交換に移転する契約、または契約の一部分をいいます。原資産とは貸手から借りて使う資産のことです。借手については、ファイナンス・リースとオペレーティング・リースを分ける従来の二分法をやめ、どちらも同じ処理をする使用権モデルに統一しました。国際財務報告基準のIFRS第16号と同じ考え方で、2007年に公表された企業会計基準第13号に代わる新たな会計基準です。借手側の区分廃止と全面オンバランス化が最大の変更で、以降の章で扱う影響と実務対応はすべてここから派生します。※1
強制適用は2027年4月から、早期適用は2025年4月から
強制適用は2027年4月1日以後開始する事業年度の期首からです。早期適用は2025年4月1日以後開始する事業年度から認められています。早期適用を選ぶ企業には事情があります。IFRSを採用する親会社やグループ会社と処理をそろえたい、あるいは移行作業を前倒しして本番決算の前に運用を固めたい、といったものです。早期適用を選ばなくても、契約の洗い出しやシステム対応には1年以上かかることが多く、今すぐ着手すべき点は変わりません。※1
対象は上場企業と大会社が中心、中小企業は任意
対象は、金融商品取引法の適用を受ける上場企業とその連結子会社、会社法上の大会社など、会計監査を受ける企業が中心です。監査対象法人以外の法人は、中小企業の会計に関する指針や中小企業の会計に関する基本要領に従った処理を続けられます。ただし、上場企業の子会社や関連会社は連結上の統一のため対応を求められることがあり、取引先や金融機関から新基準ベースの財務諸表を求められる場面も出てきます。自社が対象かどうかは、監査対象法人かどうかを軸に、親会社の方針も併せて確認します。※2
●リース資産を計上しない場合の判断と中小企業の扱いに関する記事はこちら
決算月別の残り猶予早見表
自社の決算月によって、強制適用が始まる事業年度と期首は異なります。新基準で試しに決算処理を回すドライランを本運用前に6か月程度設けることが多いため、2026年9月時点の残り月数と、そこから逆算したドライラン開始の目安を表にまとめました。
▼ 決算月別の適用開始時期とドライラン開始の目安(2026年9月時点)
| 決算月 | 強制適用が始まる事業年度 | その期首 | 2026年9月時点の残り月数 | 6か月ドライランの開始目安 |
|---|---|---|---|---|
| 3月決算 | 2028年3月期 | 2027年4月1日 | 約7か月 | 2026年10月ごろ |
| 6月決算 | 2028年6月期 | 2027年7月1日 | 約10か月 | 2027年1月ごろ |
| 9月決算 | 2028年9月期 | 2027年10月1日 | 約13か月 | 2027年4月ごろ |
| 12月決算 | 2028年12月期 | 2028年1月1日 | 約16か月 | 2027年7月ごろ |
表のとおり、3月決算の企業は来月にはドライランに入る時期で、契約の洗い出しはすでに終えているべき段階です。6月や9月決算の企業も、洗い出しに数か月かかることを考えると、猶予はそれほど残っていません。連結子会社は親会社の連結会計年度に合わせた対応を求められる場合があります。残り月数は2026年9月時点の数字なので、読む時点に置き換えて確認してください。
新リース会計基準が改正された背景
背景は2つあります。国際基準との整合と、現行基準では支払義務が貸借対照表に映らないという課題です。
IFRS第16号との整合と財務諸表の比較可能性
IFRS第16号や米国会計基準は、すでに借手のリースを原則オンバランスとしています。日本基準だけが旧来の二分法を残すと、海外の投資家が日本企業の財務諸表を国際比較しにくくなります。企業会計基準委員会は、IFRS第16号の単一の会計処理モデルの主要な定めを取り入れ、簡素で利便性の高い基準にする方針で改正を進めました。国際的な比較可能性を高めることが、改正に踏み切った第一の理由です。
現行基準の課題は貸借対照表に映らない支払義務
現行の企業会計基準第13号では、ファイナンス・リースだけを資産と負債に計上し、オペレーティング・リースは毎月の賃借料を費用にするだけでした。店舗や倉庫、オフィスを長期に借りる企業ほど、将来の支払義務が大きいのに負債として見えない状態が続きます。投資家や金融機関が企業の実質的な負債水準を読めないことが、隠れた負債とも呼ばれてきた問題の中身です。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
新リース会計基準の主な変更点
変更点は4つです。借手側が区分の廃止とオンバランス化、リースの判定方法、リース期間とリース料の考え方の3つ、貸手側が一部の見直しです。違いは表で見るのが早いので、まず一覧から入ります。
現行基準と新基準の違い早見表
現行基準と新基準の違いは、次の7項目に集約されます。
▼ 現行基準と新リース会計基準の主な違い
| 項目 | 現行基準(企業会計基準第13号) | 新基準(企業会計基準第34号) |
|---|---|---|
| 借手の区分 | ファイナンス・リースとオペレーティング・リースに二分 | 区分を廃止し、単一の使用権モデルに統一 |
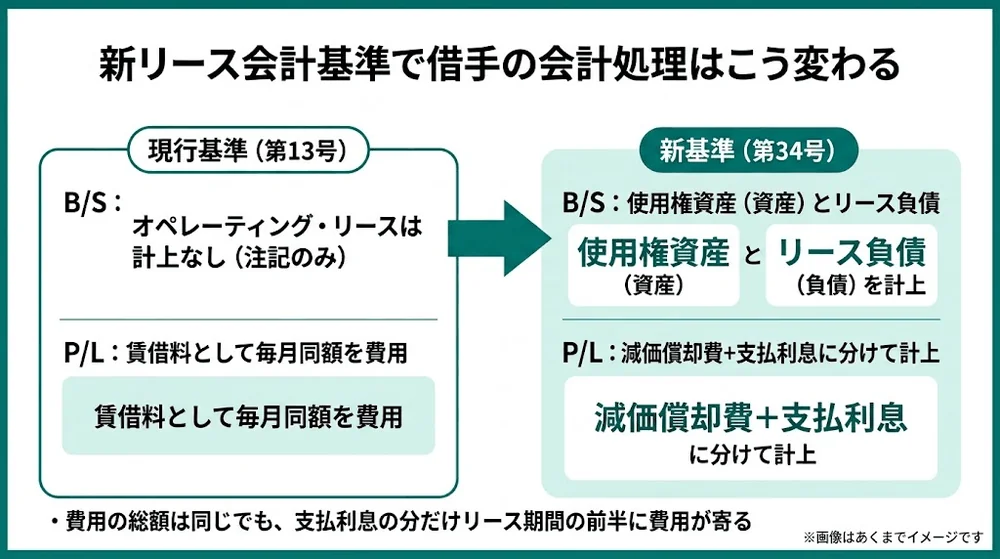
| 借手の貸借対照表 | ファイナンス・リースのみリース資産・リース債務を計上 | 原則すべてのリースで使用権資産とリース負債を計上 |
| 借手の損益計算書 | オペレーティング・リースは賃借料として費用処理 | 減価償却費と支払利息に分けて計上 |
| リースの定義 | 契約の形式を重視して判定 | 特定された資産の使用を支配する権利が移転しているかで判定 |
| リース期間 | 契約上の解約不能期間が中心 | 解約不能期間に、行使が合理的に確実な延長オプション期間を加える |
| 簡便的な取扱い | 重要性が乏しいファイナンス・リース(少額・1年以内など)に賃貸借処理を容認 | 短期リースと少額リースに簡便的な取扱い |
| 貸手 | ファイナンス・リースとオペレーティング・リースを区分 | 区分は維持し、第2法を廃止 |
表の中で実務への影響が最も大きいのは、借手の貸借対照表と損益計算書の2行です。以降はこの2行を中心に、判定方法、リース期間、貸手の順に見ていきます。
借手の区分廃止と全面オンバランス化
新基準では、借手はリース開始日に、未払いのリース料を今の価値に割り引いた額、つまり現在価値をリース負債として計上し、それを基礎に使用権資産を計上します。オペレーティング・リースも例外ではありません。損益計算書では、これまでの賃借料が使用権資産の減価償却費とリース負債の支払利息に分かれます。減価償却費は毎期同額でも、利息は負債残高が大きい初期ほど多いため、費用の総額は変わらなくても計上時期はリース期間の前半に寄ります。
リースの定義と判定の考え方
新基準では、契約の名称ではなく、特定された資産の使用を支配する権利が移転しているかでリースを判定します。判定では、次の3点を順に確かめます。※1※3
▼ リースに該当するかの判定手順
| 手順 | 確認すること |
|---|---|
| ① 資産の特定 | 契約に特定の資産(製造番号のある機械、特定のフロアや区画など)が明示されているか。提供者が使用期間を通じて資産を入れ替える実質的な能力を持ち、かつ入れ替えで経済的利益を得られる場合は、特定された資産に当たらない |
| ② 経済的利益 | その資産の使用から生じる経済的利益のほとんどすべてを自社が得るか |
| ③ 使用の指図 | 資産をいつ、どのように使うかを自社が決められるか |
3つを満たせば、賃貸借契約や業務委託契約という名称でもリースとして扱います。契約の一部分だけがリースに当たることもあります。判定フローチャートと、契約書からの識別をAIで行う方法は、次の記事で解説しています。
●リース資産を計上しない場合の判定フローチャートに関する記事はこちら
●リース識別のAI活用に関する記事はこちら
リース期間とリース料の考え方
リース期間は、解約できない期間に、延長がほぼ確実な期間を足したものです。基準の言葉では、延長オプションを行使することが合理的に確実な期間といいます。解約権があっても行使しないことが合理的に確実なら、その期間も含みます。延長が合理的に確実かどうかの判断材料は、更新時の賃料条件や違約金、店舗の内装投資の大きさ、解約に伴うコスト、その資産が事業にとってどれだけ重要かといった経済的な動機です。過去の更新実績は参考情報にはなりますが、将来の見積もりに焦点を当てて判断します。店舗や倉庫ごとに、この判断を文書に残しておくのが実務です。リース料は、固定リース料に、指数やレートに応じて決まる変動リース料、残価保証の支払見込額、行使が合理的に確実な購入オプションの行使価額を加え、解約する前提でリース期間を決めた場合はその解約違約金も加えて測定します。契約期間が3年でも更新が確実なら会計上のリース期間は長くなるため、リース期間の判断がリース負債の金額を大きく左右します。※3※1
貸手の変更点は区分の維持と第2法の廃止
貸手は、ファイナンス・リースとオペレーティング・リースの区分を維持します。変更点は2つです。ひとつは、ファイナンス・リースでリース料の受取時に売上高と売上原価を計上する方法、いわゆる第2法が廃止されること。もうひとつは、リースの定義と識別の判断が借手と共通になることです。第2法を使っていた貸手は、リース料の受取に合わせて売上を計上する処理ができなくなり、リース開始日に売上高と売上原価を計上する方法などへ切り替えるため、収益計上の時期がどう変わるかを試算しておく必要があります。貸手の詳細は本記事の範囲外とし、以降は借手の対応を中心に進めます。
【関連する無料マンガ】
▶マンガでわかる!新リース会計基準とは
※すぐにPDF資料をお受け取りいただけます
新リース会計基準の免除規定とは短期リースと少額リースの簡便的な取扱い
新リース会計基準の免除規定とは、短期リースと少額リースを使用権資産とリース負債に計上せず、従来どおり費用処理してよい取扱いです。適用指針での正式な呼び方は簡便的な取扱いです。リースの適用対象から外れるのではなく、要件を満たす契約について計上しないことを選択できる制度と理解してください。
短期リースの判定基準と注記
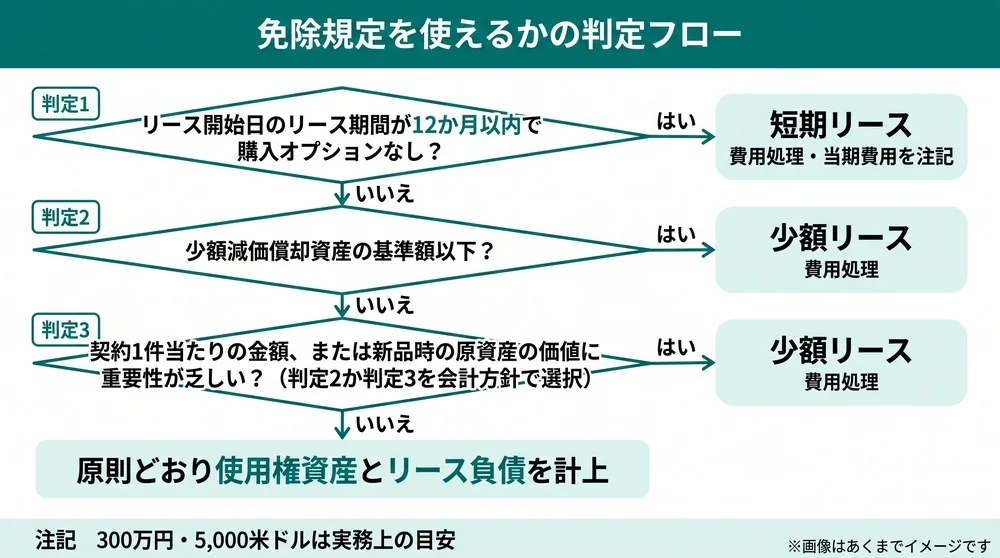
短期リースとは、リース開始日において借手のリース期間が12か月以内で、購入オプションを含まないリースです。該当すれば、リース料をリース期間にわたって原則定額で費用処理できます。簡便的な取扱いを使うかどうかは、貸借対照表の科目ごと、または性質と用途が似た原資産のグループごとに選びます。判定は契約書に書かれた期間ではなく会計上のリース期間で行います。更新を繰り返している1年契約は、更新が合理的に確実なら短期リースにならない点が、実務で最も見落とされやすいところです。費用処理した短期リースの費用は、損益計算書で区分表示しない場合に、含まれる科目と発生額を注記します。注記とは財務諸表の補足として金額を開示することで、リース期間が1か月以下のリースと少額リースの分は含めなくて構いません。※3
少額リースの判定基準と300万円の位置づけ
少額リースは、金額の重要性が乏しいリースに認められる取扱いで、次の3つの考え方から自社の会計方針として選びます。
▼ 少額リースの3つの判定方法
| 判定方法 | 内容 | 適用の単位と選び方 |
|---|---|---|
| ① 少額減価償却資産の基準額 | 重要性が乏しい減価償却資産を購入時に費用処理している場合、その基準額以下のリース。基準額は利息相当額の分だけ高く設定できる | 通常取引される単位ごと。②または③と併用できる |
| ② 契約1件当たりの金額 | 企業の事業内容に照らして重要性が乏しく、リース契約1件当たりの金額に重要性が乏しいリース。金額はリース期間または契約期間のリース料で算定し、維持管理費用相当額を除ける | 契約ごと。③とは択一 |
| ③ 新品時の原資産の価値 | 原資産が新品のときの価値が少額であるリース | リース1件ごとに適用するかを選べる。②とは択一 |
つまり、①は購入時に費用処理する基準額を持つ企業なら②や③と併用でき、②と③はどちらか一方を選びます。実務では、②の目安として契約1件当たりのリース料総額300万円以下、③の目安として新品時の価値5,000米ドル程度以下という水準が使われています。ただし、300万円と5,000米ドルは適用指針の本文が定めた基準額ではなく、指針末尾の解説部分である結論の背景で、旧基準の300万円基準を踏襲する趣旨として示された実務上の目安です。300万円以下なら自動的に費用処理できるのではなく、事業内容に照らした重要性の判断が前提になります。判定の実務と社内基準額の決め方は、別の記事で詳しく扱います。※3
免除規定を適用するときの手続きと注意点
免除規定を使うには、どの契約に適用するかを社内基準として文書化し、監査法人と事前に目線を合わせておきます。手順は次の4つです。
▼ 免除規定を適用する手順
| 手順 | 内容 |
|---|---|
| ① 契約の洗い出し | 免除対象を判定する前提として、リースを含む可能性のある契約を全社から集める |
| ② 社内基準の文書化 | 短期リースを適用する科目や原資産のグループと、少額リースの判定方法を会計方針として定める |
| ③ 監査法人との合意 | 適用初年度の期首前に、重要性の判断根拠と経過措置の選択をまとめて監査法人と合意する |
| ④ 首尾一貫した適用 | 少額リースは②と③のいずれかを選択し、選択した方法を首尾一貫して適用する(③はリース1件ごとに適用するかを選べる) |
免除規定を適用した契約でも、管理そのものはなくなりません。注記に必要な金額の集計や、税務上のリース判定は会計とは別に続くため、対象契約を台帳で把握し続ける必要があります。契約書を集めて台帳にする手順は、次の記事で解説しています。
●リース契約の洗い出し方法に関する記事はこちら
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
新リース会計基準が企業に与える影響
新リース会計基準が企業に与える影響は、財務諸表と財務指標、日々の会計処理、そして経理と契約管理の業務負担の3つです。影響の大きさは、店舗や倉庫、車両など借りて使う資産の量に比例します。
財務諸表と財務指標への影響
オンバランス化で動く主な指標は次のとおりです。営業利益やEBITDAは改善する一方で、負債は確実に膨らみます。
▼ オンバランス化で動く主な財務指標
| 指標 | 動く方向 | 理由 |
|---|---|---|
| 総資産・負債 | 増加 | 使用権資産とリース負債を計上する |
| 自己資本比率 | 低下 | 分母の総資産が増える |
| 総資産利益率(ROA) | 低下 | 分母の総資産が増える |
| 営業利益・EBITDA(利払い・税・償却前利益) | 増加 | 賃借料の一部が支払利息に分かれ、一般に営業外費用として表示される |
| 有利子負債 | 増加 | リース負債を含めて評価される場合がある |
借入契約に、自己資本比率などを一定以上に保つ約束である財務制限条項がある場合は注意が要ります。基準変更だけで条項に抵触しないかを事前に確認し、必要なら金融機関と条件を協議しておきます。
会計処理の流れは当初測定から償却と再測定まで
借手の会計処理は、リース開始日の当初測定、毎期の償却と利息配分、契約変更時の再測定の3段階です。
▼ 借手の会計処理の3段階
| 段階 | 処理 | 要点 |
|---|---|---|
| 当初測定 | リース負債は未払いのリース料の現在価値。使用権資産はリース負債を基礎に、前払いしたリース料や付随費用などを加減した額 | 割引率とリース期間で金額が決まる |
| 毎期の処理 | 使用権資産を定額法などで償却し、リース負債は利息法で利息を配分して元本を減らす | 利息法のため期首ほど利息が多い |
| 契約変更時 | 条件変更が独立したリースに当たらなければ、リース負債の計上額を見直し、原則として使用権資産を同額調整する。リースの範囲を縮小する変更では差額を損益に計上する | 延長や賃料改定のたびに再計算が要る |
使用権資産の当初測定では、原状回復の見積もりである除去費用を足し、貸手から受けた値引きであるリース・インセンティブを引きます。利息法とは、負債の残高に利率を掛けて各期の利息を配分する方法です。償却は、所有権が移転する契約、購入オプションの行使が合理的に確実な契約、返還後に貸手が第三者に再リースや売却をすることが困難な特別仕様資産のリースでは自己所有の資産と同じく経済的使用可能予測期間で行い、それ以外はリース期間で残存価額ゼロまで行います。自社の資産をいったん売って借り戻すセール・アンド・リースバックは、その売却が会計上の売却と認められるかで処理が変わります。仕訳と計算の手順は数値例がないと理解しにくいため、次の記事で数値例とともに解説しています。※3
●リース取引の仕訳に関する記事はこちら
●使用権資産の計算手順に関する記事はこちら
●セール・アンド・リースバックの会計処理に関する記事はこちら
経理と契約管理の負担が増える3つの場面
経理と契約管理の負担は、契約が各部門に散在していること、契約変更のたびに再計算が要ること、注記に必要な情報を集め続けることの3つの場面で増えます。1つ目は移行時に、2つ目と3つ目は適用後に毎期繰り返される負担で、契約台帳を持たない企業ほど重くなります。
TOKIUMは2024年11月、新リース会計基準の適用対象企業で経理や財務に携わる従業員1,048人に実態調査を行いました。適用後の業務に不安があると答えた人は80.4%でした。何が不安かの内訳を見ると、どの契約書がリースに当たるかを正確に識別できるかが69.6%、リースの識別と仕訳処理の手間が51.1%、契約書からの情報の抽出と入力作業が37.7%と続きます。契約書の管理が行き届いていない企業も16.7%あり、およそ6社に1社の割合でした。その要因として最も多かったのが、紙と電子の契約書の混在で47.4%です。※4
数字が示すとおり、不安の上位は、契約書の識別と、契約書からの情報の抽出・入力の段階に集中しています。どの順番でこの負担を減らしていくかを、次の対応手順4ステップで示します。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
新リース会計基準への対応手順4ステップ
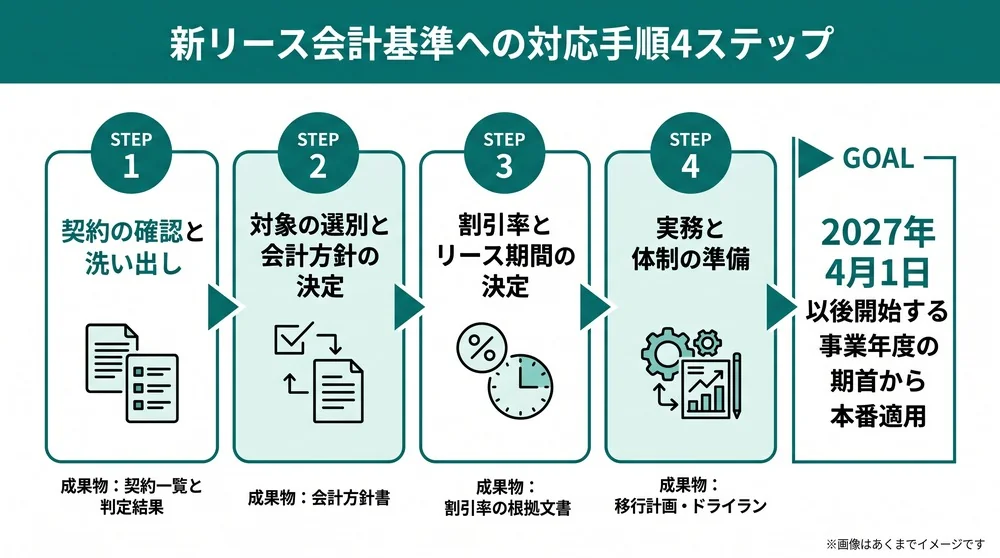
対応手順は、契約の確認と洗い出し、対象の選別と会計方針の決定、割引率とリース期間の決定、実務と体制の準備の4ステップです。担当と成果物を先に決めておくと、部門をまたぐ作業が止まりません。契約を集める段階から各部門を巻き込み、ステップ2で正式なプロジェクト体制にします。
▼ 新リース会計基準への対応手順4ステップ
| ステップ | やること | 主な担当 | 成果物 |
|---|---|---|---|
| 1 契約の確認と洗い出し | リースを含む可能性のある契約を全社から集めて判定する | 経理・総務・購買・各事業部 | 契約一覧と判定結果 |
| 2 対象の選別と会計方針の決定 | 免除規定の採否、リース期間の考え方、仕訳ルールを決める | 経理・監査法人 | 会計方針書 |
| 3 割引率とリース期間の決定 | 追加借入利子率を見積もり、契約ごとにリース期間を確定する | 経理・財務 | 割引率の根拠文書 |
| 4 実務と体制の準備 | Excelかシステムかを判断し、スケジュールとドライランを計画する | 経理・情報システム | 移行計画と試算結果 |
ステップ1 リースを含む契約を確認して洗い出す
最初のステップは、契約書にリースと書いていない契約まで含めて集めることです。見落としやすい契約は次のとおりです。
▼ 洗い出しで見落としやすい契約
| 契約の種類 | 見落としやすい理由 |
|---|---|
| 不動産の賃貸借(オフィス・店舗・倉庫・社宅) | 賃借料として費用処理され、リースと認識されていない |
| 車両・OA機器・IT機器のリースやレンタル | 部門ごとに契約し、経理が全件を把握していない |
| サーバー・データセンター・物流の専用区画 | 業務委託やサービス契約という名称になっている |
| サブスクリプション・クラウドサービス | 資産が特定されているかを契約ごとに確認しないと判定できない |
収集元は経理だけではありません。総務、購買、法務、店舗開発、情報システム、各事業部が持つ契約を集め、変更点の章で示したリース判定の3手順で判定し、影響額を試算して経営層に共有します。契約の収集と判定は移行作業の中で最も時間のかかる工程で、契約件数が多い企業では数か月単位を見込みます。具体的な手順は次の記事にまとめています。
●リース契約の洗い出し方法に関する記事はこちら
ステップ2 対象を選別して会計方針を決める
洗い出した契約を、原則どおりオンバランスにするものと、免除規定で費用処理するものに選別します。短期リースと少額リースの要件、社内基準の文書化、監査法人との合意の手順は、免除規定の章で解説したとおりです。あわせて、延長オプションの行使が合理的に確実かを店舗や倉庫ごとにどう判断するか、使用権資産の償却方法、仕訳ルールを会計方針としてまとめ、監査法人と協議します。方針は経理だけでは決められません。ステップ1で協力を得た各部門を、正式なプロジェクト体制にします。免除規定をどこまで使うかで管理対象の件数は大きく変わるため、事務負担と財務への影響を天秤にかけて決めます。
ステップ3 割引率とリース期間を決める
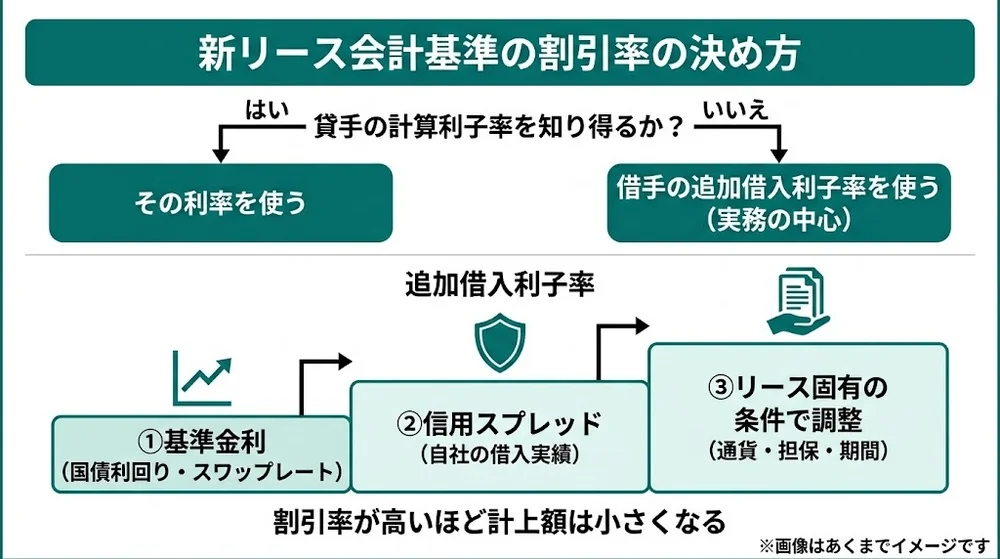
割引率とは、将来のリース料を今の価値に直すときに使う利率です。使うのは、貸手のリース料と見積残存価額の現在価値の合計が原資産の現金購入価額または借手に対する現金販売価額と等しくなる利率である貸手の計算利子率が分かるならその利率、分からなければ借手の追加借入利子率です。貸手の計算利子率は貸手側の情報がないと算定できないため、実務では追加借入利子率が中心になります。追加借入利子率とは、借手が追加で借入を行うと仮定した場合に適用されると合理的に見積もられる利率です。適用指針は具体的な算定手順を定めておらず、結論の背景では、リース期間と同じ期間のスワップレートに自社の信用スプレッドを加味した利率のほか、リース期間と同じ期間で借り入れる場合の新規長期借入金の利率を使う方法も例示しています。次の3ステップは、前者を積み上げる実務例です。
▼ 追加借入利子率の見積もり3ステップ
| ステップ | 内容 |
|---|---|
| ① 基準となる金利を取る | リース期間に合わせた国債の利回りや、銀行間の金利指標であるスワップレートを基準金利にする |
| ② 信用スプレッドを加える | 自社の社債や銀行借入の実績金利をもとに、上乗せ幅を加える |
| ③ リース固有の条件で調整する | 通貨、担保の有無、リース期間など、契約の条件を反映する |
割引率が高いほど使用権資産とリース負債の計上額は小さくなり、低いほど大きくなります。遡及しない経過措置を選んだ場合に、既存のオペレーティング・リースや新たにリースと識別した契約に限り、特性が似た複数のリースに単一の割引率を当てる簡便法も使えます。採用した割引率は根拠を文書化し、監査法人と合意のうえ使います。割引率を毎期の決算で見直す定めはありませんが、契約条件の変更やリース期間の見直しでリース負債を再計算する場面で変更前の割引率を使うか見直すかは、適用指針が定めていません。自社の方針を決めて監査法人と合意しておきます。リース期間は変更点の章の考え方に沿って契約ごとに確定し、割引率と合わせてリース負債の計算に使います。※3
ステップ4 実務と体制を準備する
最後のステップは、計算と仕訳を回す仕組みと、本番までのスケジュールを固めることです。Excelで足りるか専用システムを使うかは、次の5つの観点で判断します。
▼ Excel管理で足りるかの判断目安
| 観点 | Excelで対応しやすい | システム化を検討したい |
|---|---|---|
| 契約件数 | 数十件程度で、担当者が全件を把握できる | 数百件規模で、担当者が全件を把握できない |
| 契約変更の頻度 | 年に数回で、再計算を手作業で追える | 賃料改定や延長が毎月のように発生する |
| 拠点とグループ会社 | 単体で、契約の保管場所が1か所 | 多拠点や連結子会社を含み、契約が各所に散らばる |
| 監査対応 | 計算根拠を手作業で説明できる | 計算履歴と判定の証跡をシステムで残す必要がある |
| 注記と開示 | 適用初年度の注記に必要な加重平均の割引率などを手計算で示せる | 適用初年度の注記や、指数やレートの見積もりを選んだ場合の決算日ごとの修正を自動で集計したい |
スケジュールは決算月別の残り猶予早見表から逆算し、ドライラン開始までに契約データの移行と試算を終えます。遡及しない経過措置を選ぶ場合、既存のオペレーティング・リースは適用初年度の期首時点の追加借入利子率で割り引く方法を選べるため、ドライランは直近の利率で仮計算し、期首に確定した利率へ差し替える前提で計画します。ドライランで見つかる誤りの多くは契約データの不備なので、ステップ1の洗い出しの精度が移行の成否をそのまま決めます。※3
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
新リース会計基準に対応できるシステムの選び方
対応システムは、リース負債を計算できるかだけで選ぶと失敗します。理由は、計算の元になる契約情報が契約書、覚書、店舗情報、賃料改定の履歴に散らばっているからです。その収集と判定から会計システムへの連携までがつながっていなければ、毎期の運用は回りません。
対応システムの6つの選定基準
選定基準は次の6つです。
▼ 新リース会計基準対応システムの選定基準
| 基準 | なぜ必要か | 確認ポイント |
|---|---|---|
| ① 契約書の収集とデータ化 | 紙と電子が混在する契約書のデータ化が、判定と計算の前提になる | スキャンの代行、AIによる契約条件の読み取り |
| ② リース該当性の判定と根拠の記録 | 判定の理由を監査法人に説明する必要がある | 判定の根拠が条文単位で残るか、社内の会計方針に合わせて判定できるか |
| ③ 契約台帳と期限の管理 | 更新や解約のタイミングで再測定が必要になる | 更新期日の通知、契約変更の履歴保持 |
| ④ 固定資産・会計システムとの連携 | 使用権資産の計算や仕訳は固定資産管理や会計のシステムが担う | CSVやAPIで契約データを渡せるか |
| ⑤ 免除規定・契約変更・注記への対応 | 短期・少額の判定、再計算、注記情報の集計が毎期発生する | 社内基準額の設定、変更履歴、注記用の出力 |
| ⑥ 監査証跡と権限管理 | 内部統制の観点で、誰がいつ判定したかを残す | フォルダ単位の権限、操作の記録 |
6つの基準は、契約情報を集めて判定する前半の①②③、会計処理につなげる後半の④⑤、そして全工程の証跡を支える⑥に分かれます。前半を担う契約管理と、後半を担う固定資産・会計システムの役割分担を先に決めると、選定がぶれません。
TOKIUM契約管理とTOKIUM AI新リース判定の対応範囲
TOKIUM契約管理は、新リース会計基準への対応を効率化するクラウドの契約書管理システムです。TOKIUMの累計導入社数は3,000社(2026年5月末時点)で、上場企業300社以上が利用しています。※5
紙の契約書はTOKIUMがスキャンを代行し、AIが取引先名、契約期間、自動更新の有無、違約金、解約不能期間、敷金を読み取って管理台帳を作成します。TOKIUM AI新リース判定は、企業会計基準委員会が示すリースの識別の考え方に沿って、契約にリースが含まれる可能性を判定します。TOKIUM契約管理の画面では根拠となる条文がハイライト表示され、自社の会計方針や解釈に合わせて判定をカスタマイズできます。判定結果と根拠条文はCSVでダウンロードでき、契約期間や契約金額などデータ化した項目は、固定資産管理システムやリース資産管理システムに合わせたCSV形式で出力できます。対応手順の4ステップに当てはめると、手作業との違いは次のとおりです。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
▼ 対応手順4ステップにおける手作業とTOKIUMの違い
| 対応手順のステップ | 手作業で進める場合 | TOKIUM契約管理とTOKIUM AI新リース判定 |
|---|---|---|
| 1 契約の確認と洗い出し | 各部門から紙とPDFを集め、契約条件をExcelに転記する | 紙はスキャンを代行し、AIが契約条件を読み取って台帳を自動作成する |
| 2 対象の選別と会計方針の決定 | 契約書を1件ずつ読んでリースに当たるかを判断し、理由を別途文書化する | AIがリースを含む可能性を判定し、根拠条文をハイライトする。少額リースの判定基準額など、自社の会計方針に合わせて判定をカスタマイズできる |
| 3 割引率とリース期間の決定 | 契約期間、更新条項、解約不能期間を契約書から都度確認する | リース期間の判定に使う契約期間、解約不能期間、自動更新の有無を台帳で一覧できる。割引率の見積もりは経理側で行う |
| 4 実務と体制の準備 | 更新期日の見落としが起き、固定資産システムへ手入力する | 毎月1日に更新対応が迫った契約の一覧を担当者に通知し、データ化した契約条件を固定資産管理システムに合わせたCSV形式で出力する |
計算と仕訳は会計側のシステムが担い、TOKIUM契約管理はその手前の契約情報の収集と判定を受け持ちます。判定の根拠条文がそのまま残るため、監査対応の効率化につながります。TOKIUM契約管理が新リース会計基準対応でどこまで担えるかは、製品資料にまとめています。ぜひダウンロードしてご覧ください。
▶︎ 機能やメリットがわかる!TOKIUM契約管理の資料をダウンロード
※すぐにPDF資料をお受け取りいただけます
新リース会計基準への対応ならTOKIUM契約管理
ここまでの要点を整理します。新リース会計基準は、2027年4月1日以後開始する事業年度から、借手のリースを原則すべて使用権資産とリース負債として計上させる改正です。免除規定は短期リースと少額リースに限られ、財務指標と会計処理、契約管理の負担に影響が及びます。対応は契約の洗い出しから始まり、会計方針と割引率を決め、システムと体制を整えて期首の6か月前にはドライランに入る流れです。TOKIUM契約管理とTOKIUM AI新リース判定は、その起点である契約書の収集とリース該当性の判定を引き受けます。新リース会計基準対応をご検討中の方は、製品資料をダウンロードのうえ、ぜひお気軽にお問い合わせください。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
新リース会計基準のよくある質問
本文では書ききれなかった個別の疑問に答えます。
既存のリース契約は適用初年度にどう扱いますか
原則は過去の期間すべてへの遡及適用ですが、適用初年度の期首に新旧の差額をまとめて利益剰余金で調整し、そこから先だけ新基準で処理する方法が認められています。この方法を選べば、過去の財務諸表を遡って作り直す必要はありません。その場合、現行基準でファイナンス・リースとしていた契約は、前期末の帳簿価額を使用権資産とリース負債の期首残高として契約ごとに引き継げます。帳簿価額に残価保証額が含まれる場合は、支払見込額に修正します。オペレーティング・リースは、残りのリース料を期首時点の追加借入利子率で現在価値に直した額をリース負債とします。使用権資産は、前払いや未払いのリース料を調整した負債と同額にするか、遡って計算した額にするかを契約ごとに選びます。※3
変動リース料はリース負債に含めますか
指数やレートに応じて決まる変動リース料は含め、それ以外は含めません。消費者物価指数や市場金利に連動する賃料は、リース開始日時点の指数やレートで算定した額をリース料に含めます。市場の賃料水準に合わせて協議で見直す条項も、この型に含まれます。売上高や使用量に連動する変動リース料はリース負債に含めず、発生した期の費用にします。契約書の賃料改定条項がどちらの型かを最初に確認してください。※1※3
サブリースはどう処理しますか
借りた資産を第三者に貸すサブリースでは、原則として、元の契約と第三者に貸す契約を分けて処理します。元の契約は借手として使用権資産とリース負債を計上し、第三者に貸す契約は貸手としてファイナンス・リースかオペレーティング・リースかを判定します。この判定は建物などの原資産そのものではなく、自社が持つ使用権資産の価値や残りの期間と比べて行う点が現行基準との違いです。元の契約に短期リースや少額リースの簡便的な取扱いを適用している場合、サブリースはオペレーティング・リースに分類します。※3
サブスクリプションやクラウドサービスは対象ですか
提供者が使用期間を通じて設備を入れ替える実質的な能力を持ち、入れ替えに経済合理性もある一般的なクラウドサービスは、特定された資産がないためリースに当たりません。専有サーバーや特定のラックを指定して使い、その使用を自社が支配している契約は、リースに当たる可能性があります。判定は変更点の章の3手順で行い、契約書に資産の特定と入替権の有無がどう書かれているかを確認します。
倉庫の保管料や物流契約は対象になりますか
保管する区画が特定され、その区画を自社が支配して使う契約は、リースに当たる可能性があります。保管量に応じて置き場所を提供者が決め、提供者が区画を自由に入れ替えられ、入れ替えで経済的利益を得られる寄託型、つまり荷物を預けるだけの契約は、資産が特定されていないためリースになりません。物流の輸送車両や専用設備を含む業務委託契約も、同じ観点で契約ごとに確認します。
税務の取扱いも変わりますか
法人税法上の取扱いは会計基準とは別に定められています。令和7年度税制改正後も、借手のオペレーティング・リースは引き続き賃貸借取引として支払賃借料を損金に算入するため、会計上の減価償却費と支払利息との差額を申告調整で税務上の金額に合わせます。申告調整とは、法人税の申告書上で会計の数字を税務の数字に直す手続きです。一方で税務側にも改正があり、所有権移転外ファイナンス・リースのリース期間定額法における残価保証額の取扱いや、貸手の延払基準の特例の廃止が定められています。会計と税務で二重の管理が続くと考えてください。※2
●リースの消費税の取扱いに関する記事はこちら
- 企業会計基準委員会「企業会計基準第34号 リースに関する会計基準」(2024年9月13日公表)(最終確認日:2026年9月8日) ↩︎
- 国税庁「令和7年度 法人税関係法令の改正の概要」D 新リース会計基準に対応する改正(PDF)(最終確認日:2026年9月8日) ↩︎
- 企業会計基準委員会「企業会計基準適用指針第33号 リースに関する会計基準の適用指針」(2024年9月13日公表)(最終確認日:2026年9月8日) ↩︎
- TOKIUM「新リース会計基準に関する実態調査」(2024年11月21日公表)(最終確認日:2026年9月8日) ↩︎
- TOKIUM「TOKIUM契約管理」製品ページ(累計導入社数は2026年5月末時点)(最終確認日:2026年9月8日) ↩︎