この記事は約 10 分で読めます。
契約管理の内部統制でまず問われるのは、契約書がきれいに保管されているかではありません。誰の承認で結ばれた契約なのか、その契約が漏れなく台帳に載っているのか、そしてその2つを後から証明できるのか。監査法人も上場審査も、見ているのはここです。
J-SOX(金融商品取引法にもとづく内部統制報告制度)の評価範囲をどう絞るか、監査で何を聞かれるか、IPO準備ではいつまでに何を終わらせるか。契約プロセスに絞って、統制の組み立て方を整理します。契約書の一元管理を担うTOKIUM契約管理を提供する立場から、実務で詰まりやすい点もあわせてお伝えします。
契約管理の内部統制とは?J-SOXの評価対象になる範囲
契約管理の内部統制とは、契約の申請から締結、履行、更新、保存までの各工程に、権限・網羅性・証跡という3つの歯止めをかけ、その運用を後から説明できる状態にすることです。契約書を保管する仕組みそのものを指すわけではありません。
内部統制の目的や基本的要素といった制度全体の枠組みは、別の記事で整理しています。
●内部統制の進め方に関する記事はこちら
契約管理が財務報告の信頼性に直結する理由
契約書に書かれた金額と期間は、そのまま売上や費用、債権債務の計上根拠になります。契約条件を取り違えれば、財務諸表の数字が狂います。だから契約管理は、財務報告に係る内部統制の評価対象に入ってきます。
ただし、すべての契約が同じ重さで扱われるわけではありません。評価の対象になるのは、重要な事業拠点として選ばれた範囲の、企業の事業目的に大きく関わる勘定科目に至る業務プロセスです。これらは原則としてすべてが評価の対象です。重要な事業または業務との関連性が低く、財務報告に対する影響の重要性も僅少な業務プロセスに限って、評価対象としないことができます1。その場合は、対象としなかった業務プロセスと理由を記録しておく必要があります。どこまでを対象にするかを決めきらないまま全件を同じ密度で見ようとすると、整備が終わらないまま決算を迎えます。絞り込みの考え方は後段で扱います。
会社法とJ-SOXと上場審査で問われる範囲の違い
どれも内部統制と呼ばれるため混同されがちですが、根拠になる制度によって指す範囲は変わります。3つを並べて整理しました。
▼ 契約管理の内部統制が問われる3つの場面
非上場でも、大会社である取締役会設置会社であれば、会社法上の体制整備を取締役会で決定する義務があります2。ここでいう大会社とは、最終事業年度に係る貸借対照表で、資本金として計上した額が5億円以上、または負債の部に計上した額の合計額が200億円以上の株式会社です2。
J-SOX制度そのものの概要は、こちらで詳しく解説しています。
●J-SOXへの対応に関する記事はこちら
契約管理の内部統制で防ぐべき5つのリスク
契約管理で起きる不備は、だいたい5つに集約されます。どれも「担当者が悪い」ではなく、仕組みが欠けているために起きるものです。
▼ 契約管理の5つのリスクと対応する統制
| リスク | 現場で起きること | 効かせる統制 | 残す証跡 |
|---|---|---|---|
| 権限外の締結 | 決裁を通さずに担当者が契約を結ぶ | 職務分掌と決裁権限規程 | 稟議と承認履歴 |
| 網羅性の欠落 | 契約が台帳に載らず、存在自体が把握できない | 締結時の台帳登録を必須にする | 契約台帳と契約書の現物 |
| 期限の失念 | 自動更新に気づかず、不要な契約が続く | 更新日と解約予告期限の管理 | 更新通知の記録 |
| 会計処理との不整合 | 契約書の金額と会計データが合わない | 契約と計上の突合 | 突合結果の記録 |
| 証跡の散逸 | 誰がいつ承認したのかを再現できない | 承認を1つの経路に集約する | 承認ログ |
権限外の契約締結と職務分掌の不備
最も重いのは、社内の権限を超えて結ばれた契約について、会社が責任を負う場合があることです。たとえば、代表取締役以外の取締役に社長や副社長といった、会社を代表する権限があると認められる名称を付けていたとします。この場合、その取締役がした行為について、会社は善意の第三者に対して責任を負います2。肩書きの付け方や、取引先に対して誰にどこまでの締結権限があると示すかまで含めて決めておく必要があるのは、このためです。
起案した人が審査もして、支払承認まで通してしまう。この状態だと、架空取引や条件の書き換えが誰の目にも触れません。分けるべきは「契約したい人」と「契約してよいか判断する人」です。役割を分けることを職務分掌と呼びます。権限の具体的な決め方は、このあとの統制活動の章で扱います。
契約が台帳に載らない網羅性の欠落
監査で最初に確認されるのは、すべての契約を把握できているかどうかです。台帳に載っていない契約は、監査人から見れば存在しないことになっています。台帳にも帳簿にも載っていない簿外の契約が後から出てくると、母集団の網羅性が崩れ、その統制は抽出し直して再テストになります。期末に近いほど、是正と再評価の時間が取れません。
締結済みの契約書が各部署の引き出しやメールの添付ファイルに残ったまま、という状態は珍しくありません。原因は管理部門の努力不足ではありません。台帳が埋まらないのは、契約書が管理部門まで回ってこない導線のほうに理由があります。
更新と解約の期限を逃す自動更新
自動更新条項が入った契約は、解約予告期限を過ぎた瞬間に1年分が確定します。コストの問題として語られがちですが、統制の観点では別の意味を持つ論点です。更新日と解約予告期限を管理する手続は統制活動にあたり、その仕組みがなければ、未計上の債務や費用の期間帰属を誤る入口になります。
台帳に持たせるべきは契約終了日だけではありません。自動更新の有無と、解約を申し入れる期限。この2つが入っていなければ、期限管理は機能しません。
契約条件と会計処理の不整合
契約書に書かれた金額や期間と、会計システムに入っている数字がずれることがあります。単価改定の覚書が台帳に反映されていない、といった形で起きます。この不整合は財務諸表の数字を直接狂わせます。契約管理がJ-SOXの評価対象に入るのは、まさにこのためです。
防ぐ手立ては単純で、契約と計上を定期的に突き合わせることです。月次で全件を突き合わせるのは現実的ではないので、金額の大きい契約から順に回します。
承認の証跡が残らない属人化
メールで契約書を受け取り、上長が口頭で了承し、そのまま押印。法務が知るのは締結後で、経理は契約内容を知らないまま請求書を処理する。IPO準備の会社でよく見かける崩れ方です。
口頭やメールでの承認を頭ごなしに否定しても、現場は動きません。必要なのは承認をなくすことではなく、後から再現できる形に寄せることです。誰がいつ何を承認したかが1か所に残っていれば、監査での説明は成り立ちます。
契約管理で効かせる4つの統制活動
契約プロセスで効かせる統制活動として、ここでは職務分掌、決裁権限、アクセス権限、承認の手続とその証跡の保存の4つを取り上げます。実施基準では、統制活動とは経営者の命令および指示が適切に実行されることを確保するために定める方針および手続をいうとされています。権限や職責の付与、職務の分掌等の広範な方針と手続が、これに含まれます。またそれぞれの業務につき、必要に応じ、承認、検証、記録等の適切な手続を設けることが考えられるとされています1。自社で分けきれない部分がある場合は、それを埋める代替の手続を決めて、代替で足りる理由を残しておきます。
起案と審査と締結を分ける職務分掌
契約を起案する部門、内容を審査する部門、支払いを実行する部門。この3つを分けるのが基本形です。営業が起案し、法務が内容を審査し、経理が支払いを実行する。1人が一気通貫で処理できない状態をつくることが、職務分掌の目的です。
とはいえ、管理部門が数名の会社で3つに分けるのは現実的ではありません。人数が足りない場合は、分けられない部分を事後のモニタリングで補います。たとえば締結後に全件を一覧で確認する会議を月次で置き、その記録を残す。分掌できないことを認めたうえで代替の統制を設計し、その理由まで文書に残しておけば、監査人との議論は進みます。
金額とリスク条項で分ける決裁権限
決裁権限を金額だけで切ると、抜け道ができます。年額は小さいのに5年間解約できない契約、損害賠償の上限がない契約、独占的な取引を約束する契約。金額の基準だけでは、これらが部門長の判断で通ってしまいます。
▼ 金額とリスク条項の2軸で分ける決裁区分の例
| 区分 | 該当する契約の例 | 承認者 | 法務レビュー |
|---|---|---|---|
| 定型・少額 | ひな形どおりの秘密保持契約など | 部門長 | 不要 |
| 非定型 | ひな形から条項を変更したもの | 部門長と法務 | 必須 |
| 高額 | 社内基準の金額を超えるもの | 役員 | 必須 |
| 要注意条項あり | 自動更新、長期拘束、賠償上限なし、独占 | 役員 | 必須 |
複数の区分に当てはまる契約は、上位の区分を適用します。金額の基準は業種と規模で変わるため、ここでは示しません。大切なのは、金額の軸とは別に「この条項が入っていたら必ず上げる」というリストを持つことです。申請フォームにチェック項目として組み込んでおくと、現場が自分で判断せずに済みます。
なお、取締役が自己または第三者のために会社と取引をする場合など、取締役と会社の利益が相反する取引は、取締役会設置会社では重要な事実を開示したうえで取締役会の承認が必要です。取引後は遅滞なく、重要な事実を取締役会へ報告する義務もあります2。社内の決裁権限表とは別枠で扱います。
規程そのものの整備や運用については、こちらで扱っています。
●規程管理と内部統制に関する記事はこちら
契約書の閲覧と編集の権限を設定する
契約書を一元管理すると、次に出てくるのが「誰まで見せるか」です。統制の論点になるのは、編集や削除の権限が分離されていないことです。誰でも書き換えられる状態では、台帳の記録そのものが証跡として使えなくなります。かといって管理部門しか見られない設計にすると、今度は現場が台帳を使わなくなり、肝心の網羅性が崩れます。
権限を設計する軸は3つ。所属部署で分ける、契約の機密度で分ける、役職で分ける。実務では部署を基本にして、役員報酬や係争に関わる契約だけを例外として絞る形が扱いやすいはずです。既定を「全社公開」にするか「フォルダ限定」にするかを最初に決めておくと、あとから運用がぶれません。
TOKIUM契約管理では、任意のフォルダを作成し、フォルダごとにユーザー単位で閲覧や編集の権限を設定できます4。
承認と締結の証跡をどこに残すか
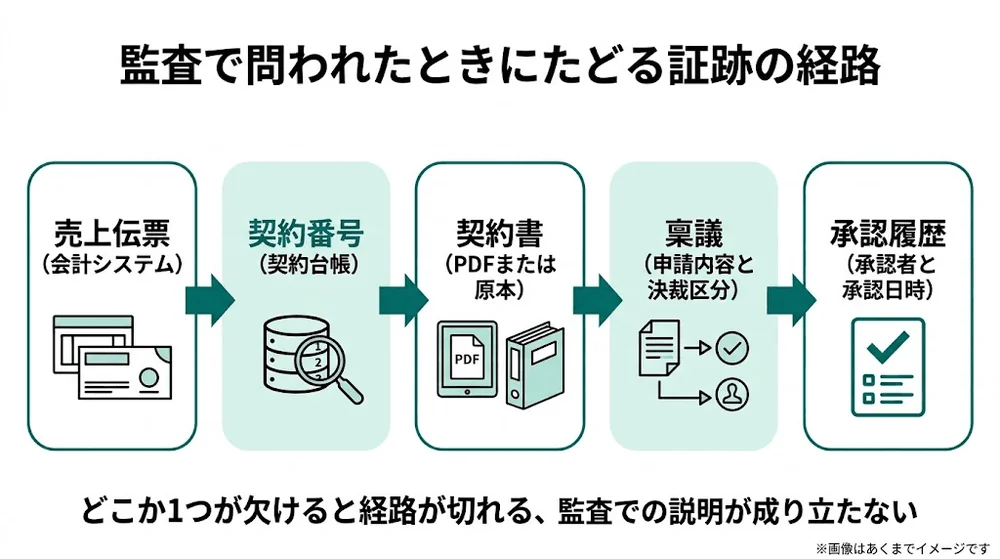
残すべきは契約書そのものではありません。契約書と稟議と承認履歴をつなぐ番号です。監査人から「この売上の根拠になった契約を見せてください」と言われたとき、売上伝票から契約番号をたどれば、契約書と稟議、承認した人と日時まで一本でたどり着きます。逆に、押印申請の一覧から台帳、会計計上へとたどる方向も用意しておくと、台帳に載っていない契約がないことまで説明できます。
もう1つ、例外を通したときの記録を忘れないでください。緊急で規程どおりの決裁を経ずに締結した契約は、どの会社にもあります。問題は逸脱したことではなく、逸脱の理由が残っていないことです。1行でよいので、なぜ通常の手順を外れたのかを書き添えておくと、監査での説明が変わります。
承認フローそのものをシステム化する方法は、別の記事で整理しています。
●内部統制とワークフローシステムに関する記事はこちら
契約プロセスをJ-SOXの業務プロセス統制に組み込む
統制を設計したら、次はそれをJ-SOXの評価の枠組みに載せます。ここでつまずく会社が多いのは、文書化の量をどこまで増やすかの見切りがつかないからです。
契約プロセスを3点セットにどう反映するか
業務の手順を文章で書いた業務記述書、処理の流れを図にした業務の流れ図、工程ごとのリスクと統制を対応させたリスクと統制の対応。いわゆる3点セットです。契約プロセスを載せるときは、開始点を契約申請、終了点を台帳登録と保管に置くと迷いません。締結の瞬間だけを切り出すと、申請前の審査と締結後の登録が抜け落ちます。
なお、金融庁の実施基準では、これらの図表は必要に応じて作成するとした場合の参考例として掲載したもので、必ずしもこの様式による必要はないとされています1。社内にすでに業務フロー図があるなら、それを利用し、必要に応じそれに補足を行っていくことで足ります。
3点セットの作り方そのものは、こちらで手順から解説しています。
●内部統制の3点セットの作成手順に関する記事はこちら
評価範囲と統制上の要点を絞り込む
契約は全件が評価対象になるわけではありません。令和5年の改訂では、評価対象とする重要な事業拠点や業務プロセスを選ぶ指標の扱いが見直されました。例示されている売上高等のおおむね3分の2や、売上・売掛金・棚卸資産の3勘定を機械的に適用すべきでないことが明記されています1。数字を当てはめて終わりにせず、評価範囲の決定にあたっては財務報告の信頼性に及ぼす影響の重要性を適切に考慮すべきことが、改めて強調されています1。
実施基準では、評価対象となる業務プロセスを分析したうえで、財務報告の信頼性に重要な影響を及ぼす統制上の要点を選定するとされています1。契約管理で絞り込むときの手がかりは、取引金額の大きさ、収益認識など会計判断への影響、そして契約類型ごとのリスクの3つです。長期にわたって拘束される契約や、収益認識の判断が絡む契約は、金額が小さくても対象に残すことがあります。
評価範囲の決め方については、決定の前後に、必要に応じて監査人と協議を行っておくことが適切とされています1。範囲を固めてから相談すると、手戻りが大きくなります。
システムを使って統制する場合は、IT統制の整備もあわせて必要になります。
●IT全般統制の評価に関する記事はこちら
監査法人と内部監査が契約管理で見るチェックポイント
監査では、規程やフローが有効に整備されているか(整備状況)と、そのとおりに運用された形跡があるか(運用状況)の両方が見られます1。整備状況の把握の過程で見つかった内部統制の不備には、適切な対応が図られなければならないとされています1。確認される項目を整理すると、次のようになります。
▼ 監査で確認される契約管理のチェックポイント
| 確認項目 | 監査人の視点 | 不備と判断される状態 | 用意しておく資料 |
|---|---|---|---|
| 契約台帳の完全性 | すべての契約が登録され最新か | 台帳にない契約が現物で出てくる | 契約台帳の全件出力 |
| 承認の追跡可能性 | 誰がいつどの契約を承認したか残っているか | 口頭承認で記録がない | 稟議と承認履歴 |
| 締結権限の明確さ | 規程どおりの決裁を経ているか | 金額基準を超える契約が部門長決裁 | 決裁権限規程と権限表 |
| 重要契約の審査 | 法務のレビューを経ているか | 非定型契約がひな形扱いで通っている | 審査の記録 |
| 期限管理 | 更新と解約が管理されているか | 自動更新に気づかず継続している | 更新期限の一覧 |
| 会計処理との整合 | 契約条件と計上が一致しているか | 覚書が台帳に反映されていない | 突合の記録 |
監査で指摘されやすい契約管理の不備
重い順に挙げると、契約書の所在が不明であること、締結権限が曖昧であること、承認の記録がないこと、そして期限管理がされていないことです。このうち所在不明と権限の曖昧さは、とりわけ是正に時間がかかります。現物を集めるところからやり直しになるからです。
内部監査の指摘は、各社の内部監査規程で緊急度の段階が分かれていることがあります。是正を求められるもの、改善を推奨されるもの、助言にとどまるもの。すべてを同じ緊急度で扱うと、本当に直すべきものが後回しになります。指摘を受けたら、まず区分を確認してください。
内部監査の進め方そのものは、こちらで解説しています。
●内部監査の実施手順に関する記事はこちら
監査で依頼される資料と提出までの準備
監査法人から契約管理について依頼されることが多いのは、次のような資料です。契約一覧、稟議と承認履歴、契約書の原本またはPDF、関連する規程、そして権限表。抽出された数件について、この一式を揃えて提出する流れになります。
抽出する件数について、一律の定めはありません。金融庁のQ&Aでは、内部統制の評価方法(サンプル件数、サンプルの対象期間等)についても、企業の置かれた状況に応じて、弾力的な対応を取ることが可能とされています。そのうえで経営者は、自らの判断において、適切な時期に、適切な評価方法により評価を行うことができるとされています5。
経営者が行う運用状況の評価では、原則としてサンプリングにより十分かつ適切な証拠を入手します。ただし全社的な内部統制の評価結果が良好である場合などには、サンプリングの範囲を縮小することができるとされています1。監査人が行う手続の件数は監査人が決めるので、会社側は評価の手続と証憑の残し方を事前に擦り合わせておきます。
ここで効いてくるのが、台帳から必要な項目を出力できる状態になっているかどうかです。台帳が整っていれば、依頼のたびに各部署へ問い合わせる作業が丸ごと消えます。逆にエクセルの台帳が複数のフォルダに分かれていると、抽出のたびに突合から始めることになります。
IPO準備で求められる契約管理の体制と整備スケジュール
上場審査では、コーポレート・ガバナンスおよび内部管理体制が適切に整備され、機能していることが確認されます3。整備だけでなく機能していることまで見られるので、規程を作った直後に申請しても運用の実績が足りません。逆算して動く必要があります。
N-3期からN期までに整えること
上場する期をN期と呼び、その3期前がN-3期です。契約管理に限って、一般的な進め方を期別に整理すると次のようになります。
▼ IPO準備における契約管理の整備スケジュール
| 時期 | 契約管理で整えること |
|---|---|
| N-3期 | 契約書の現物を集め、台帳をつくる。契約管理規程と決裁権限規程を整備する |
| N-2期 | 申請から締結、台帳登録までの流れを文書化する。内部監査で契約管理を対象に含める |
| N-1期 | 整備した統制を通期で運用し、逸脱があれば是正する。監査法人と評価範囲を協議する |
| N期 | 運用の記録をもとに評価を実施し、内部統制報告書の提出に備える |
N-3期に着手した台帳づくりをN-2期末までに終えられないと、N-1期の運用評価に使える期間が残りません。現物を集める作業は想像よりも時間がかかります。各部署に声をかけてから実際に契約書が集まるまで、数か月かかることは珍しくありません。
なお、新規に上場した会社には、内部統制報告書の監査証明について特例があります。規模が一定の基準に達しない上場会社が、上場した日その他政令で定める日以後3年を経過する日までの間に提出する内部統制報告書は、公認会計士または監査法人の監査証明を受けることを要しないとされています6。
判定は、上場した日が属する事業年度の直前事業年度の数値で行います。見るのは連結貸借対照表または貸借対照表です。資本金として計上した額が100億円以上、または負債の部に計上した額の合計額が1,000億円以上であれば、特例の対象にはなりません7。
免除されるのは監査証明であって、内部統制報告書の提出と経営者による評価そのものは必要です。基準に達する規模で上場する場合は初年度から監査証明を受けることになるため、監査法人との契約や工数の見積りが変わります。
上場審査で確認される反社チェックと重要契約
反社会的勢力への対応は、確認そのものよりも記録の有無で差がつきます。取引開始前に確認したという事実が、いつ、誰によって、どの方法で行われたのかが残っていないと、確認していないのと同じ扱いになります。
確認は取引先単位で行い、取引先のマスタに確認日、確認した担当者、確認結果を持たせます。契約台帳からは取引先コードで参照する形にすると、同じ取引先と何件契約しても記録は1か所で済みます。関連当事者との取引や、事業の根幹に関わる重要な契約も、フラグを立てて抽出できるようにしておくと、審査での説明が早く済みます。
内部統制の土台になる契約書の一元管理
ここまで挙げた統制は、すべて契約台帳の上で動きます。権限を分けても、証跡を残しても、その契約が台帳に載っていなければ意味がありません。台帳の網羅性が、契約管理の内部統制の前提条件です。
社内に分散した契約書をどう集めるか
集め方は3段階です。最初に各部署へ棚卸しを依頼し、次に紙の契約書をデータ化し、最後に締結時の登録を業務そのものに組み込む。3段階目まで到達しないと、集めた直後からまた分散が始まります。
棚卸しの依頼で効くのは、期限と粒度を具体的に指定することです。「契約書を出してください」では集まりません。対象期間、契約の種類、提出方法、締切を書いた1枚の依頼書を作ると、回収率が変わります。紙のデータ化は社内の工数を大きく食う部分なので、外部に任せる選択肢も検討に値します。
TOKIUM契約管理は、契約書のスキャンを代行し、AIが契約管理台帳を自動作成するクラウドの契約書管理システムです4。あらゆる契約書を一元管理でき、契約更新が必要な契約書は毎月メールで通知されます。集める段階の負担を外に出せるので、管理部門は台帳の設計と運用に集中できます。
新リース会計基準の判定も同じ台帳の上で行う
2027年4月1日以降の事業年度から、新リース会計基準が強制適用されます8。この基準のもとでは、賃貸借という名前がついていなくても、実質的にリースにあたる取引が契約に含まれていないかを確かめる作業が生じます。判断の対象になるのは、結局のところ契約書です。
ここで効いてくるのが、統制のために集めた契約書がそのまま判定の母集団になることです。内部統制のために契約書を集めるいまが、リース判定の対象を同時に洗い出せるタイミングでもあります。別々のプロジェクトとして動かすと、同じ契約書を二度集めることになります。
TOKIUM契約管理では、契約にリースが含まれる可能性をAIが自動で判定し、判定の根拠とした条文をハイライト表示します48。AIの判定理由と該当条文を同じ画面で照らし合わせて確認できるため、複数ページにわたる契約書でも根拠の箇所をすぐ特定できます。なお、本運用の前に6か月間のドライラン期間を設けることが監査法人から推奨されています4。
リース側の統制と、新リース会計基準そのものの内容は、それぞれ別の記事で扱っています。
●リースの内部統制に関する記事はこちら
●新リース会計基準の実務対応に関する記事はこちら
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
整えた統制を誰が運用し続けるか
統制は作った時点では完成しません。契約は毎月増え、担当者は異動します。整備した仕組みを回し続ける役割を決めておかないと、1年後には台帳が現実と合わなくなります。
管理部門だけで回さないための役割分担
金融庁の実施基準では、内部統制とリスク管理が一体的に整備・運用されることの重要性を示したうえで、体制整備の考え方として3線モデル等が例示されています1。現場が第1線、管理部門が第2線、内部監査が第3線という整理です。
▼ 契約管理の統制を回すための役割分担
| 業務 | 担う部門 | 頻度 |
|---|---|---|
| 契約の申請と台帳への登録 | 契約を結ぶ現場部門 | 都度 |
| 契約内容の審査 | 法務または管理部門 | 都度 |
| 更新期限の監視と通知 | 管理部門 | 月次 |
| 台帳と会計データの突合 | 経理 | 月次または四半期 |
| 運用状況の点検 | 内部監査 | 年次 |
この形が崩れる原因は、ほぼ1つです。現場が台帳に登録しないことです。周知や教育で解決しようとしても長続きしません。登録しないと支払処理が進まない、といった業務上の必然を作るほうが確実です。社内の運用ルールとして、契約番号のない請求書は処理を進めないと決めておけば、登録は現場の仕事として定着します。
ただし、支払のすべてが契約に紐づくわけではありません。契約に基づく継続的な支払は契約番号、スポットの購買は発注番号で紐づけ、どちらの番号もない支払は例外として個別に承認する。この3分岐にしておくと、経理の現場が止まりません。
TOKIUM契約管理でできること
TOKIUM契約管理が契約管理の内部統制で担えるのは、3つです。1つ目は、契約書のスキャンを代行し、AIが契約管理台帳を自動作成することです。2つ目は、フォルダごとにユーザー単位で閲覧と編集の権限を設定できることです。3つ目は、契約にリースが含まれる可能性をAIが判定し、根拠条文まで示すことです48。
情報の取り扱いについては、情報セキュリティマネジメントシステムの第三者認証基準である国内規格JIS Q 27001:2014(ISO/IEC 27001:2013)の認証を取得しています4。
契約管理の内部統制をどこから整えるかでお悩みでしたら、TOKIUM契約管理の詳しい機能と導入の進め方を無料の資料にまとめています。ぜひダウンロードしてご覧ください。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
契約管理の内部統制に関するよくある質問
契約管理は必ずJ-SOXの評価範囲に入りますか
重要な事業拠点の、企業の事業目的に大きく関わる勘定科目に至る業務プロセスは、原則としてすべてが評価の対象です。ただし、重要な事業または業務との関連性が低く、財務報告に対する影響の重要性も僅少な業務プロセスは、評価対象としないことができます。その場合は、対象としなかった理由を記録しておく必要があります1。
非上場企業でも契約管理の内部統制は必要ですか
会社法上の大会社である取締役会設置会社は、業務の適正を確保するために必要なものとして法務省令で定める体制の整備を、取締役会で決定する義務があります2。J-SOXの対象でなくても、体制整備の義務そのものは生じます。
契約書をエクセルの台帳で管理していても監査に通りますか
エクセルだから通らない、ということはありません。論点になるのは、誰がいつ編集したかが残らない点です。台帳の改ざんや入力漏れを検知できる運用があるかどうかを説明できれば、様式そのものは問われません。
契約締結権限は誰に持たせるのが一般的ですか
代表取締役が持つ会社を代表する権限と、社内で決裁できる範囲は別の話です。実務では、金額と契約類型に応じて部門長から役員までを段階的に設定します。権限のない人が結んだ契約でも、相手方から権限があるように見えた場合は効力を否定できないことがあるため、対外的にどこまで示すかもあわせて決めておきます。
購買や発注のプロセスとはどう役割を分けますか
契約は取引条件を合意する行為、購買は合意した条件のもとで個別に発注する行為です。統制としては、契約管理が条件の妥当性と権限を、購買管理が発注ごとの実在性と正確性を担います。両者をつなぐのが契約番号です。
子会社の契約管理まで同じルールにすべきですか
連結対象となる子会社等(組合等を含む)は、評価範囲を決定する際の対象に含まれます1。ただし、重要な事業拠点の選定を経るため、連結子会社であっても評価の対象外になるものはあります。統制の作り込みも重要性に応じて濃淡をつけて構いません。全社共通で揃えるのは決裁権限の考え方と台帳の項目、個別に設計するのは運用の頻度、という分け方が現実的です。
- 金融庁(企業会計審議会)「財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)」令和5年4月7日(最終確認日:2026年9月17日) ↩︎
- 会社法(e-Gov法令検索)(最終確認日:2026年9月17日) ↩︎
- 日本取引所グループ「上場審査基準概要(スタンダード市場)」(最終確認日:2026年9月17日) ↩︎
- TOKIUM契約管理 公式サイト(最終確認日:2026年9月17日) ↩︎
- 金融庁「内部統制報告制度に関するQ&A」(問35)(最終確認日:2026年9月17日) ↩︎
- 金融商品取引法(e-Gov法令検索)(最終確認日:2026年9月17日) ↩︎
- 財務計算に関する書類その他の情報の適正性を確保するための体制に関する内閣府令(e-Gov法令検索)(最終確認日:2026年9月17日) ↩︎
- 株式会社TOKIUM プレスリリース「TOKIUM AI新リース判定、AI判定の根拠条文をハイライトする機能を追加」2026年7月30日(最終確認日:2026年9月17日) ↩︎