この記事は約 13 分で読めます。
リース部分と非リース部分の区分とは、1つの契約に含まれる対価を、借りている資産(原資産)を使用する権利に対する部分と、保守や清掃などのサービスに対する部分とに分けることです。新リース会計基準では、リースを含む契約について、原則として、この2つに分けて会計処理を行います。
複合機のリース料に保守料が含まれている。社用車のリースに点検と車検が付いている。オフィスの賃料と一緒に共益費を払っている。どれも1本の契約に両方が入っている例です。請求書には月額いくら、としか書かれていないことも珍しくありません。
この区分がいつから必要になるのかを、先に確かめておきます。
この会計基準は2027年4月1日以後開始する連結会計年度及び事業年度の期首から適用します。ただし、2025年4月1日以後開始する連結会計年度及び事業年度の期首から適用することができます。1
早期適用しない3月決算の会社であれば、2027年4月に始まる事業年度からの適用になります。なお、新リース会計基準を適用しない中小企業などでは、そもそも区分の要否が生じません。適用の有無に関しては以下の記事で詳しく解説しているので、あわせてご確認ください。
●中小企業のリースの資産計上と判定フローに関する記事はこちら
本記事では、区分の原則と対価の配分計算、契約書に内訳がないときの見積り方を扱います。続けて、区分しない選択をした場合の影響と税務上の扱いまでを、会計基準と適用指針の条文をもとに順に整理します。新リース会計基準への対応を効率化するクラウド契約書管理システム「TOKIUM契約管理」を提供するTOKIUMがお届けします。
リース部分と非リース部分の区分とは
使っている資産そのものの代金がリース部分、それに付いてくる人手のサービスの代金が非リース部分です。契約に両方が含まれるとき、借手と貸手はこの2つに分けて会計処理を行い、分けたリース部分だけが新リース会計基準の対象になります。
会計基準の条文では、この2つを「リースを構成する部分」「リースを構成しない部分」と呼びます。本記事では以降、読みやすさを優先してリース部分、非リース部分と書きます。
なお、契約がそもそもリースに当たるかどうかを見るリースの識別は、区分の前段にある別の論点です。
●新リース会計基準のリース識別に関する記事はこちら
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
リース部分は原資産を使用する権利の対価
リース部分は、借りている資産そのものを使う権利に対して払っている金額です。社用車なら車両本体の使用料、オフィスなら区画の賃料、複合機なら機器の使用料がこれにあたります。使用権資産とリース負債の計算に入るのは、このリース部分です。使用権資産は資産を使う権利、リース負債はその支払義務を表す科目で、どちらも貸借対照表に載ります。
非リース部分の代表例は保守・メンテナンス・清掃・警備
非リース部分の代表例は、保守、メンテナンス、清掃、警備です。判断の軸は費目の名前ではありません。その支払と引き換えに借手が何かを受け取っているか、つまり借手に財またはサービスを移転しているかどうかで決まります。
▼ 契約に含まれる費目と区分の考え方(借手の場合)
| 費目 | 区分 | そう判断する理由 |
|---|---|---|
| 賃料、機器の使用料、車両本体の使用料 | リース部分 | 原資産を使用する権利そのものに対する対価のため |
| 保守、メンテナンス、点検の作業代 | 非リース部分 | 資産の使用ではなく、借手に役務を提供する対価のため |
| 清掃、警備、設備管理の費用 | 非リース部分 | 同じく役務の提供にあたる。不動産の賃貸借契約で共益費に含まれることが多い |
| 消耗品の交換作業代 | 非リース部分 | 作業という役務の提供にあたるため |
| 固定資産税、保険料の相当額 | どちらにも当たらないコスト | 借手に財またはサービスを移転しないため。独立した非リース部分にはならず、配分の対象になる |
保守料をどの勘定科目で費用処理するかは、契約の内容と社内の科目設定によって決まります。
●ソフトウェアの勘定科目と保守料の処理に関する記事はこちら
契約の対価の内訳はリース部分・非リース部分・どちらにも当たらないコストの3つ
ここまで2つに分ける話をしてきましたが、実はもう1つあります。リース部分、非リース部分、そしてどちらにも当たらないコストの3つです。3つ目は対価から控除せず、契約の対価の一部としてリース部分と非リース部分に配分します。借手に何かを渡す支払ではないため、単独の区分にはならないという整理です。
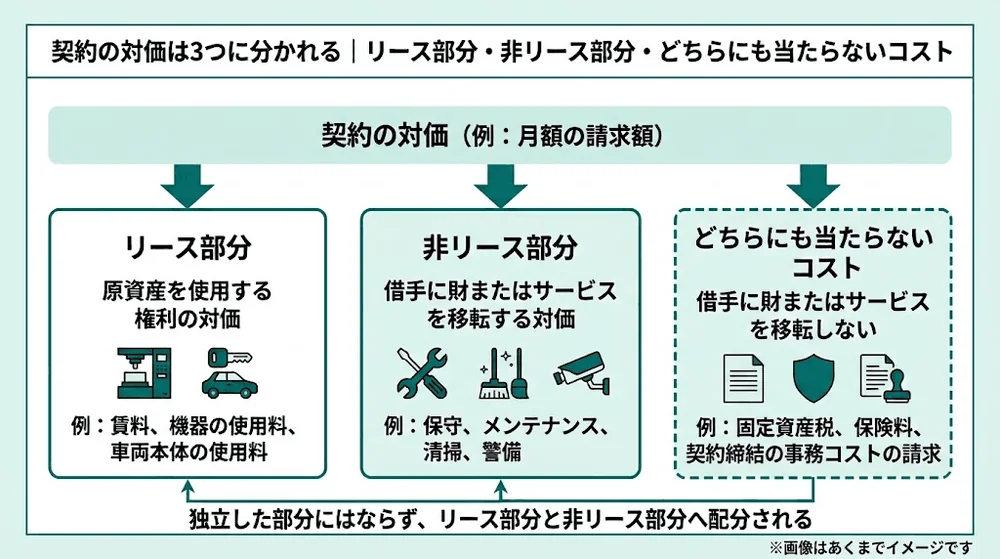
出典:企業会計基準適用指針第33号 第11項・BC15項・BC18項(企業会計基準委員会)(最終確認日:2026年9月16日)
借手は、契約における対価の中に、借手に財又はサービスを移転しない活動及びコストについて借手が支払う金額が含まれる場合、当該金額を契約における対価の一部としてリースを構成する部分とリースを構成しない部分とに配分します。このコストには、固定資産税及び保険料のほか、例えば、契約締結のために貸手に生じる事務コストの借手への請求等が含まれます。2
保守料は非リース部分として切り出し、固定資産税や保険料は切り出さずに配分する。この線引きが区分の出発点です。設例でも、借手が固定資産税及び保険料の金額を把握していたとしても、これを対価から控除することはしないと明記されています。
リース部分と非リース部分を区分する原則と対価の配分方法
分けたリース部分は新リース会計基準に従って処理し、非リース部分は該当する他の会計基準等に従って処理します。分けるときの配分の基準になるのが独立価格の比率です。
原則は分けて会計処理する
借手及び貸手は、リースを含む契約について、原則として、リースを構成する部分とリースを構成しない部分とに分けて会計処理を行います。1
この原則は借手にも貸手にも同じようにかかります。主な違いは、配分に使う価格の呼び方と、維持管理費用相当額を控除する方法が貸手にだけ残っている点です。このほか、貸手には一定の場合に合わせて取り扱える代替的な取扱いもあります。分けたあと、リース部分だけが使用権資産とリース負債の計算に入ります。
借手は独立価格、貸手は独立販売価格の比率で配分する
借手は独立価格の比率、貸手は独立販売価格の比率で配分します。言葉が違うのは、根拠にしている定義が違うからです。独立価格とは、その部分だけを単独で買ったらいくら請求されるか、という値段のことです。借手の場合は、貸手または類似のサプライヤーが当該構成部分または類似の構成部分について企業に個々に請求するであろう価格をもとに算定します。一方、貸手が使う独立販売価格は、売上の計上ルールを定めた収益認識会計基準第9項の定義を参照する用語です。
貸手における対価の配分は、収益認識会計基準との整合性を図るものであり、「独立販売価格」は、収益認識会計基準第9項における定義を参照します。2
貸手の会計処理そのものは別のテーマです。新リース会計基準の全体像は、親記事で解説しています。
●新リース会計基準の変更点と実務対応に関する記事はこちら
借手は旧基準の維持管理費用相当額を控除せずに配分する
旧基準は、リース料に含まれる固定資産税や保険料などを維持管理費用相当額と呼び、原則としてリース料総額から控除していました。保守などの役務提供相当額も、これに準じて処理することとしていました。新基準の借手では、この2つが逆方向の扱いに分かれます。役務提供相当額として取り扱ってきた金額はリースを構成しない部分に含まれることになると考えられ、維持管理費用相当額にあたるものは控除できず配分の対象になります。
借手においては維持管理費用相当額に関する企業会計基準適用指針第16号の定めは引き継がず、IFRS第16号と同様に、借手に財又はサービスを移転しない活動及びコストを独立価格の比率に基づきリースを構成する部分とリースを構成しない部分とに配分する方法のみ定めることとしました。2
貸手には、維持管理費用相当額を対価から控除して収益に計上する、または貸手の固定資産税、保険料等の費用の控除額として処理する方法が残っています。同じ契約を見ていても、借手と貸手で扱いが違うということです。
ただし、借手にもこの考え方が残っている場面が1つあります。企業の事業内容に照らして重要性の乏しいリースで、かつリース契約1件当たりの金額に重要性が乏しいリースについて使用権資産及びリース負債を計上しない取扱いを適用する場合には、1件当たりの金額の算定にあたり維持管理費用相当額の合理的見積額を控除することができます。使えないのは、対価の配分の場面だという点に注意してください。2
リース部分と非リース部分の区分が必要になる契約の例
区分が必要になるのは、資産を使う対価とサービスの対価が1本の契約にまとまっている契約です。請求書が月額いくらとしか書かれていなくても、区分が不要になるわけではありません。よく出てくる3つの類型を順に見たうえで、最後に少し性質の違う区分を1つ補足します。
複合機やOA機器は保守料とカウンター料金
複合機のリース契約では、機器の使用料がリース部分、保守料が非リース部分です。印刷枚数に応じて払うカウンター料金も、保守やトナー等の提供の対価にあたるため非リース部分です。名目が従量課金かどうかではなく、中身が保守やトナー等の提供であるかどうかで決まります。使用量に応じて変動する支払をリース負債に含めるかどうかは、区分とは別の論点です。別の記事で解説しています。
●リース料に含まれるものと変動リース料の扱いに関する記事はこちら
社用車のメンテナンスリースは点検・車検・消耗品交換
メンテナンスリースでは、車両本体の使用料がリース部分、点検や車検、消耗品交換の作業代が非リース部分です。間違えやすいのが自動車税と保険料です。適用指針が例示しているのは固定資産税と保険料ですが、自動車税や自賠責保険料も借手に財またはサービスを移転しないコストと考えられるため、実務上は非リース部分ではなく配分の対象として扱うことになります。条文に名指しの例示があるわけではないので、社内の判断根拠として整理を残しておいてください。
不動産賃貸借は共益費に含まれる清掃・警備
オフィスの賃貸借では、区画の賃料がリース部分、共益費に含まれる清掃や警備の費用が非リース部分です。共益費という名目でも、その中に清掃や警備の役務が含まれていれば非リース部分です。逆に、共益費の中身が建物の固定資産税や保険料であれば、どちらにも当たらないコストとして配分します。共益費が固定額で内訳が示されていない契約では、後述する独立価格の見積りが必要になります。
なお、土地と建物をそれぞれ独立したリースの構成部分とみるかは、リース同士を分ける別の論点です。敷金や礼金の扱い、リース期間の考え方は、それぞれ別の記事にまとめています。
●リース料に含まれるものと含まれないものに関する記事はこちら
●リース期間の判定と延長・解約オプションに関する記事はこちら
1つの契約に複数の資産があるときの資産ごとの区分の要否
ここからは論点が変わります。1つの契約に複数の資産が含まれるときは、資産ごとに独立したリースの構成部分として分かれることがあります。これは、1つの資産の中でリースとサービスを分ける区分とは別の作業です。パソコンを50台まとめて借りる契約なら、1台ずつが独立したリースの構成部分になり得ます。
原資産を使用する権利は、次の(1)及び(2)の要件のいずれも満たす場合、独立したリースを構成する部分です。(1)当該原資産の使用から単独で借手が経済的利益を享受することができること、又は、当該原資産と借手が容易に利用できる他の資源を組み合わせて借手が経済的利益を享受することができること。(2)当該原資産の契約の中の他の原資産への依存性又は相互関連性が高くないこと。2
契約書の別紙に資産の明細が付いている場合は、そこが分ける単位の手がかりになります。
リース部分と非リース部分を区分したときの対価の配分計算と仕訳
ここからは適用指針の設例7の数字で、実際の配分と仕訳を追います。設例は、将来払う金額を現在の価値に引き直す計算(割引)の影響を無視した簡略な例です。そのまま実務に当てはめるのではなく、計算の順番を確かめる材料として使ってください。
設例の前提は4つです。契約対価81,000千円、リース部分の貸手による独立販売価格72,000千円、非リース部分の貸手による独立販売価格18,000千円、そして契約対価に含まれる原資産に係る固定資産税及び保険料3,000千円。貸手による独立販売価格は、いずれも借手が把握している独立価格と等しいことが前提に置かれています。3
独立価格の比率で配分する4つの手順
配分は4つの手順で終わります。それぞれの独立価格を置く、合計する、比率を出す、契約対価に掛ける。この順番だけです。
▼ 独立価格の比率による配分(適用指針[設例7]借手の場合)
| 手順 | 内容 | 金額 |
|---|---|---|
| ① 独立価格を置く | リース部分の独立価格 | 72,000千円 |
| 非リース部分の独立価格 | 18,000千円 | |
| ② 合計する | 独立価格の合計額 | 90,000千円 |
| ③ 比率を出す | リース部分 72,000/90,000 | 80% |
| 非リース部分 18,000/90,000 | 20% | |
| ④ 契約対価に掛ける | リース部分 81,000×72,000/90,000 | 64,800千円 |
| 非リース部分 81,000×18,000/90,000 | 16,200千円 |
つまずきやすいのは、合計する手順と掛ける手順の関係です。独立価格の合計90,000千円と、実際に払う契約対価81,000千円は一致していません。一致しないのが普通で、だからこそ比率で配分します。設例には差額の理由が書かれていないため、ここでは独立価格の比率で配分しています。
固定資産税及び保険料の3,000千円は、この計算に別枠では登場しません。対価から差し引かないため、81,000千円の一部として配分され、64,800千円と16,200千円の両方に含まれています。
区分した場合としない場合で仕訳はどう変わるか
同じ契約でも、区分するかしないかで貸借対照表に載る金額が変わります。設例7の第1回支払日の仕訳を並べると、違いがはっきりします。単位は千円です。
▼ 区分した場合としない場合の仕訳(適用指針[設例7]借手・単位は千円)
| 場面 | 区分した場合 | 区分しない場合 |
|---|---|---|
| リース開始日 | (借)使用権資産 64,800 /(貸)リース負債 64,800 | (借)使用権資産 81,000 /(貸)リース負債 81,000 |
| 第1回支払日 支払 | (借)リース負債 6,480、費用 1,620 /(貸)現金預金 8,100 | (借)リース負債 8,100 /(貸)現金預金 8,100 |
| 第1回支払日 償却 | (借)減価償却費 6,480 /(貸)減価償却累計額 6,480 | (借)減価償却費 8,100 /(貸)減価償却累計額 8,100 |
| 半期の費用合計 | 8,100 | 8,100 |
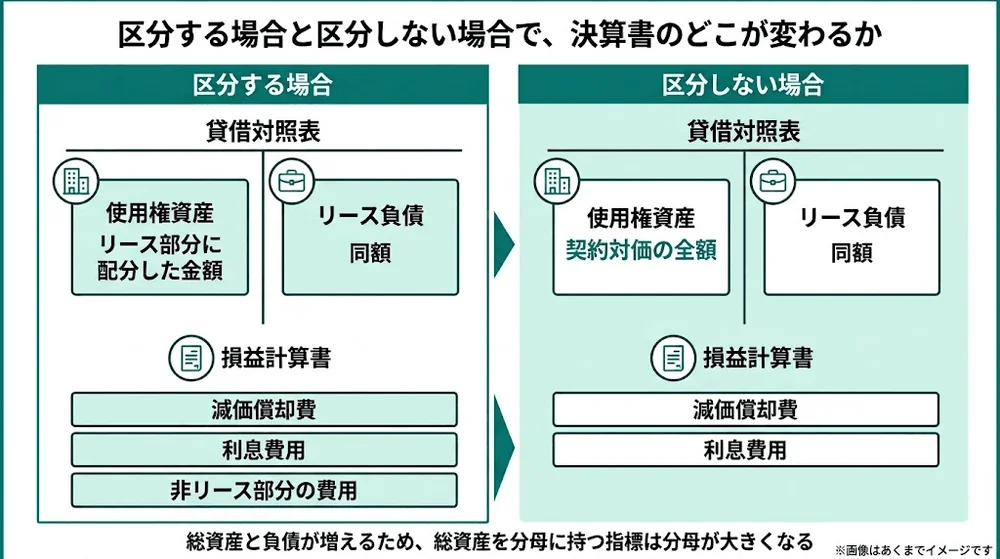
注意したいのは、16,200千円は区分しても消えるわけではないという点です。区分すれば非リース部分の費用として損益計算書に出て、区分しなければ使用権資産とリース負債に含まれて貸借対照表に載ります。載る場所が変わるだけで、払う金額は同じです。
設例は割引の影響を無視しているため、半期の費用合計は区分してもしなくても変わりません。
実務では、借手のリース料に含まれている利息相当額を、借手のリース期間にわたり、原則として利息法により配分します。利息法では負債の残高が大きいほど利息費用も大きくなるため、リース負債が大きくなる区分しない場合のほうが初期の費用は重くなると考えられます。1
リース部分と非リース部分の独立価格がわからないときの見積り方
実務で最も詰まるのがここです。契約書に内訳が書かれていない契約のほうが多く、貸手に聞いても教えてもらえないことがあります。内訳がないことは、区分しなくてよい理由にはなりません。見積る方法が定められています。
独立価格は貸手や類似のサプライヤーの請求額から考える
借手においてリースを構成する部分とリースを構成しない部分の独立価格が明らかでない場合、借手は、観察可能な情報を最大限に利用して、独立価格を合理的な方法で見積ります。2
観察可能な情報は社内外にあります。貸手の見積書の内訳、社内の別部署が単独で契約している同じ機種の保守料、同じメーカーの他の契約の実績単価。保守料金表を公開していない業界もあるため、社内の実績値を集めておくと翌期以降が楽になります。
どこにも内訳が見つからないときでも、区分が免除されるわけではありません。観察できる情報を積み上げて、合理的に説明できる水準の見積りをつくることになります。見積るのはあくまで独立価格であって、配分そのものではありません。独立価格が出そろったら、その比率で契約対価を配分します。
大事なのは金額の精密さではありません。どの情報をもとに見積ったのかを示せることと、同じ種類の契約に同じ考え方を当てはめていることです。何を記録に残すかは、本記事の最後の章で整理します。
契約書と見積書のどこを見るか
読む場所を先に決めておくと、担当者が変わっても同じ判断ができます。見るのは契約書の次の5か所です。
▼ 契約書で独立価格の手がかりを探す5か所
| 確認箇所 | 何が分かるか |
|---|---|
| 料金表・内訳欄 | リース料と保守料が分かれて記載されていないか。分かれていれば独立価格の最有力の根拠になる |
| 保守・メンテナンスの条項 | どんな役務を、どの頻度で提供するか。非リース部分の中身を特定できる |
| 別紙の料金明細 | 本文に内訳がなくても、別紙で費目別に示されていることがある |
| 再リース・更新の条項 | 更新後の金額の内訳。当初契約より細かく書かれていることがある |
| 諸費用の負担者の条項 | 固定資産税や保険料を誰が負担するか。どちらにも当たらないコストの有無が分かる |
契約書で足りなければ、同じ取引の見積書や納品書に当たります。見積り段階では費目別に出ていて、契約書では合算されているケースは実際に多くあります。
契約書のどの条項を見て何を判断したかが残っていないと、担当者が代わったときに同じ判断を再現できません。独立価格の見積りは、契約書のこれらの確認箇所をもとに自社で判断する領域です。判断の跡をどこに残すかは、最後の章で扱います。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
リース部分と非リース部分を区分しない選択の条件と選択単位
区分の作業は軽くありません。契約ごと、資産ごとに独立価格を集める必要があります。そのため会計基準は、借手について分けずに処理する選択を認めています(貸手には別に代替的な取扱いが定められています)。
会計基準の結論の背景は、この取扱いを会計基準の開発目的を達成するための「例外的な取扱い」と位置づけています(同じ箇所でIFRS第16号の結論の根拠を紹介する文には「実務上の便法」という呼び方も出てきます)。実務では簡便法とも呼ばれますが、本記事では区分しない選択と書きます。ただし選べる単位と、まとめられる方向には制約があります。
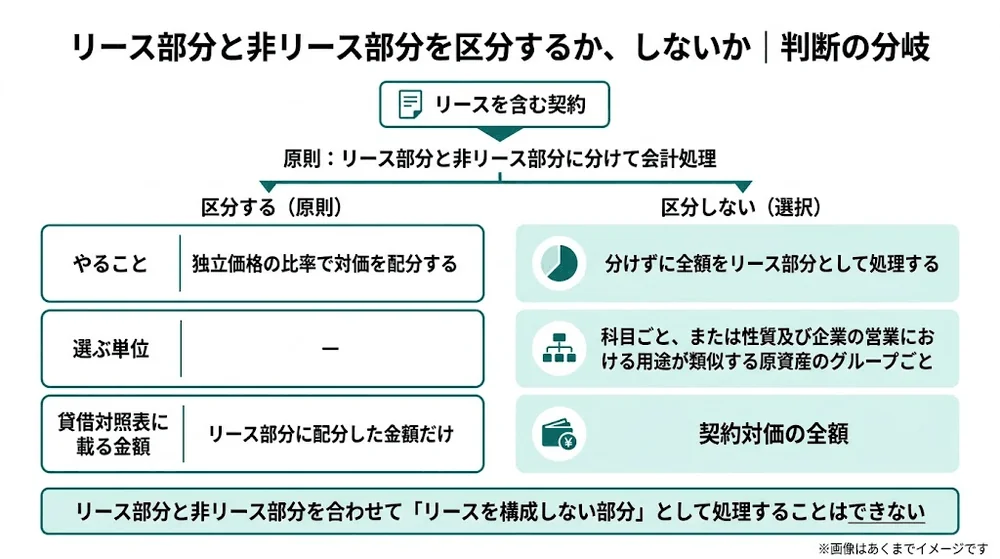
出典:企業会計基準第34号 第28項・第29項・BC33項(企業会計基準委員会)(最終確認日:2026年9月16日)
区分しない選択の単位は科目ごとまたは類似する資産のグループごと
借手は、前項(第28項)の定めにかかわらず、対応する原資産を自ら所有していたと仮定した場合に貸借対照表において表示するであろう科目ごと、又は性質及び企業の営業における用途が類似する原資産のグループごとに、リースを構成する部分とリースを構成しない部分とを分けずに、リースを構成する部分と関連するリースを構成しない部分とを合わせてリースを構成する部分として会計処理を行うことを選択することができます。1
選ぶ単位は契約ではありません。禁止されているのは、同じ科目の中で契約ごとに扱いを変えることです。裏を返せば、車両運搬具は区分しない、工具器具備品は区分する、という科目ごとの使い分けはできます。どの単位で選ぶかを決めることが、そのまま会計方針を決めることになります。
連結財務諸表においては、個別財務諸表において個別貸借対照表に表示するであろう科目ごと又は性質及び企業の営業における用途が類似する原資産のグループごとに行った前項の選択を、見直さないことができます。1
任意の定めなので、子会社ごとに違う選択が残ることは許容されます。連結で見直すかどうかは会社が判断することになりますが、方針を先に決めておくと後の工数が読めます。
なお、そもそも区分の対象をどこまで広げるかは、短期リースや少額リースについて使用権資産とリース負債を計上しない選択ができるかを先に確認してから決めると、手戻りが減ります。少額リースの判定方法に関しては以下の記事で詳しく解説しているので、あわせてご確認ください。
●少額リースの判定方法と1件当たりの金額の算定に関する記事はこちら
まとめて非リース部分として処理することはできない
区分しない選択でまとめられる方向は一方通行です。リース部分と関連する非リース部分を合わせて「リースを構成しない部分」として処理することは認められていません。全額をサービス扱いにして、貸借対照表に載せること(オンバランス)を避ける処理はできません。
リースを構成する部分と当該リースに関連するリースを構成しない部分とを合わせてリースを構成しない部分として会計処理を行うことは、IFRS第16号も認めていません。借手のすべてのリースについて資産及び負債を計上する会計基準の開発方針を踏まえて、本会計基準においてもこれを認めていません。1
区分しない選択がリース負債と財務指標に与える影響
区分しない選択は、手間を省くかわりに貸借対照表に載る金額が増える選択です。会計基準の結論の背景は、この点についてIFRS第16号の結論の根拠を次のように紹介しています。
IFRS第16号の結論の根拠では、一般的に、借手が重要なサービス構成部分のある契約について実務上の便法を採用すると、当該契約についての借手のリース負債が大きく増大することになるので、借手がこの実務上の便法を採用する可能性が高いのは、契約の非リース構成部分が比較的小さい場合のみであると予想していると説明されています。1
リース負債と使用権資産に非リース部分まで含めて計上される
区分しない選択をすると、使用権資産とリース負債には非リース部分の対価まで含まれます。設例7では、その差は16,200千円でした。保守料の比重が大きい契約ほど、この差は開きます。
手間を理由にこの選択へ寄せると、負債が膨らんでから気づくことになります。サービス部分が全体に占める割合を見てから決める順番が安全です。
自己資本比率もROAも総資産が増えるぶん下がる
指標が動く理由は単純です。区分しない選択をすると資産と負債が同じ額だけ大きくなり、総資産を分母に持つ指標の分母が増えるから。自己資本比率もROAも、分母が増えるぶん低下する方向に働きます。ただし自己資本比率は、初期の費用が重くなる分だけ分子も減るため、分母だけを見た試算より下がり幅は大きくなります。
出典:企業会計基準第34号 第29項・BC33項、企業会計基準適用指針第33号[設例7](企業会計基準委員会)(最終確認日:2026年9月16日)
一方、損益計算書への影響は向きが一様ではありません。非リース部分の費用が減価償却費とリース負債に係る利息費用に置き換わるため、どの段階の利益に入るかは社内の科目設定によって変わります。ROAの分子である利益もこの影響を受けるため、下がり幅は一律ではありません。なお利息費用は、損益計算書において区分して表示するか、含まれる科目及び金額を注記することが求められています。
どれだけ動くかは、保守料の比重と契約の本数、そして新基準へ移行するときの取扱い(経過措置)の選び方で変わります。自社の契約で試算してみないと分かりません。オンバランス化そのものが財務に与える影響は、親記事で扱っています。
なお、経過措置に関しては以下の記事で詳しく解説しているので、あわせてご確認ください。どの経過措置を選ぶかで、適用初年度の使用権資産とリース負債の金額が変わります。
●新リース会計基準の経過措置と適用初年度の実務に関する記事はこちら
●新リース会計基準のオンバランス化と財務への影響に関する記事はこちら
リース部分と非リース部分を区分した場合の税務上の取扱い
会計で区分しても、税務が自動的に同じ形になるわけではありません。法人税は会計の区分に従える一方、消費税は原則として一体の取引として扱うという非対称があります。ここは読者の盲点になりやすいところです。
法人税は合理的な区分であれば会計の区分に従える
税務ではファイナンス・リースとオペレーティング・リースの分類が残っており、この判定をF/O判定と呼びます。
法人税については、新リース会計基準に従ってリース部分と非リース部分の区分をした場合、その区分が合理的なものであれば、これに従って税務処理をすることが認められます。この場合のF/O判定は、リース部分について行います。4
会計で区分したあとに、リース部分についてどちらに当たるかを判定します。この判定に使う分子と分母は、会計で区分したかどうかで変わります。リース事業協会のQ&Aは、法人税基本通達12の5-1-3で示された方法の例として、次の整理を示しています。
▼ 会計上の扱いによるF/O判定の違い(現在価値基準の場合・法人税基本通達12の5-1-3で示された方法の例)
| 会計上の扱い | 現在価値基準の計算 |
|---|---|
| リース部分と非リース部分を区分する | リース部分の借手のリース料の現在価値 ÷ 原資産の現金購入価額 がおおむね90%以上 |
| リース部分と非リース部分を区分しない | 契約対価(非リース部分を含む)の現在価値 ÷ 原資産の現金購入価額(非リース部分を含む)がおおむね90%以上 |
このうち区分する場合は、契約書を含むエビデンスに基づき、それぞれの部分の独立価格の比率に基づいて配分していること、及び税務上もその区分(独立価格配分)が合理的と認められた場合を前提としています。4
同じQ&Aは、もう1つの判定方法として経済的耐用年数基準も示しています。会計リース期間が原資産の経済的耐用年数のおおむね75%以上かどうかで判定する方法です。ただし例外があります。原資産の特性や経済的耐用年数の長さ、中古市場の存在等を考慮した場合に、現在価値基準による判定が90%を大きく下回ることが明らかな場合は、この方法からは除かれます。
消費税は原則として一体の取引として扱う
消費税については、会計上、リース部分と非リース部分を区分したとしても、基本的には一体としての取引であり、リース部分と非リース部分をそれぞれ別の取引とすることはできず、その取引に応じた課税関係となります。なお、リース部分と非リース部分がその取引実態に応じて、契約書上、リース部分の対価と非リース部分の対価とに区分されている場合は、消費税の取扱いもリース部分と非リース部分をそれぞれ別の取引とすることができます。4
分かれ目は契約書の書き方です。Q&Aは「対価が区分され明記」を、契約書においてリース部分の対価と非リース部分の対価とに合理的に区分されており、かつ明確に記載されているもの(会計上の参考資料としての区分ではなく、対価の内訳として記載されているものを含む)を指す、と説明しています。会計上の参考資料として内訳を作っただけでは足りません。4
支払った消費税を差し引く仕入税額控除も、いつ差し引けるかが契約書の書き方で分かれます。
▼ 契約書の書き方による仕入税額控除の違い(借手)
| 契約書の対価の記載 | 仕入税額控除の扱い |
|---|---|
| リース部分と非リース部分の対価の区分なし | 会計上区分していても、全体をリースとして控除する。税務上のリース取引はリース開始日に控除(賃貸借処理をしている場合は分割控除が可能)、オペレーティング・リースは支払うべき日の属する課税期間に控除 |
| リース部分と非リース部分の対価が区分され明記 | リース部分は上と同じ扱い。非リース部分はサービスの内容に応じて控除する |
リース取引と消費税の全体像は、別の記事で解説しています。
●リース取引の消費税の取扱いに関する記事はこちら
本記事で扱ったのは、区分したときに税務がどうなるかという範囲です。新基準の適用で法人税の申告調整がどう変わるかに関しては以下の記事で詳しく解説しているので、あわせてご確認ください。
●新リース会計基準の税務と法人税の申告調整に関する記事はこちら
【関連する無料マンガ】
▶マンガでわかる!新リース会計基準とは
※すぐにPDF資料をお受け取りいただけます
区分の判断を続ける体制のつくり方
区分は初年度で終わる作業ではありませんが、毎期やり直す作業でもありません。日常の運用で必要なのは再配分ではなく、見直しの引き金になる事象が起きていないかの確認です。
契約期間中は、契約条件が変更されない限り、契約がリースを含むか否かの判断を見直しません。1
対価の配分をいつ見直すかについて、会計基準に明文の定めはありません。契約条件が変更されたときや、リース負債の計上額を見直すときに、あわせて再検討することになります。
初年度に間に合わせても、翌期に同じ説明ができなければ意味がありません。続くのは作業ではなく、判断を再現できる状態のほうです。
TOKIUMが2025年7月に全国の経理・財務担当者1,100名を対象に実施した調査では、新リース会計基準の適用開始以降の業務に対する不安要素として、「適用開始後の社内ルールの構築」を挙げた人が59.8%と最も多くなりました。5
区分の根拠を契約書のどこに残すか
残すのは4つです。使った独立価格の水準、その出典、見積った日付、そして同じ種類の契約への当てはめ方。この4つが契約書と別の場所にあると、担当者が変わった時点で引き継ぎが途切れます。
判断のメモを契約書と同じ場所に置くには、まず契約書そのものがそこにある必要があります。TOKIUM契約管理では、契約書PDFのプレビュー画面に直接マーカーで線を引いたりコメントを残したりでき、書き込んだ内容は契約書を閲覧する権限のあるメンバーにのみ共有されます。6紙の契約書は、郵送するだけでTOKIUMが製本済みのまま非破壊でスキャンを代行します。この代行は標準サービスに含まれるため、追加費用は発生しません。
TOKIUM契約管理は、契約内容を基にリースが含まれる可能性をAIが自動判定し、判定根拠となった条文を契約書PDFにハイライトします。契約書からは「違約金」「解約不能期間」「敷金」などの項目を自動で抽出します。7
ここで自動化できるのはリースの識別と、その判定根拠の特定までです。独立価格をいくらと見積り、どの比率で配分するかは自社の判断になります。
判断を続けるのは誰の仕事になるか
現実的な落としどころは1つです。判断の基準は経理が一本化して持ち、締結した契約書が経理まで届く流れを自社の業務フローとして決めておくこと。リースを含む可能性の一次スクリーニングを誰が行うかを契約締結の手順の中で決め、会計判断は経理が担います。
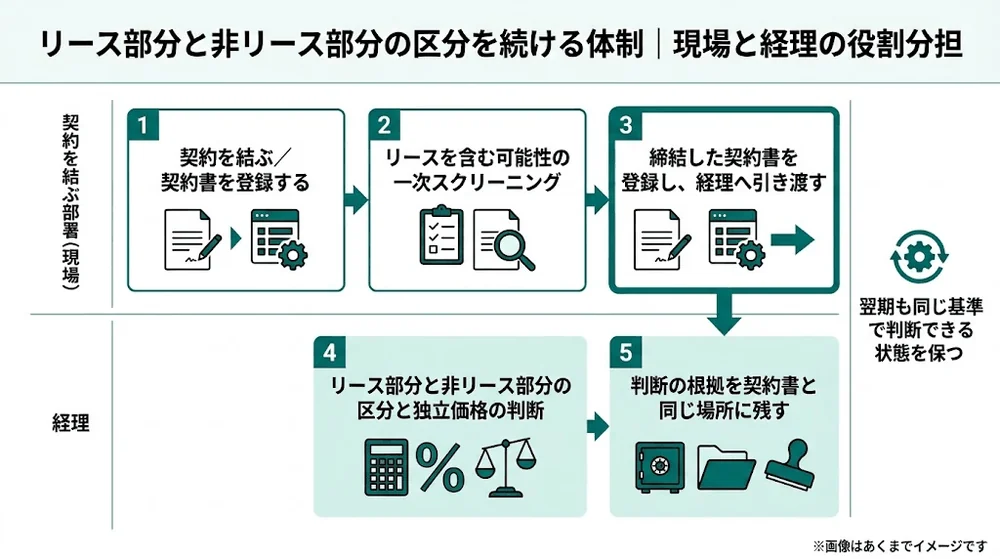
締結後に経理が探しに行く運用は、契約件数が増えた時点で必ず止まります。TOKIUM契約管理は任意のフォルダを作成し、フォルダごとにユーザー単位で閲覧や編集の権限を設定できるため、部署ごとにフォルダを分けたうえで、経理が判断に必要な範囲を横断して確認する形をつくれます。TOKIUM契約管理の累計導入社数は3,000社(2026年5月末時点)で、そのうち上場企業は300社以上です。
本当に重いのは初年度の判断そのものではなく、それを毎期続ける仕組みのほうです。リースに該当する可能性をAIが判定する進め方は、TOKIUM AI新リース判定の製品ページでご確認いただけます。8区分の対象になる契約をどう洗い出すかは、別の記事にまとめています。
●リース契約の洗い出しと使用権資産の計算に関する記事はこちら
●隠れリースの具体例と洗い出しのチェックポイントに関する記事はこちら
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
リース部分と非リース部分の区分に関するよくある質問
短期リースや少額リースでも区分は必要ですか
配分の作業は必要ありません。免除規定(短期リースや少額リースについて使用権資産とリース負債を計上しなくてよい定め)を適用する場合、計上する金額がないため配分する実益がないからです。ただし、免除規定を適用できるかどうかを判定する段階で、区分の考え方を使う場面があります。免除規定そのものの要件は、別の記事で解説しています。
●少額リースと短期リースの免除規定に関する記事はこちら
貸手側の区分は借手と同じですか
原則として分ける点は同じですが、本文で触れた独立販売価格の比率と維持管理費用相当額の控除に加えて、一定の場合に合わせて取り扱える代替的な取扱いがあります。設例7は、維持管理費用相当額がリース部分の金額に占める割合に重要性が乏しいとはいえないと判断したうえで、3,000千円を控除した78,000千円を配分し、62,400千円と15,600千円になる例を示しています。控除する方法を選択する場合で、維持管理費用相当額がリース部分の金額に対する割合に重要性が乏しいときは、当該維持管理費用相当額についてリース部分の金額に含めることができます。合わせて取り扱えるのは、次の条件をすべて満たす場合です。非リース部分が収益認識会計基準の適用対象であること。収益の計上の時期及びパターンが同じであること。そしてリース部分がオペレーティング・リースに分類されること。
契約書に内訳がなければ全額をリース料にしてよいですか
見積りもせずに全額をリース料とするなら、それは区分しない選択をしたことになります。その場合は科目ごと、または性質及び企業の営業における用途が類似する原資産のグループごと、という選択単位のルールに従うことになります。まずは貸手へ内訳の提示を依頼してください。
再リースの保守料はどう扱いますか
借手が再リース期間を借手のリース期間に含めない場合、再リースを独立したリースとして会計処理することができます。独立したリースとして扱うなら、その契約について改めて区分を行います。再リース後は保守の範囲が変わることもあるため、当初契約の内訳をそのまま使わずに確認してください。
●リース期間の判定と再リースの考え方に関する記事はこちら
- 企業会計基準委員会「企業会計基準第34号 リースに関する会計基準」(2024年9月13日公表)(最終確認日:2026年9月16日) ↩︎
- 企業会計基準委員会「企業会計基準適用指針第33号 リースに関する会計基準の適用指針」(2024年9月13日公表)(最終確認日:2026年9月16日) ↩︎
- 企業会計基準委員会「企業会計基準適用指針第33号 リースに関する会計基準の適用指針 設例」(2024年9月13日公表・PDF)(最終確認日:2026年9月16日) ↩︎
- 公益社団法人リース事業協会「リース税制に関するQ&A」(2025年12月19日公表・PDF)(最終確認日:2026年9月16日) ↩︎
- TOKIUM「新リース会計基準に関する実態調査」(2025年7月調査)(最終確認日:2026年9月16日) ↩︎
- TOKIUM「TOKIUM契約管理、契約書のPDFプレビュー画面に直接書き込みができる機能を追加」(2026年9月9日公表)(最終確認日:2026年9月16日) ↩︎
- TOKIUM「TOKIUM契約管理」製品ページ(最終確認日:2026年9月16日) ↩︎
- TOKIUM「TOKIUM AI新リース判定」製品ページ(最終確認日:2026年9月16日) ↩︎