この記事は約 12 分で読めます。
新リース会計基準で抜本的に変わるのは借手の会計処理で、貸手はファイナンス・リースとオペレーティング・リースに分ける枠組みがそのまま残ります。ただし「基本的に維持」で片づけると危ない論点があります。収益の計上方法が見直されたこと、貸手のリース期間を2つの方法から選ぶこと、注記が増えること、そして貸手に固有の経過措置があることです。
この記事では、貸手側の会計処理を、分類の判定から仕訳、表示、注記、経過措置、実務対応まで順に整理します。根拠は企業会計基準第34号1と企業会計基準適用指針第33号2に当たりました。税務については国税庁のタックスアンサー3を参照しています。
貸手のリース会計処理は新リース会計基準で何が変わるか
貸手の会計処理は、収益認識会計基準との整合性を図る点と、リースの定義およびリースの識別を除き、基本的に企業会計基準第13号の定めが踏襲されています1。リースをファイナンス・リースとオペレーティング・リースに分ける枠組みも、これまでどおり残ります1。そのうえで実務で押さえる必要があるのは、収益の計上方法、リースの識別、貸手のリース期間、リースを構成しない部分の対価の配分、注記、そして経過措置です。
借手は原則としてすべてのリースについて使用権資産とリース負債を計上します。費用配分についても、リースがファイナンス・リースであるかオペレーティング・リースであるかにかかわらず、使用権資産に係る減価償却費とリース負債に係る利息相当額を計上する単一の方法によることとされました1。この借手側の改正は、貸手には及びません。ただし「及ばない」と「何も変わらない」は別の話です。
変わらない点は分類の枠組み
貸手はリースをファイナンス・リースとオペレーティング・リースに分類します。さらにファイナンス・リースを、所有権移転ファイナンス・リースと所有権移転外ファイナンス・リースに分けます1。ファイナンス・リースは通常の売買取引に準じた処理、オペレーティング・リースは通常の賃貸借取引に準じた処理という対応も同じです。
変わる点は収益を認識する入口
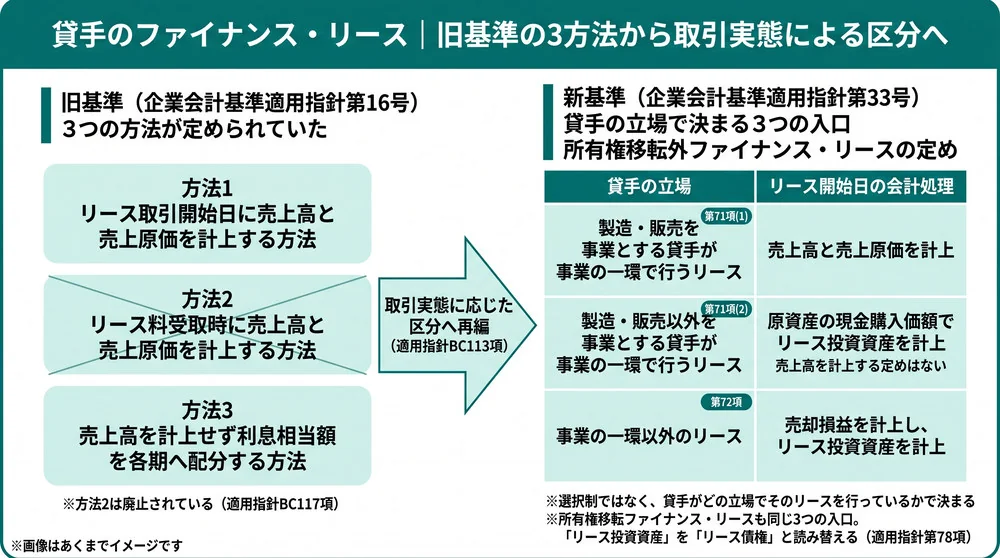
旧基準の適用指針では、ファイナンス・リースの貸手に3つの会計処理方法が定められていました。リース取引開始日に売上高と売上原価を計上する方法、リース料受取時に売上高と売上原価を計上する方法、売上高を計上せずに利息相当額を各期へ配分する方法の3つです2。実務ではこれらを第1法・第2法・第3法と呼ぶことがありますが、この呼称は基準にも適用指針にも出てきません。
このうち、いわゆる第2法にあたるリース料受取時に売上高と売上原価を計上する方法は廃止されました2。収益認識会計基準で、対価の受取時にその受取額で収益を計上することが認められなくなったことが契機とされています。
残る2つがそのまま選択肢として残ったわけでもありません。新基準はリースの取引実態に応じて会計処理を行うと定め直しており、貸手がどういう立場でそのリースを行っているかで処理が決まります2。本記事では、この立場の違いを「入口」と呼びます。どの入口に当たるかは分類とは別の軸なので、あわせて確認してください。
もう1つ、製造・販売を事業とする貸手が事業の一環で行うリースについては、旧基準の適用指針にあった販売益相当額を繰り延べる方法が踏襲されませんでした2。製品の販売手段としてリースを使う場合、経済的な実質は販売と近いため、収益認識会計基準の考え方に合わせてリース開始日に売上高を計上する形に整理されています。
残る変更点は識別とリース期間と対価の配分と注記
先ほど挙げた6項目のうち、収益の計上方法はいま見たとおりで、仕訳の章で具体的に扱います。経過措置を扱うのは記事の後半です。残る4つ、リースの識別、貸手のリース期間、リースを構成しない部分の対価の配分、注記を先に一覧で押さえておきます。
▼ 貸手側で押さえる4つの変更点
| 変わる点 | 内容 | 解説している章 |
|---|---|---|
| リースの識別 | 契約書の名称ではなく、特定された資産の使用を支配する権利を一定期間にわたり対価と交換に移転しているかで判断する1。会計基準の適用により、これまで企業会計基準第13号で会計処理されていなかった契約にリースが含まれると判断される場合があると考えられている2 | 貸手側で必要になる実務対応 |
| 貸手のリース期間 | 貸手は2つの方法から選んでリース期間を決める1。選び方によって分類の判定結果が変わる | 貸手のリース期間は2つの方法から選ぶ |
| リースを構成しない部分の対価の配分 | 契約の対価を、リースを構成する部分と構成しない部分に独立販売価格の比率で配分する。維持管理費用相当額の扱いも定められている2 | 本記事では扱わない |
| 注記 | 開示目的が新たに置かれ、リース債権とリース投資資産の内訳や回収予定額の注記が求められる12 | 貸手の表示と注記 |
転貸、いわゆるサブリースについては、中間に立つ貸手がヘッドリースに係る使用権資産を参照して分類することとされました2。中間に立つ貸手の会計処理は論点が多いため、別記事で扱います。
適用開始は2027年4月
適用が始まるのは、2027年4月1日以後に開始する連結会計年度および事業年度の期首からです。2025年4月1日以後に開始する年度の期首からの早期適用も認められています1。貸手も借手も、適用時期そのものに違いはありません。
●新リース会計基準の変更点と対応手順に関する記事はこちら
貸手のリース期間は2つの方法から選ぶ
貸手のリース期間は、借手のリース期間と同じ方法で決めるか、解約不能期間に一定の期間を加えて決めるかを選べます1。どちらを選ぶかで、後の分類判定の結果が変わることがあります。
借手と同じ方法にするか、解約不能期間から組み立てるかを選ぶ
貸手のリース期間の決め方は、次の2つのいずれかです1。
▼ 貸手のリース期間の決め方
| 方法 | 内容 |
|---|---|
| 借手のリース期間と同様に決定する方法 | 借手が解約不能期間に、行使が合理的に確実な延長オプションの対象期間などを加えて決めた期間を、貸手も使う |
| 解約不能期間を基礎に決定する方法 | 借手が原資産を使用する権利を有する解約不能期間に、事実上解約不能と認められる期間を含める。さらに、リースが置かれている状況からみて借手が再リースする意思が明らかな場合は、その再リース期間を加える |
どちらを選ぶかは会計方針の問題で、契約ごとに都合よく使い分けるものではありません。基準の結論の背景でも、継続して適用することを条件として2つの方法を認めたと説明されています1。
選び方は、次に出てくる2つの判定基準の両方に効きます。貸手のリース料は貸手のリース期間中に借手が行う支払をいうため現在価値基準の分子が動き、経済的耐用年数基準ではリース期間そのものが分子になるからです12。リース期間の決め方を変えると、同じ契約でも分類の結論が変わりうるわけです。
借手のリース期間と一致しないことがある
借手のリース期間は第31項、貸手のリース期間は第32項と、別々の定めに従います1。同じ契約でも、借手と貸手で期間が食い違うことがあります。
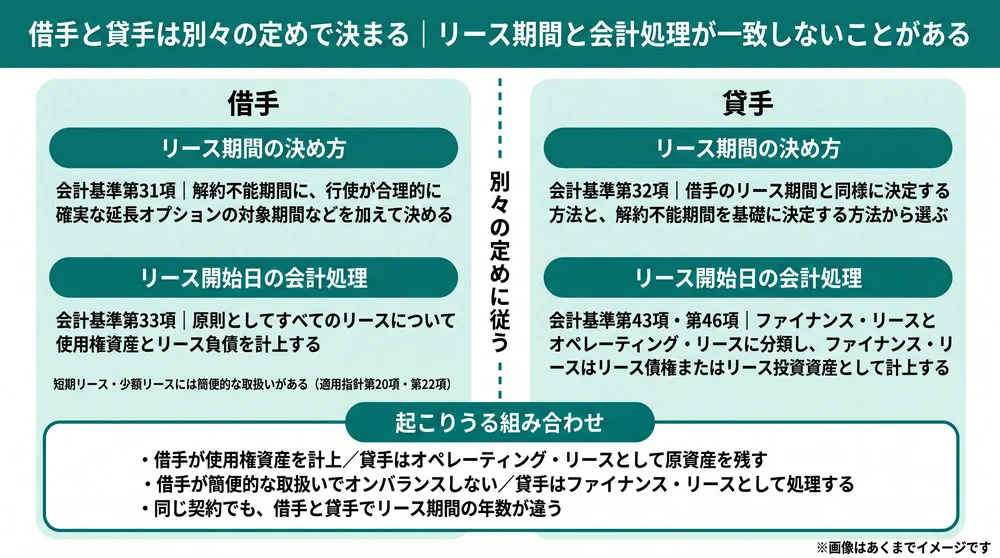
食い違い自体は基準が想定している状態なので、無理に揃える必要はありません。困るのは、借手から「そちらは何年で見ていますか」と問われたときに即答できない場合です。どちらの方法を選んだかを会計方針として先に決めておけば、問い合わせにも説明できます。
貸手のリースの分類と判定基準
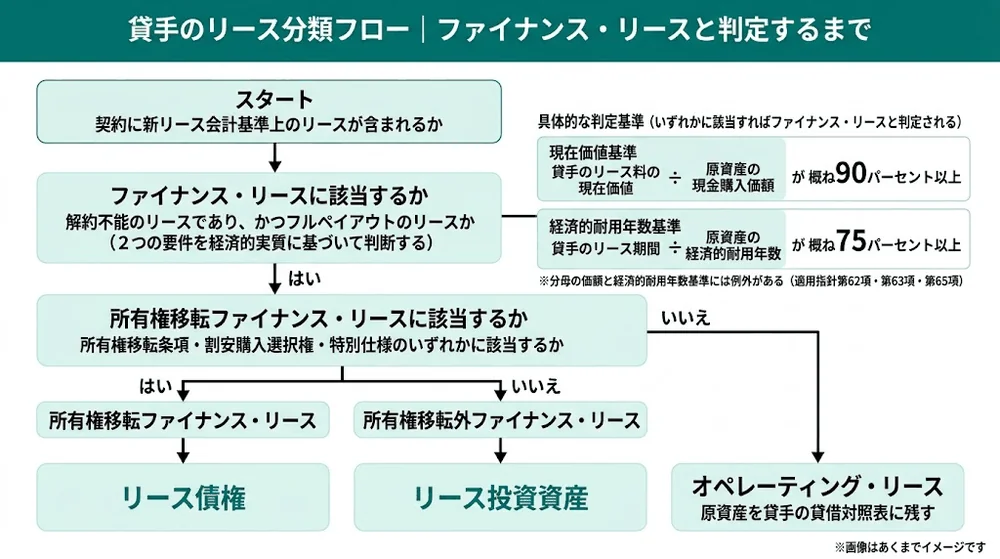
貸手の分類は、解約不能とフルペイアウトの2つを満たすかを見て、満たせばファイナンス・リース、満たさなければオペレーティング・リースとする流れです12。なお原資産とは、リースの対象となる資産で、貸手によって借手にその資産を使用する権利が移転されているものを指します1。
解約不能とフルペイアウトの2要件をみる
解約不能とは、契約期間の中途で解約できないリースを指します。契約書に解約条項があっても、事実上解約できないなら解約不能に準ずるものとして扱います。典型例は、中途解約時に未経過期間のリース料の概ね全額を規定損害金として支払う定めがあるケースです。なお規定損害金とは、解約に際して支払わなければならない相当の違約金をいいます2。
フルペイアウトとは、借手が原資産を自己所有するとするならば得られると期待されるほとんどすべての経済的利益を享受し、かつ原資産の使用に伴って生じるコストもほとんどすべて負担する状態です2。コストには、取得価額相当額、維持管理などの費用、陳腐化によるリスクが含まれます。
90パーセントと75パーセントの2つの基準で判定する
ファイナンス・リースに該当するかどうかは、解約不能とフルペイアウトの要件を経済的実質に基づいて判断します。そのうえで、次の2つの基準のいずれかに該当する場合はファイナンス・リースと判定されます2。
▼ ファイナンス・リースの2つの判定基準
| 基準 | 判定式 | 除外される場合 |
|---|---|---|
| 現在価値基準 | 貸手のリース料の現在価値 ÷ 原資産の現金購入価額 が概ね90パーセント以上 | — |
| 経済的耐用年数基準 | 貸手のリース期間 ÷ 原資産の経済的耐用年数 が概ね75パーセント以上 | 原資産の特性、経済的耐用年数の長さ、中古市場の存在などを勘案して、現在価値基準の判定結果が90パーセントを大きく下回ることが明らかな場合は除かれる。また、貸手のリース期間が経済的耐用年数の概ね75パーセント以上であっても、借手が原資産に係るほとんどすべてのコストを負担しないことが明らかな場合は、現在価値基準のみにより判定を行う |
この式の分母を公正価値と書いている解説を見かけますが、日本基準では原資産の現金購入価額です2。ただし例外があります。製造・販売を事業とする貸手が事業の一環で行うリースと、貸手が事業の一環以外で行うリースでは、製作価額や現金購入価額ではなく、借手に対する現金販売価額を用います2。分母は自社がどの入口に当たるかで決まる、ということです。
現在価値の算定には、貸手の計算利子率を用います。貸手のリース料の現在価値と、貸手のリース期間終了時に見積られる残存価額で残価保証額以外の額、いわゆる見積残存価額の現在価値との合計額が、原資産の現金購入価額または借手に対する現金販売価額と等しくなるような利率のことです2。
所有権が移転するかどうかで細分する
ファイナンス・リースと判定したら、次は所有権移転か所有権移転外かを区分します1。次の3つのいずれかに該当すれば所有権移転ファイナンス・リース、どれにも当たらなければ所有権移転外ファイナンス・リースです2。
▼ 所有権移転ファイナンス・リースに該当する3つの要件
| 要件 | 内容 |
|---|---|
| 所有権移転条項 | 契約上、契約期間終了後または契約期間の中途で、原資産の所有権が借手に移転することとされている |
| 割安購入選択権 | 契約上、契約期間終了後または契約期間の中途で、名目的価額またはその行使時点の原資産の価額に比べて著しく有利な価額で買い取る権利が借手に与えられており、その行使が確実に予想される |
| 特別仕様 | 原資産が借手の用途などに合わせて特別の仕様で製作または建設されたもので、返還後に貸手が第三者へ再リースまたは売却することが困難なため、その使用可能期間を通じて借手によってのみ使用されることが明らか |
この区分によって、次章で使う勘定科目が決まります。ここを取り違えると、以降の仕訳がすべてずれます。
借手の判定と一致しないことがある
借手が使用権資産として貸借対照表に載せたからといって、貸手も必ずファイナンス・リースになるわけではありません。借手は原則としてすべてのリースについて使用権資産とリース負債を計上する一方で、貸手はファイナンス・リースかオペレーティング・リースかの判定を続けるためです1。
借手側には短期リースと少額リースの簡便的な取扱いもあるため2、借手が資産計上していないケースも起こります。つまり、借手がオンバランスした契約を貸手はオペレーティング・リースとして処理する、逆に借手が簡便的な取扱いでオフバランスした契約を貸手はファイナンス・リースとして処理する、といった組み合わせも起こりえます。取引先から「そちらもファイナンス・リースですよね」と言われても、そのまま合わせにいく必要はありません。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
ファイナンス・リースの貸手の会計処理と仕訳
ファイナンス・リースは、通常の売買取引に準じた会計処理をします1。リース開始日に債権を計上し、受け取ったリース料を元本の回収分と利息相当額に分けて処理する流れです。
リース債権とリース投資資産を使い分ける
所有権移転ファイナンス・リースはリース債権、所有権移転外ファイナンス・リースはリース投資資産で計上します1。逆に説明している解説もあるので、ここは条項で押さえておくのが確実です。
▼ ファイナンス・リースの貸手が使う勘定科目
| 分類 | 計上する勘定科目 |
|---|---|
| 所有権移転ファイナンス・リース | リース債権 |
| 所有権移転外ファイナンス・リース | リース投資資産 |
名前が似ているので混同されがちですが、リース投資資産は将来のリース料を収受する権利と見積残存価額から構成される複合的な資産です1。所有権移転ファイナンス・リースではリース料と割安購入選択権の行使価額で回収し、所有権移転外ではリース料と見積残存価額の価値で回収を図る。この差を踏まえた区分になっています。
取引実態によって3つの入口に分かれる
貸手がどういう立場でそのリースを行っているかで、リース開始日の処理が変わります2。仕訳を組む前に決めるべきは、自社がどの入口に当たるかです。
▼ ファイナンス・リースの貸手の3つの入口
| 入口 | 該当する貸手 | リース開始日の処理 |
|---|---|---|
| 製造・販売を事業とする貸手が事業の一環で行うリース | 製品や商品を販売する手段としてリースを使う製造業・卸売業など | 貸手のリース料から利息相当額を差し引いた金額を売上高に計上し、同額をリース投資資産に計上する。売上原価には原資産の帳簿価額を充てる |
| 製造・販売以外を事業とする貸手が事業の一環で行うリース | リースを事業として行うリース会社など | 原資産の現金購入価額(付随費用があればこれを含める)によりリース投資資産を計上する。売上高を計上する定めは置かれていない |
| 事業の一環以外で行うリース | 本業ではないが保有資産を貸しているケース | 原資産の帳簿価額と、利息相当額を差し引いた後の貸手のリース料との差額を売却損益に計上する。リース投資資産は、その控除後の金額で計上する |
表はリース投資資産で示していますが、これは所有権移転外ファイナンス・リースの場合です。所有権移転ファイナンス・リースでも基本となる処理は同じで、リース投資資産をリース債権に読み替えます2。あわせて、割安購入選択権があるときは、その行使価額も貸手のリース料と受取リース料に含める点に注意が必要です。
1つ目と3つ目の入口には、簡便な処理も用意されています。1つ目で使えるのは、販売益相当額が貸手のリース料に占める割合に重要性が乏しい場合です。原資産の帳簿価額をそのまま売上高と売上原価に置き、販売益相当額を利息相当額に含められます。3つ目でも同じ趣旨で、売却損益が貸手のリース料に占める割合に重要性が乏しければ、その売却損益を利息相当額に含めて処理できます2。
どの入口でも、リース料を受け取ったあとの処理は共通です。受取リース料を利息相当額と元本の回収額に分け、利息相当額を各期の損益に、元本部分をリース投資資産またはリース債権の回収として処理します。
利息相当額を各期に配分する
利息相当額の総額は、貸手のリース料と見積残存価額の合計額から、対応する原資産の取得価額を差し引いて求めます。これを貸手のリース期間にわたり、原則として利息法で配分します1。
例外として、貸手としてのリースに重要性が乏しい場合は定額で配分することもできます。重要性が乏しい場合とは、次の割合が10パーセント未満であることをいいます2。分子は未経過の貸手のリース料と見積残存価額の合計額の期末残高、分母はその残高に営業債権の期末残高を加えた金額です。
ただしリースを主たる事業としている企業は、この定額配分を使えません2。経過措置では「リース取引を主たる事業としている企業」という近い語が使われますが、いずれも基準・適用指針に定義規定は置かれていません。売上高に占めるリース収益の構成比、セグメント開示上の位置づけ、リース事業を主目的とする子会社かどうかといった材料を整理して、監査人と事前にすり合わせておくのが現実的です。
期間終了時と再リースと中途解約を処理する
所有権移転外ファイナンス・リースで期間が終わり、借手から原資産の返却を受けたら、見積残存価額でリース投資資産から貯蔵品や固定資産などに振り替えます2。その後に処分したら、処分価額と帳簿価額の差額を処分損益に計上します。
再リース期間を貸手のリース期間に含めていない場合、再リース料は発生したときに収益として計上します。所有権移転ファイナンス・リースでも同じ扱いです2。また所有権移転ファイナンス・リースが中途解約された場合、受け取る規定損害金と中途解約時のリース債権残高との差額を損益に計上します2。
なお、リース債権と、リース投資資産のうち将来のリース料を収受する権利に係る部分については、貸倒見積高の算定等において金融商品会計基準の定めに従います1。決算時にはこちらの検討も必要になりますが、本記事では扱いません。
●リース取引の仕訳と勘定科目に関する記事はこちら
オペレーティング・リースの貸手の会計処理
オペレーティング・リースは、通常の賃貸借取引に係る方法に準じた会計処理をします1。ファイナンス・リースのようにリース債権やリース投資資産へ振り替えることはないため、自社が所有する原資産を貸している場合、その原資産は貸手の貸借対照表に残ったままになります。
リース料は定額で計上する
貸手は、オペレーティング・リースによるリース料を、貸手のリース期間にわたって原則として定額法で計上します2。契約上の入金スケジュールが年度によって偏っていても、収益は期間に応じて均します。
無償賃貸期間があるときの計上方法を押さえる
当初数か月を無償にする、いわゆるフリーレントを設けている場合、収益をどの期間に計上するかが問題になります。貸手のリース期間を解約不能期間から組み立てる方法で決めていて、その期間に無償賃貸期間が含まれるとき。この場合は、契約期間における使用料の総額を契約期間にわたって計上します2。ここでいう使用料の総額からは、将来の業績等により変動する使用料は除かれます。
●オペレーティングリースの会計処理と仕訳に関する記事はこちら
貸手の表示と注記
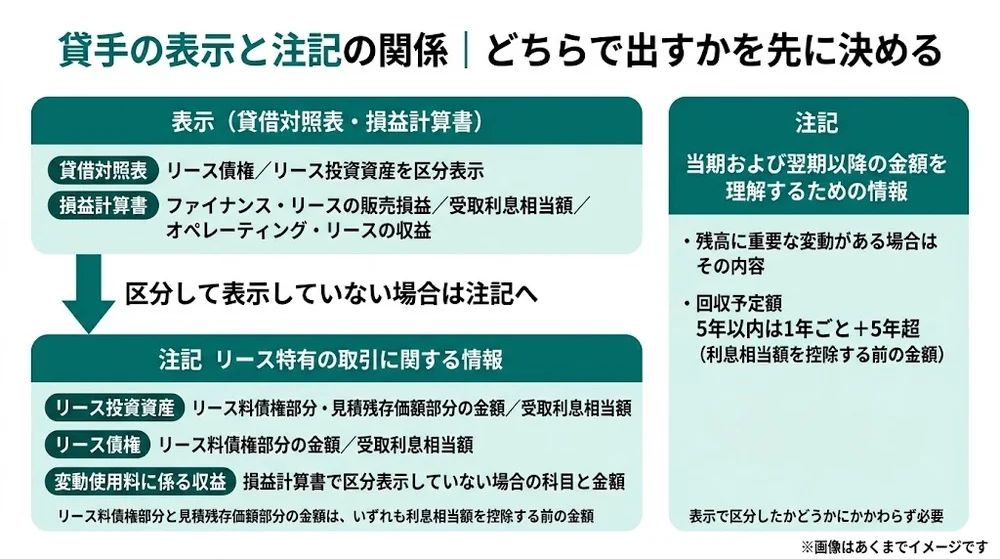
貸手の開示は、貸借対照表と損益計算書での表示と、注記の2本立てです。表示で区分していない項目を注記で補う関係にあるため、先に表示の方針を決めてから注記を組み立てるのが順序としては素直です。
貸借対照表と損益計算書での表示を決める
貸借対照表では、リース債権とリース投資資産をそれぞれ区分して表示するか、含まれる科目と金額を注記します1。リース債権の期末残高が、リース債権とリース投資資産の期末残高の合計に占める割合として重要性に乏しければ、両者を合算して表示または注記することもできます。
流動と固定の区分は、その企業の主目的たる営業取引から発生したものなら流動資産です。主目的以外の取引から発生したものは1年基準で分けます。入金期限が1年以内なら流動資産、1年を超えるなら固定資産に表示します1。
損益計算書で区分して表示する、あるいは含まれる科目と金額を注記するのは次の3項目です1。
▼ 損益計算書で区分表示する3項目
| 区分表示する項目 | 内容 |
|---|---|
| ファイナンス・リースに係る販売損益 | 売上高から売上原価を控除した純額 |
| ファイナンス・リースに係る受取利息相当額 | リース債権およびリース投資資産に対する受取利息相当額 |
| オペレーティング・リースに係る収益 | 区分表示または注記の対象に含めるのは、貸手のリース料に含まれるもののみ。貸手のリース料には、将来の業績等により変動する使用料は含まれない |
ファイナンス・リースの貸手が書く注記を整理する
貸手の注記は、リース特有の取引に関する情報と、当期および翌期以降のリースの金額を理解するための情報の2区分です1。開示目的に照らして重要性に乏しい項目は記載しないこともできます。なお、注記を記載するにあたって、この区分に従って書く必要はありません1。
▼ ファイナンス・リースの貸手の注記
| 区分 | 注記する内容 |
|---|---|
| リース特有の取引に関する情報 | 貸借対照表で区分して表示していない場合に、リース投資資産についてはリース料債権部分と見積残存価額部分の金額および受取利息相当額を、リース債権についてはリース料債権部分の金額および受取利息相当額を注記する。リース料債権部分と見積残存価額部分の金額は、いずれも利息相当額を控除する前の金額。リース債権の期末残高の割合に重要性が乏しければ、両者を合算して注記できる。あわせて、リース債権とリース投資資産に含まれない、将来の業績等により変動する使用料に係る収益を損益計算書で区分表示していない場合は、その収益が含まれる科目と金額を注記する |
| 当期および翌期以降の金額を理解するための情報 | リース債権とリース投資資産の残高に重要な変動がある場合はその内容。あわせてリース料債権部分について、貸借対照表日後5年以内における1年ごとの回収予定額と5年超の回収予定額。リース料債権部分の金額は、いずれも利息相当額を控除する前の金額。こちらもリース債権の期末残高の割合に重要性が乏しければ合算して注記できる |
回収予定額は、5年以内を1年ごとに分け、これに5年超をあわせて記載します2。1年以内と1年超の2区分ではありません。1年ごとの内訳を出せる形でデータを持っておく必要があります。
残高の重要な変動として例示されているのは、新規契約による増加、中途解約による減少、企業結合による変動、残価保証額の変動、リース投資資産における見積残存価額の変動、そしてリース投資資産における貸手のリース期間の終了による見積残存価額の減少です2。なお、当期中のリース債権およびリース投資資産の残高の重要な変動を注記するにあたっては、必ずしも定量的な情報を含める必要はないとされています2。例示に挙げた残価保証とは、リース終了時に原資産の価値が契約上取り決めた保証価額に満たない場合、その不足額について貸手と関連のない者が貸手に対して支払う義務を課せられる条件です1。その残価保証額は、貸手のリース料に含めます2。
オペレーティング・リースの貸手が書く注記を押さえる
オペレーティング・リースの貸手は、貸手のリース料に含まれない、将来の業績等により変動する使用料に係る収益を損益計算書で区分表示していない場合に、その収益が含まれる科目と金額を注記します。加えて、オペレーティング・リースの貸手のリース料についても受取予定額を注記します。区分は貸借対照表日後5年以内の1年ごとと、5年超です2。
旧基準の注記事項との違いをみる
旧基準にも貸手の注記はありましたが、新基準では開示目的が置かれ、注記事項が2区分に整理されました。旧基準から増えた点として明示されているのは、企業会計基準第13号ではリース債権の構成要素に係る開示を求めていなかったのに対し、リース債権についてもリース料債権部分の金額と受取利息相当額の開示を求めることとした点です2。あわせて、リース債権とリース投資資産の残高に重要な変動がある場合はその内容の注記も求められます2。いずれも契約単位のデータを持っていないと作れません。
●リースの注記と開示で書く項目に関する記事はこちら
【関連する無料マンガ】
▶マンガでわかる!新リース会計基準とは
※すぐにPDF資料をお受け取りいただけます
貸手の経過措置
新基準の適用初年度は、会計基準等の改正に伴う会計方針の変更として扱い、原則として過去の期間すべてに遡及適用します。ただし例外として、期首より前に遡及適用したとすれば生じる累積的影響額を、適用初年度の期首利益剰余金に加減し、その残高から新しい会計方針を適用する方法も選べます2。
貸手にはこれに加えて、貸手向けに別途置かれた経過措置があります。大きく2系統で、旧基準を適用したときの取扱いを引き継ぐものと、今回の適用初年度に選べるものです。
旧基準を適用したときの取扱いを引き継ぐ
企業会計基準第13号の適用初年度より前に開始した所有権移転外ファイナンス・リースについては、旧基準で選んだ処理を続けられる余地があります2。
▼ 旧基準の取扱いを引き継ぐ経過措置
| 条項 | 引き継げる取扱い |
|---|---|
| 適用指針第115項 | 第13号の適用初年度の前年度末における固定資産の適正な帳簿価額(減価償却累計額控除後)を、リース投資資産の第13号の適用初年度の期首の価額として計上する処理を続けられる。当該リース投資資産について、第13号適用後の残存期間においては、利息相当額の総額をリース期間中の各期に定額で配分できる |
| 適用指針第116項 | 引き続き通常の賃貸借取引に準じた処理を行っている場合、それを続けられる。この場合はその旨と、1993年のリース取引会計基準で必要とされていた事項を注記する |
| 適用指針第117項 | リース取引を主たる事業としている企業は第116項を使えない。同じくリース取引を主たる事業としている企業が第115項を適用した場合は、重要性が乏しいときを除き、第13号の適用初年度の、第13号適用後の残存期間の各期において、企業会計基準第13号および企業会計基準適用指針第16号に定める方法により会計処理した場合の税引前当期純損益と、第115項を適用した場合の税引前当期純損益との差額を注記する |
分かれ目は、自社が「リース取引を主たる事業としている企業」に当たるかどうかです。判断が微妙なら、リース収益の構成比やセグメント開示上の位置づけを整理したうえで、監査人と事前にすり合わせておくのが安全でしょう。
適用初年度に選べる取扱いから選ぶ
期首の利益剰余金で調整する方法を選ぶ貸手は、第13号でファイナンス・リースに分類していたリースについて、適用初年度の前年度末におけるリース債権とリース投資資産の帳簿価額を、そのまま適用初年度の期首の帳簿価額にできます2。ただし、第13号で、貸手における製作価額または現金購入価額と借手に対する現金販売価額の差額である販売益を割賦基準により処理していた場合は、前年度末の繰延販売利益の帳簿価額を適用初年度の期首の利益剰余金に加算します。
棚卸しの負担に効くのが次の定めです。期首の利益剰余金で調整する方法を選ぶ貸手は、第13号でオペレーティング・リース取引に分類していたリースと、新基準の適用により新たに識別されたリースについて、適用初年度の期首に締結された新たなリースとして新基準を適用できます2。過去にさかのぼって組み直さずに済む取扱いです。
同じ方法を選ぶサブリースの貸手についても別の定めがあります2。中間に立つ貸手は論点が独立しているため、ここでは触れません。詳しくは別記事で扱います。
●新リース会計基準の経過措置と遡及適用に関する記事はこちら
貸手側で必要になる実務対応
貸手の会計処理は枠組みが変わらないぶん、手を動かす場所が判定と注記データに集中します。適用開始までにやることは、契約の棚卸し、借手との情報連携、そして誰がこれを回し続けるかの体制づくりの3つです。
自社が貸している契約を棚卸しする
棚卸しの対象は、自社が貸している契約と、借りたものをさらに貸している契約です。借手として自社が借りている契約を洗い出す作業とは、見る契約書が違います。
リースの識別が実質判断になったことで、これまでリースとして扱ってこなかった契約も対象になりえます。設備の賃貸、車両の貸与、倉庫や専用スペースの提供、業務委託契約に付随する機器の提供あたりが候補でしょう。いずれも契約書の名称ではなく中身で判断します。契約書が部署ごとに散らばっていると、この段階で作業が止まってしまいがちです。
借手との情報連携と契約書の確認箇所を決める
借手側が新基準対応を進めると、リース期間や分類について貸手に問い合わせが来ることがあります。判定を揃える義務はありませんが、自社がどう判断したかは説明できる状態にしておきましょう。
確認しておく契約条項は、おおむね次のとおりです。
▼ 貸手が契約書で確認する主な条項
| 確認する条項 | 判定に効く場面 |
|---|---|
| 解約条項と規定損害金 | 解約不能かどうかの実質判断 |
| 延長オプションと自動更新条項 | 貸手のリース期間の決定 |
| 購入選択権と行使価額 | 割安購入選択権の有無と所有権移転の判定 |
| 残価保証の有無と金額 | 貸手のリース料の範囲と利息相当額の算定 |
| 維持管理費用や役務提供の対価 | リースを構成しない部分の区分と対価の配分 |
判定と契約データを維持する体制をつくる
棚卸しと判定は、適用初年度に一度やれば終わりではありません。契約は毎月新しく結ばれ、更新され、条件が変わります。注記に必要な回収予定額も、毎期の決算で作り直します。適用開始よりも、その後を誰がどう回すかのほうが実務では重い、というのが実際のところです。
判定の属人化も課題になりやすい点です。分類も、リース期間も、注記に載せる金額も、もとをたどれば契約書の条項に行き着きます。契約書が部署ごとに散らばったままだと、判定の根拠をたどるだけで時間がかかり、担当者によって判断がぶれます。契約情報をどこに集めて、誰が更新し続けるのかを先に決めておく。これが貸手側の対応では効いてきます。
TOKIUMでも、新リース会計基準への対応を見据えた契約書管理の進め方を資料にまとめました。無料の「新リース会計基準対応のTOKIUM契約管理」のご案内でご確認いただけます。ぜひダウンロードしてご覧ください。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
貸手の対応は契約情報の整備から始める
貸手の会計処理は、分類の枠組みが変わらないぶん、負荷が判定と注記データの維持に集中します。実務で先に効いてくるのは2つです。ひとつはリース期間の決め方を会計方針として決めること、もうひとつは回収予定額を5年以内1年ごとで出せるデータを持つこと。どちらも、契約書の中身を条項レベルで押さえていないと手がつきません。
判定の前提になる契約条項は、契約が動くたびに更新されていきます。だからこそ、適用開始までに整えるべきなのは仕訳の型よりも、契約情報を集めて維持する仕組みのほうです。どの契約書がどこにあり、誰が更新を追いかけるのか。ここが決まっていれば、判定も注記も毎期の作業に落とせます。
新リース会計基準に向けた契約書管理の進め方は、無料の「新リース会計基準対応のTOKIUM契約管理」のご案内にまとめています。ぜひダウンロードしてご覧ください。
貸手のリース会計処理に関するよくある質問
簿記の試験で学ぶ貸手の処理と実務は違いますか
考え方の骨格は同じですが、試験では扱わない論点が実務にはあります。取引実態による3つの入口の区分、定額配分を使える10パーセントの重要性基準、回収予定額の注記といったところです。試験対策の教材が旧基準のままになっていることもあるため、条項で確認するのが確実です。
国際的な会計基準の貸手処理とは何が違いますか
国際的な会計基準では貸手の会計処理について抜本的な改正が行われていないため、新リース会計基準も、収益認識会計基準との整合性を図る点とリースの定義および識別を除き、基本的に企業会計基準第13号の定めを踏襲しています1。分類の判定基準も企業会計基準適用指針第16号を踏襲した内容です2。そのうえで個別の違いもあります。たとえば現在価値の算定に用いる貸手の計算利子率は、IFRS第16号のリースの計算利子率とは、主に貸手の当初直接コストを考慮しない点で異なります。IFRS第16号では原資産の公正価値と貸手の当初直接コストの合計額を基礎とするのに対し、日本基準では原資産の現金購入価額または借手に対する現金販売価額を基礎とします2。
貸手の収益と費用は税務上いつ計上しますか
平成20年4月1日以後に締結する契約に係る法人税法上のリース取引については、リース資産の賃貸人から賃借人への引渡し、いわゆるリース譲渡の時に、そのリース資産の売買があったものとされます。賃貸人は原則として、リース譲渡に係る収益の額および費用の額を、リース譲渡の日の属する事業年度の益金の額および損金の額に算入します。ただし、一般に公正妥当と認められる会計処理の基準に従って販売代価部分と利息相当部分を区分している場合は、その利息相当部分はリース期間の経過に応じ益金の額に算入することとなると考えられます。なお令和7年度税制改正で延払基準の特例は廃止され、これに伴う経過措置が設けられています3。
●新リース会計基準の税務への影響に関する記事はこちら
中小企業の貸手も対応が必要ですか
新リース会計基準は取引を単位に適用範囲を定めており、企業の規模による線引きは置かれていません1。実際にどの企業がこの基準に従うかは、本基準の外側で決まります。なお、親会社が連結財務諸表を作成する場合に連結対象の子会社が親会社の方針へ合わせる、というのは基準の定めではなく実務上の運用です。
転貸している契約はどう処理しますか
借りた物件をさらに貸す転貸、いわゆるサブリースでは、中間に立つ貸手として借手と貸手の両方の処理が必要です。判定の基準も見直されており、論点が独立しているため別記事で扱います。
●新リース会計基準の変更点と実務対応に関する記事はこちら
- 企業会計基準第34号「リースに関する会計基準」(企業会計基準委員会)(最終確認日:2026年9月17日) ↩︎
- 企業会計基準適用指針第33号「リースに関する会計基準の適用指針」(企業会計基準委員会)(最終確認日:2026年9月17日) ↩︎
- No.5703 リース取引の賃貸人における収益及び費用の計上方法(平成20年4月1日以後契約分)(国税庁・令和7年4月1日現在法令等)(最終確認日:2026年9月17日) ↩︎