この記事は約 13 分で読めます。
使用権資産の減損は、リースに関する会計基準ではなく、固定資産の減損に係る会計基準に従って判定と測定を行います。手順は通常の固定資産と同じで、減損の兆候の把握、減損損失を認識するかどうかの判定、減損損失の測定の3段階です。
変わるのは手順ではなく、判定の入口に立つ資産の顔ぶれです。減損は契約ごとではなく、店舗や工場など収支をまとめて把握している単位である資産グループごとに判定します。新リース会計基準で借手は原則としてすべてのリースについて使用権資産を計上するため、家賃として費用処理してきた店舗や事務所の契約から生じる使用権資産が、その拠点の資産グループの帳簿価額に加わります。内装工事などの造作しか帳簿に載っていなかった賃借店舗が、減損判定の対象として初めて意識されることになります。
判定の単位、兆候の見つけ方、支払リース料の扱い、旧基準のリース資産減損勘定との違い、毎期この判定を続ける運用体制の順に、基準と適用指針の条文に沿って整理します。
使用権資産の減損とは
使用権資産の減損とは、使用権資産を含む資産グループの帳簿価額を回収可能価額まで減額し、その減損損失のうち使用権資産に配分された額だけ帳簿価額を切り下げる処理です。回収可能価額とは、売却した場合の正味売却価額と使い続けた場合の使用価値のいずれか高い方の金額をいいます。
使用権資産の減損は固定資産の減損に係る会計基準に従う
企業会計基準第34号「リースに関する会計基準」の本文には、減損の定めがありません。使用権資産の減損は、企業会計審議会の減損会計基準と、その細則である企業会計基準適用指針第6号に従います。2024年9月には減損会計基準のうちリースに関する事項だけが企業会計基準第35号で改正され、兆候、認識、測定の3段階の枠組みは変わっていません。
借手で計上される使用権資産が減損会計基準の対象となり、使用権資産及び使用権資産を含む資産グループに関する減損の兆候の把握、減損損失を認識するかどうかの判定及び減損損失の測定は、通常の資産に準じて行います1。
兆候の判定の細部や使用価値の割引率など減損会計そのものの手順は、次の記事で確認できます。
●減損処理の概念や計算方法に関する記事はこちら
減損の対象になるリースと対象にならないリースを分ける
減損会計基準の対象になるのは、原則として借手が計上するすべての使用権資産です。短期リースや少額リースの簡便的な取扱いで使用権資産を計上しないリースは対象になりません。一方で、旧基準から賃貸借処理を続けるリースは、使用権資産を計上していなくても未経過リース料の現在価値を帳簿価額とみなして判定します。賃貸借処理とは、リース資産を貸借対照表に載せず支払リース料をそのまま費用にする方法です。
▼ 減損会計基準の対象になるリースと対象にならないリース
| リースの類型 | 使用権資産の計上 | 減損の扱い | 根拠 |
|---|---|---|---|
| 通常のリース(原則) | 計上する | 資産グループに含めて減損会計基準を適用する | 適用指針第6号 第143項 |
| 短期リースや少額リースについて簡便的な取扱いを適用するリース | 計上しない | 減損会計基準の対象としない。リース開始日が適用初年度開始後か否かは問わない | 適用指針第6号 第62-2項 |
| 旧基準の適用初年度開始前に開始した所有権移転外ファイナンス・リースで、賃貸借処理を続けるリース | 計上しない | 未経過リース料の現在価値を使用権資産の帳簿価額とみなして減損会計基準を適用する | 第35号 第2項(注解12)・適用指針第6号 第60項 |
短期リースや少額リースの基準額の決め方は次の記事にまとめています。3類型目の賃貸借処理を続けるリースは、リース資産減損勘定との違いの章で扱います。
●少額リースの基準に関する記事はこちら
新リース会計基準で減損の判定対象が増える
判定対象が増えるのは、減損の基準が厳しくなったからではありません。判定の入口に並ぶ資産グループの帳簿価額が変わるからです。
これまでオペレーティング・リース取引として資産を計上していなかったリースも含め、借手のすべてのリースについて使用権資産を計上することとされたため、貸借対照表に計上される使用権資産について減損会計基準を適用することとされました2。
店舗を賃借している小売業を例にすると、旧基準では店舗の造作や什器しか帳簿価額がなく、営業赤字が続いていても減損損失の金額は小さいものでした。新基準では、その店舗の使用権資産が同じ資産グループに乗り、判定にかける帳簿価額が膨らみます。赤字の拠点ほど、使用権資産の計上によって減損の判定に引っかかりやすくなるのはこのためです。ただし減損損失を認識するかどうかは、将来キャッシュ・フローに支払リース料を含めるかの整理と見積期間の取り方でも変わるため、認識の判定の章で扱います。
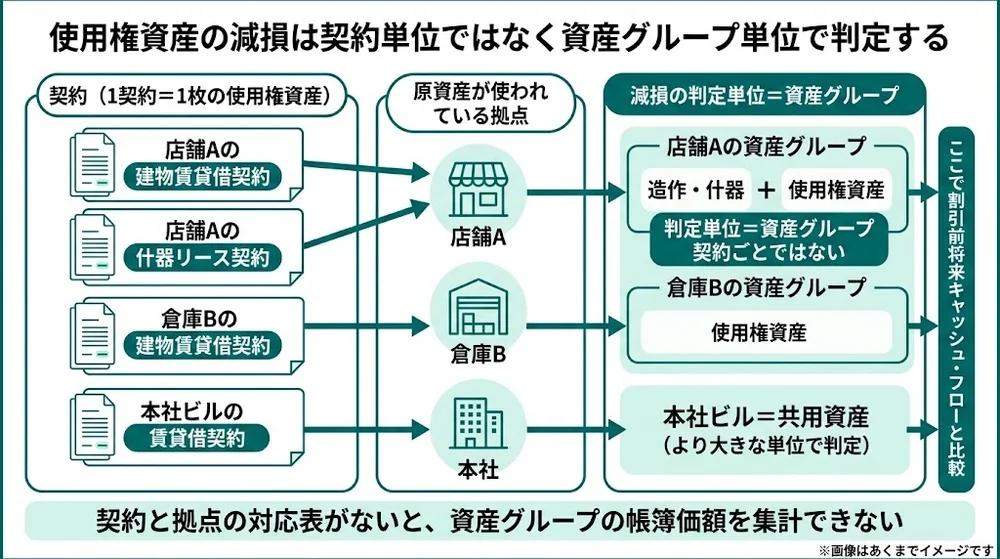
使用権資産を含む資産のグルーピングは契約単位ではなく資産グループ単位
減損の判定単位は、通常は契約ではなく資産グループです。使用権資産は契約ごとに帳簿価額が立ちますが、判定はその資産が使われている拠点や事業の単位で行います。ここを取り違えると、判定にかける資産の集まり、つまり母集団そのものが違ってきます。
減損の判定単位は独立したキャッシュ・フローを生み出す最小の単位で決める
減損損失を認識するかどうかの判定と減損損失の測定において行われる資産のグルーピングは、他の資産又は資産グループのキャッシュ・フローから概ね独立したキャッシュ・フローを生み出す最小の単位で行います3。
実務的には、例えば店舗や工場などの資産と対応して継続的に収支の把握がなされている単位を識別し、グルーピングの単位を決定する基礎とします1。
使用権資産だけを切り出して、契約1本ごとに将来の現金の見積額を割り引かずに足した総額、つまり割引前将来キャッシュ・フローと比べるわけではありません。
賃借店舗の使用権資産はその店舗の資産グループに含める
使用権資産は、その原資産を使っている拠点の資産グループに帰属させます。
▼ 使用権資産を資産グループに割り当てるときの考え方
| 原資産の類型 | 通常入る資産グループ | 確認しておく点 |
|---|---|---|
| 店舗・営業所の建物や区画 | その店舗・営業所 | 造作や什器と同じグループに入る。使用権資産が主要な資産になることがある |
| 倉庫・工場の建物や設備 | その拠点または製品別の単位 | 管理会計上の区分がどこで切れているかに合わせる |
| 社用車・IT機器 | 使用している部門や拠点 | 複数の拠点で共用しているものは、共用資産に当たるかを確認する |
| 本社ビル・本社機能の設備 | 共用資産として扱う | 特定の資産グループに帰属させず、より大きな単位で判定する |
主要な資産とは、資産グループの将来キャッシュ・フロー生成能力にとって最も重要な構成資産をいい、当該資産を必要とせずに他の構成資産を取得するかどうか、当該資産を物理的及び経済的に容易に取り替えないかどうかといった要素も含めて総合的に判断します。当期に主要な資産とされた資産は、原則として、翌期以降も主要な資産となります1。
賃借店舗では、その店舗の使用権がなければ造作を取得しないのが普通です。帳簿価額の大小ではなくキャッシュ・フローの生成能力で判断すると、使用権資産が主要な資産に当たる資産グループが出てきます。主要な資産の経済的残存使用年数は将来キャッシュ・フローの見積期間の基準になるため、グルーピングの際に決めておく必要があります。
本社ビルなど複数の拠点に貢献する賃借物件は共用資産として扱う
共用資産とは、複数の資産又は資産グループの将来キャッシュ・フローの生成に寄与する資産をいい、のれんを除きます。共用資産に減損の兆候がある場合に、減損損失を認識するかどうかの判定は、共用資産が関連する複数の資産又は資産グループに共用資産を加えた、より大きな単位で行います3。
賃借している本社ビルの使用権資産は共用資産に当たり、複数の資産グループを合わせた大きな単位で判定します。共用資産やのれんは、原則として、主要な資産には該当しません。
どの契約がどの拠点の資産グループに紐づくかを台帳で追える状態にする
使用権資産は契約ごとに立つので、契約と拠点の対応が取れていないと、資産グループの帳簿価額を集計できません。減損判定の母集団づくりとは、契約ごとの使用権資産をどの拠点のどの資産グループに足すかを決める作業です。
リース判定で洗い出した契約情報に拠点と資産グループの列を足す形が現実的です。
▼ 減損判定のために台帳に持っておきたい列
| 台帳の列 | 減損判定で使う場面 |
|---|---|
| 契約の識別番号と原資産の内容 | 何の使用権資産かを特定する |
| 原資産の所在拠点 | どの資産グループに足すかを決める |
| 属する資産グループ | 帳簿価額の集計単位 |
| 使用権資産の帳簿価額と残存リース期間 | 帳簿価額の集計と、割引前将来キャッシュ・フローの見積期間との照合 |
| 解約オプションの有無と行使方針 | 途中で契約をやめられる権利の扱い。兆候の把握と、リース期間の見直しとの接続 |
| 契約の担当部署 | 拠点の閉鎖や契約変更の情報を誰から受け取るか |
台帳を作る手順は次の記事に、更新し続ける運用は運用体制の章に譲ります。
●リース契約の洗い出しと使用権資産の計算手順に関する記事はこちら
使用権資産の減損の兆候の見つけ方
減損の兆候の分類は通常の固定資産と同じです。違うのは、兆候を示す材料が帳簿ではなく契約と拠点の側にあることです。閉店の決定や解約オプションの行使方針は、契約書と経営会議の議事録を見なければ分かりません。
減損の兆候の4分類を通常の固定資産と同じ物差しで確認する
減損会計基準は、減損の兆候として例えば次の4つの事象を挙げています。市場価格の下落を除く3つは、生じた場合だけでなく、生ずる見込みである場合を含みます3。
▼ 減損の兆候の4分類とリースで起きる典型的な事象
| 減損の兆候の分類 | リースで起きる典型的な事象 |
|---|---|
| 営業活動から生ずる損益又はキャッシュ・フローが、継続してマイナスとなっているか、あるいは、継続してマイナスとなる見込みであること | 賃借店舗や賃借拠点の営業赤字が続いている |
| 使用されている範囲又は方法について、回収可能価額を著しく低下させる変化が生じたか、あるいは、生ずる見込みであること | 閉店や移転の決定、賃借物件の遊休化、第三者への転貸、事業の縮小や再編 |
| 経営環境が著しく悪化したか、あるいは、悪化する見込みであること | 出店エリアの需要減少、周辺の賃料相場の大幅な下落 |
| 市場価格が著しく下落したこと | 使用権資産を含む資産グループの市場価格の下落 |
営業活動から生ずる損益には、支払利息など財務活動から生ずる損益は含まれません。新基準では家賃だった金額が使用権資産の減価償却費とリース負債の利息相当額に分かれるため、兆候の判定に使う営業損益の中身が変わります。管理会計上の損益区分をどう直すかを先に決めておくと判定で迷いません。4分類それぞれの考え方は減損処理の記事で確認できます。
閉店や移転の決定と契約の残存期間のずれに着目する
リースは中途解約に制約があるため、使わなくなったのに契約が残っている状態が生じやすく、これが使用権資産に特有の兆候になります。決算前に確認したい着眼点を、兆候の分類と情報の所在とあわせて整理します。
▼ 使用権資産の減損で見落としやすい着眼点
| 着眼点 | 該当し得る兆候の分類 | 情報がある場所 |
|---|---|---|
| 閉店・移転・統合が決まった拠点の使用権資産 | 使用範囲又は方法の変化(事業の廃止又は再編成、早期の処分) | 経営会議の決定事項 |
| 移転後も契約が残り、使わなくなった賃借物件 | 遊休状態 | 総務・各拠点の契約担当 |
| 賃借していた店舗を第三者に貸す転貸 | 当初の予定と異なる用途への転用 | 契約書と転貸契約 |
| 解約オプションを行使する方針の決定 | 先にリース期間の見直しで使用権資産を再測定し、残る資産グループに事業縮小の兆候がないかを見る | 経営会議と契約書の解約条項 |
| 周辺賃料の大幅な下落 | 経営環境の著しい悪化 | 不動産部門・仲介会社の情報 |
使用範囲又は方法についての著しい変化には、当初の予定と異なる用途に転用することや、遊休状態になり将来の用途が定まっていないことが含まれ、異なる用途への転用の例として、事業を縮小し余剰となった店舗を賃貸するような場合が挙げられています1。
解約オプションの行使方針を変えた場合は、借手のリース期間とリース負債の見直しが先に動きます。見直しの会計処理は別の記事に譲り、ここでは兆候の把握に絞ります。
兆候の材料は経理の外で発生する
閉店の決定は経営会議、契約の変更は総務や各拠点、賃料相場は不動産部門にあり、減損の兆候を示す材料の多くは経理部門の外で発生します。期末に経理がまとめて拾おうとすると、兆候の把握そのものが遅れます。
TOKIUMが2025年7月に全国の経理・財務担当者1,100名を対象に行った調査では、新リース会計基準の適用開始後の業務に75.5%が不安を感じていると回答しました。要因として最も多かったのは、適用開始後の社内ルールの構築の59.8%です4。
拠点の閉鎖や契約の変更が起きた時点で経理に届く経路を社内ルールとして決めておく必要があり、作り方は運用体制の章で扱います。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
使用権資産の減損損失の認識の判定と測定
兆候がある資産グループについて減損損失を認識するかどうかを判定し、認識する場合は減損損失を測定します。使用権資産が入ることで判断が要るのは、将来キャッシュ・フローに支払リース料と利息相当額を含めるかどうかと、見積期間と残存リース期間がずれる資産グループの扱いの2点です。
割引前将来キャッシュ・フローの総額と資産グループの帳簿価額を比較する
減損の兆候がある資産又は資産グループについての減損損失を認識するかどうかの判定は、資産又は資産グループから得られる割引前将来キャッシュ・フローの総額と帳簿価額を比較することによって行い、割引前将来キャッシュ・フローの総額が帳簿価額を下回る場合には、減損損失を認識します。見積る期間は、資産の経済的残存使用年数又は資産グループ中の主要な資産の経済的残存使用年数と20年のいずれか短い方です3。
比較する帳簿価額は、造作や什器に使用権資産を足した資産グループの合計です。比較相手は、その店舗の営業活動から得られるキャッシュ・フローの見積額です。
支払リース料とリース負債の利息を将来キャッシュ・フローに含めるかを線引きする
利息の支払額は将来キャッシュ・フローに含めません。支払リース料は、基準が定めている場合と定めていない場合を分けて考える必要があります。
▼ 将来キャッシュ・フローに支払リース料と利息を含めるかどうかの整理
| 論点 | 基準の定め | 根拠 |
|---|---|---|
| 利息の支払額 | 将来キャッシュ・フローに含めない(法人税等の支払額及び還付額も同じ)。リース負債の利息相当額は支払リース料の内訳として会計上分解された金額なので、この定めに照らして含めない整理が考えられるが、リース負債に固有の定めではない | 減損会計基準 二 4.(5) |
| 旧基準の適用初年度開始前に開始した所有権移転外ファイナンス・リースで賃貸借処理を続けるリース | 使用権資産の帳簿価額とみなされる金額と比較される将来キャッシュ・アウト・フローに、将来の支払リース料は含まれない | 適用指針第6号 第61項 |
| 減損会計基準の対象とされないリース(短期・少額の簡便的な取扱い)を含む資産グループ | 将来キャッシュ・アウト・フローに、当該リースに係る将来の支払リース料が含まれる | 適用指針第6号 第61項 |
| 使用権資産を計上している通常のリース | 関連する負債が計上されている場合の取扱いは定められていない。一定の実務が行われているとされる | 適用指針第6号 第144-3項 |
賃貸借処理を続けるリースと減損会計基準の対象とされないリースの2行は、適用指針第6号第61項のなお書きの定めです1。
一方で、使用権資産を計上している通常のリースについて、関連する負債が計上されている場合の取扱いは定められていません。結論の背景では、具体的な取扱いがなくとも一定の実務が行われているものと考えられる、と整理されています1。
使用権資産を計上している通常のリースで支払リース料を将来キャッシュ・フローから除くかどうかは、基準の定めではなく実務上の整理です。使用権資産の帳簿価額は支払リース料を基に算定した金額なので、帳簿価額に含めたうえで支払リース料も控除すると、同じ契約の負担を資産側とキャッシュ・フロー側で二重に見込むことになります。資産側とキャッシュ・フロー側の扱いをそろえる考え方を見積りルールに明文化し、監査人と事前に擦り合わせておくのが実務的です。
見積期間と残存リース期間がずれる資産グループは早めに試算する
主要な資産が耐用年数5年の造作で、使用権資産の残存リース期間が10年という資産グループでは、見積期間が5年になります。
主要な資産の経済的残存使用年数が20年を超えない場合で、資産グループ中の主要な資産以外の構成資産の経済的残存使用年数が主要な資産の経済的残存使用年数を超えるときは、当該主要な資産の経済的残存使用年数経過時点における当該構成資産の回収可能価額を、主要な資産の経済的残存使用年数経過時点までの割引前将来キャッシュ・フローに加算します1。
先ほどの例なら、5年分の割引前将来キャッシュ・フローに5年経過時点の使用権資産の回収可能価額を加えた金額を、10年分の使用権資産を含む帳簿価額と比べます。将来時点の回収可能価額という見積りの要素が増えるため、営業赤字が続き判定をぎりぎりで通過している資産グループは、適用前に試算しておくと安心です。
減損損失の測定では帳簿価額を回収可能価額まで減額する
減損損失を認識すべきであると判定された資産又は資産グループについては、帳簿価額を回収可能価額まで減額し、当該減少額を減損損失として当期の損失とします。回収可能価額とは、資産又は資産グループの正味売却価額と使用価値のいずれか高い方の金額です3。
使用権資産は譲渡や転貸が制限されることが多く、単体で売れる前提の正味売却価額は立てにくい資産です。資産グループ全体の正味売却価額と使用価値を比べて回収可能価額を決めます。使用価値の割引率などの細部は減損処理の記事に譲ります。
利息相当額を控除しない方法を採っていても判定と測定のときに控除できる
利息相当額を分けずにリース料の総額で使用権資産とリース負債を計上する方法を採っている場合の減損の扱いも定められています。
使用権資産総額に重要性が乏しいと認められる場合には、借手のリース料から利息相当額の合理的な見積額を控除しない方法によることができます。この方法によっている場合でも、減損損失の認識の判定及び減損損失の測定にあたっては、その時点における利息相当額の合理的な見積額を使用権資産から控除して行うことができ、控除する場合は同額をリース負債から控除します1。
控除した利息相当額は、原則として、残りの借手のリース期間にわたり利息法により配分しますが、定額法により配分することもできます。
使用権資産の減損損失の配分と仕訳、減損後の償却
減損損失は資産グループ単位で認識して各構成資産に配分し、使用権資産に配分された分だけ帳簿価額を切り下げます。リース負債は動かさず、減損後は切り下げた帳簿価額を基礎に償却を続けます。
減損損失は帳簿価額の比率などで資産グループの各構成資産に配分する
資産グループについて認識された減損損失は、帳簿価額に基づく比例配分等の合理的な方法により、当該資産グループの各構成資産に配分します3。
本記事の架空の作例で追います。賃借店舗Aを1つの資産グループとし、内装工事などの造作(建物附属設備)の帳簿価額が6,000万円、使用権資産の帳簿価額が4,000万円、合計1億円とします。回収可能価額が7,000万円と算定されれば、減損損失は3,000万円です。帳簿価額の比率で按分すると、使用権資産への配分額は3,000万円×4,000万円÷1億円=1,200万円です。
▼ 減損損失を認識したときの仕訳の例(架空の作例・資産グループの帳簿価額1億円、回収可能価額7,000万円)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 減損損失 | 3,000万円 | 建物附属設備 | 1,800万円 |
| 使用権資産 | 1,200万円 |
この配分の前提は、契約ごとの使用権資産の帳簿価額が資産グループに紐づいて台帳で追えることです。配分先が分からなければ仕訳の貸方が書けません。
減損損失を計上してもリース負債は減額しない
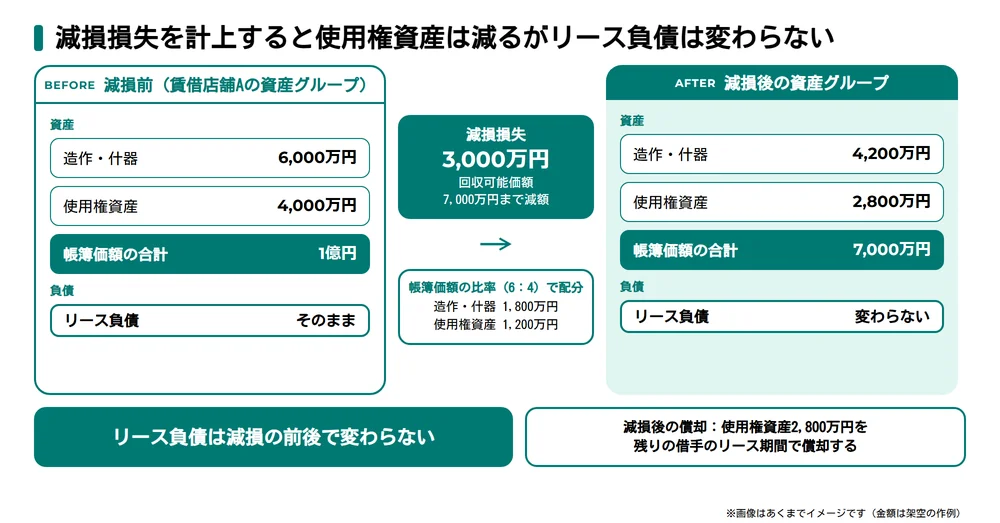
減損は資産側の帳簿価額を切り下げる処理で、利息相当額を控除しない方法を採っている場合の例外を除き、リース負債の残高も各期の利息費用も減損の前後で同じです。仕訳の貸方にリース負債が出てこないのはこのためです。
適用指針の結論の背景では、IFRS第16号の適用時に、使用権資産とリース負債を合わせて減損会計の単位と捉えることで、使用権資産の減損処理が不要であるとする誤解があったことが触れられています1。
リース負債があるから減損は不要だ、という理解は成り立ちません。減損後は使用権資産の償却費が減る一方でリース負債の利息費用は残るため、損益計画では費用の内訳が変わることまで押さえておきます。
減損後は控除後の帳簿価額を残りのリース期間で償却し、戻入れはしない
減損処理を行った資産については、減損損失を控除した帳簿価額に基づき減価償却を行い、減損損失の戻入れは、行いません3。
原資産の所有権が借手に移転すると認められるリース以外のリースに係る使用権資産の減価償却費は、原則として、借手のリース期間を耐用年数とし、残存価額をゼロとして算定します5。
先ほどの作例なら、減損後の使用権資産2,800万円を残りの借手のリース期間で償却します。減損で償却期間が変わることはありません。償却方法や耐用年数の細部は次の記事にまとめています。
●リース資産の減価償却に関する記事はこちら
リース資産減損勘定との違い
リース資産減損勘定とは、旧基準で、賃貸借処理を続けるファイナンス・リースに配分された減損損失を負債として計上するときの科目です。新基準では使用権資産の帳簿価額を直接減額するのが原則になり、負債に計上する取扱いが残るのは限られた契約だけです。科目名も使用権資産減損勘定などに変わります。
旧基準のリース資産減損勘定は賃貸借処理のファイナンス・リースの減損損失を負債に計上する
改正前の減損会計基準注解(注12)では、賃貸借処理を行っているファイナンス・リース取引について、未経過リース料の現在価値をリース資産の帳簿価額とみなして減損会計基準を適用することとされていました2。
貸借対照表にリース資産が載っていないため資産を減額できず、減損損失をリース資産減損勘定という負債に計上し、残存期間にわたり取り崩して支払リース料と相殺していました。
新基準では使用権資産の帳簿価額を直接減額するのが原則になる
貸借対照表に計上される使用権資産について減損会計基準を適用することとし、賃貸借処理を行っているファイナンス・リースについて未経過リース料の現在価値を帳簿価額とみなして減損会計基準を適用する定めは、原則として削除されました2。
▼ 旧基準のリース資産減損勘定と新基準の使用権資産の減損の違い
| 項目 | 旧基準(減損会計基準注解12・2002年) | 新基準(企業会計基準第35号・2024年) |
|---|---|---|
| 減損の対象になるリース | 売買処理のファイナンス・リースは通常の減損。賃貸借処理のファイナンス・リースはみなし帳簿価額で判定。オペレーティング・リースは資産計上がなく対象外 | 原則としてすべてのリースの使用権資産。短期・少額の簡便的な取扱いを適用するリースは対象外 |
| 判定に使う帳簿価額 | 賃貸借処理では未経過リース料の現在価値をリース資産の帳簿価額とみなす | 計上した使用権資産の帳簿価額 |
| 減損損失の計上先 | 賃貸借処理では負債(リース資産減損勘定など)に計上 | 使用権資産の帳簿価額を直接減額 |
| 負債の取崩し | 残存期間にわたり規則的に取り崩し、支払リース料と相殺 | 原則として発生しない |
| 負債に計上する取扱いが残る契約 | — | 新たに負債を計上するのは、旧基準の適用初年度開始前に開始した所有権移転外ファイナンス・リースで賃貸借処理を続ける契約に限られる(科目名は使用権資産減損勘定など)。重要性が乏しいリースについて適用前から計上していた負債は、経過措置で取崩しを継続できる |
使用権資産減損勘定を新たに計上するのは賃貸借処理を続ける旧契約に限られる
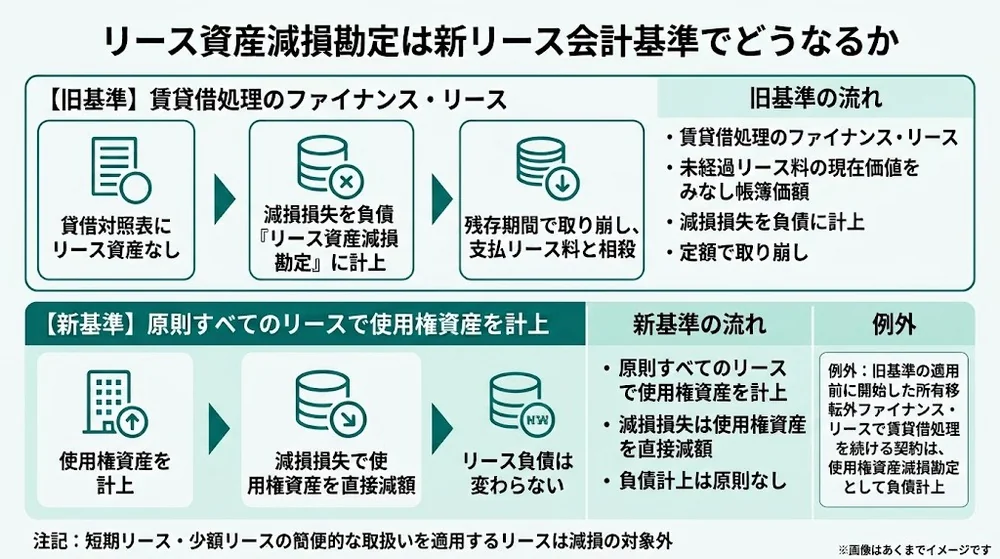
新基準で使用権資産減損勘定を新たに計上するのは、旧基準の適用初年度開始前に開始した所有権移転外ファイナンス・リースで、いまも賃貸借処理を続けている契約に限られます。まず自社にこの類型が残っているかを台帳で確認するのが先です。
借手がリースについて、リース取引開始日が企業会計基準第13号の適用初年度開始前である所有権移転外ファイナンス・リース取引の取扱いにより通常の賃貸借取引に係る方法に準じた会計処理を行っている場合、当該リースに係る未経過リース料の現在価値を当該使用権資産の帳簿価額とみなして減損会計基準を適用し、使用権資産に配分された減損損失は負債として計上します2。
この負債は、重要性がある場合には負債の部において使用権資産減損勘定等の適切な科目をもって計上し、リース契約の残存期間にわたり定額法によって取り崩します。なお、使用権資産の重要性が低い場合には、未経過リース料の現在価値に代えて、割引前の未経過リース料を使用権資産の帳簿価額とみなすことができます1。
一方、新基準の適用前から旧基準のもとで計上していたリース資産減損勘定については、次の経過措置があります。
企業会計基準第35号の適用前に、個々のリース資産に重要性が乏しいと認められる場合に賃貸借処理を行い、適用初年度の前事業年度の期末日においてリース資産に配分された減損損失について負債を計上しているときは、当該負債をリース契約の残存期間にわたり定額法によって取り崩し、支払リース料と相殺する会計処理を継続することができます2。
旧基準では減損の対象外だったオペレーティング・リースが対象になる
旧基準でオペレーティング・リースが減損の対象外だったのは、借手が資産を計上していなかったからです。新基準では使用権資産を計上するので同じ契約が減損の対象に入り、オペレーティング・リースには減損会計が適用されないと説明する旧基準前提の解説は前提が変わります。例外は短期リース又は少額リースに関する簡便的な取扱いを適用しているリースで、オペレーティング・リースだったからではなく、使用権資産を計上したかどうかで線が引かれます。
【関連する無料マンガ】
▶マンガでわかる!新リース会計基準とは
※すぐにPDF資料をお受け取りいただけます
適用初年度の期首に計上する使用権資産にも減損会計基準を適用する
適用初年度の期首に累積的影響額を反映する方法、いわゆる修正遡及法を選び、あわせて適用指針第33号第123項の会計処理によることを選択した借手は、期首に一括で計上する使用権資産にも期首の時点で減損会計基準を適用します。期首残高の確定と減損の判定は同じタイミングで進めることになります。
第123項の方法を選ぶと期首の使用権資産に減損会計基準を適用する
適用指針第33号第118項ただし書きの方法を選択する借手は、企業会計基準第13号においてオペレーティング・リース取引に分類していたリース及び新たに識別されたリースについて、第123項に定める会計処理を行うことができ、その場合、適用初年度の期首時点の使用権資産に固定資産の減損に係る会計基準を適用します6。
第123項は修正遡及法を選んだ借手がさらに選択できる会計処理のまとまりで、期首の使用権資産への減損会計基準の適用はその1つです。経過措置の選択肢の全体像は次の記事にまとめています。
●新リース会計基準の経過措置に関する記事はこちら
期首残高の確定と減損の判定を同時並行で進める
この方法では、旧基準でオペレーティング・リースだった契約の使用権資産が期首に一度に計上され、営業赤字が続く拠点の資産グループはその瞬間に帳簿価額が膨らみます。期首残高を固めてから減損を考える順番では間に合いません。
▼ 適用初年度の期首に減損の判定を進める順番
| 順番 | 作業 | 先に揃えておくもの |
|---|---|---|
| 1 | 営業赤字が続いている拠点と、閉鎖や縮小が決まっている拠点を一覧にする | 拠点別の損益、経営会議の決定事項 |
| 2 | その拠点に紐づく契約と、期首時点の使用権資産の帳簿価額を集める | 契約と拠点の対応表、期首の使用権資産の算定結果 |
| 3 | 資産グループごとに減損の兆候の有無を確認する | 兆候の4分類と、リース特有の着眼点 |
| 4 | 兆候がある資産グループで、割引前将来キャッシュ・フローの総額と帳簿価額を比べる | 主要な資産の経済的残存使用年数、見積りの前提 |
赤字拠点の契約から先に集めておけば期首の判定で慌てずに済みます。比較情報や注記の扱いは経過措置の記事に譲ります。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
使用権資産の減損判定を毎期続ける運用体制のつくり方
減損の判定は適用初年度で終わりません。判定にかける契約の母集団、情報の経路、記録、分担の4つが揃わないと2年目以降に回らなくなります。
契約と拠点・資産グループの対応表を毎期更新できる形で持つ
契約と拠点と資産グループの対応表は作った瞬間から古くなり、そのタイミングは3つです。
▼ 契約と拠点の対応表を更新する3つのタイミング
| 対応表が古くなるタイミング | 更新する内容 | 情報を持っている部署 |
|---|---|---|
| 新しい契約を締結したとき | 契約と原資産、所在拠点、資産グループ、使用権資産の帳簿価額を追加する | 契約を締結した拠点・総務 |
| 契約を更新・変更したとき | リース期間、リース料、解約オプションの変更を反映し、使用権資産の帳簿価額を見直す | 契約担当・経理 |
| 拠点を閉鎖・移転したとき | 資産グループの構成を変え、遊休化した契約に印を付ける | 経営企画・拠点責任者 |
契約書が締結されるたびに1か所へ集まり、そこから対応表が更新される流れを先に決めておきます。
拠点の閉鎖や契約変更の情報が経理に届く経路を決める
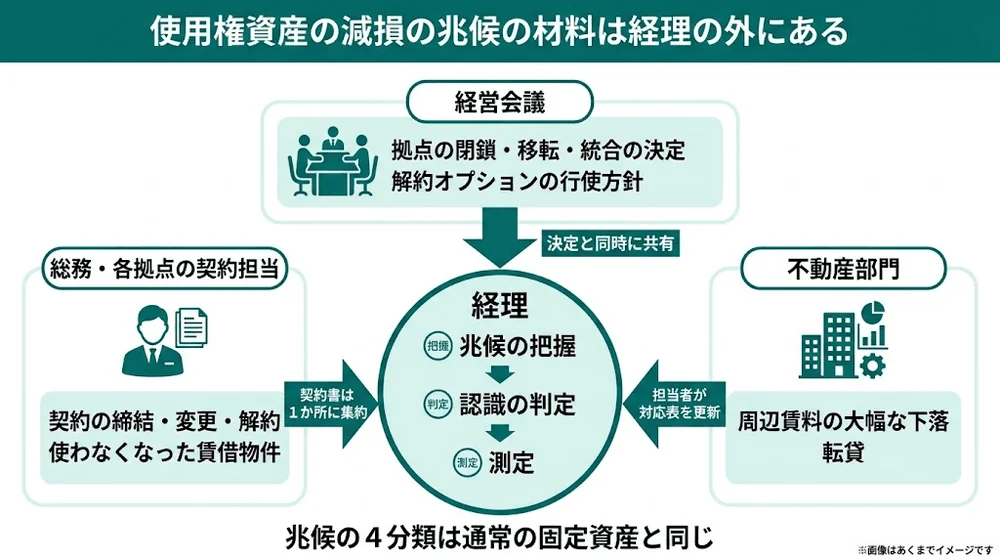
経理が全部の契約書を読んで回る運用は、契約が数百件を超えると続きません。決めておきたい経路は3つです。1つ目は、経営会議で決まった拠点の閉鎖や縮小を決定と同時に経理へ共有すること。2つ目は、契約書の保管先を1か所にして締結や変更は必ずそこを通すこと。3つ目は、各拠点の契約担当者が対応表の自分の行を更新することです。
TOKIUM契約管理でも、新リース会計基準対応の課題として本番運用後の体制整備不足を挙げています。日々締結される契約書にもリース該当契約が含まれるため、経理が全契約書をチェックする体制は非現実的です7。
各部署のキャビネットや個人のメールに契約書が散らばったままだと、閉店が決まった拠点の契約を探すところから毎期やり直しになります。
見積りの前提と判定結果を残して監査に備える
見積りの前提を残しておかないと、翌期に同じ判定を再現できず、監査で説明もできません。
重要な減損損失を認識した場合には、減損損失を認識した資産、減損損失の認識に至った経緯、減損損失の金額、資産のグルーピングの方法、回収可能価額の算定方法等の事項について注記します3。
注記に書く項目は、毎期残しておく記録の項目でもあります。資産グループの構成と帳簿価額の内訳、兆候の有無と判断理由、キャッシュ・フローの見積り前提の3点を判定のたびに対応表と同じ場所に残せば、注記の作成も監査対応も同じ資料で済みます。
減損判定の実務の分担を部門ごとに決める
最後に、誰がやるかを決めます。減損の判定は経理の仕事ですが、母集団づくりと兆候の把握は経理だけでは完結しません。
▼ 使用権資産の減損判定を続けるための役割分担の例
| 作業 | 主に担う部門 | 頻度 |
|---|---|---|
| 契約書の集約と対応表の更新 | 総務・各拠点の契約担当 | 契約の締結・変更・解約のつど |
| 資産グループへの紐づけと帳簿価額の集計 | 経理 | 四半期・期末 |
| 減損の兆候の把握 | 経理と経営企画 | 期末(閉鎖・縮小の決定があれば随時) |
| 認識の判定と測定、見積りの前提の記録 | 経理 | 期末 |
| 注記の作成と監査対応 | 経理 | 期末 |
最初に詰まるのは契約書の集約です。リース判定のために一度契約書を集めた会社でも、その後の契約が同じ場所に集まらなければ、減損判定の母集団は翌期に欠けます。契約書の集約とリース判定を同じ基盤で行っていれば、契約書を集め直す作業を2回やらずに済みます。TOKIUM契約管理のように両方を1つの基盤で行えるサービスが、運用の受け皿になります。
使用権資産の減損判定の前提になる契約書の一元管理ならTOKIUM契約管理
TOKIUM契約管理は、新リース会計基準への対応を効率化するクラウド契約書管理システムです。紙の契約書をTOKIUMに郵送するだけで製本済み契約書を非破壊でスキャンし、保管まで代行します。契約内容を基にリースが含まれる可能性をAIが自動判定し、判定根拠となった条文を契約書PDFにハイライトします。契約管理に必要な全12項目をAIが自動抽出して管理台帳を作成し、違約金や解約不能期間など各社で管理したい情報も任意項目として自動でデータ化できます7。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
データ化した項目は固定資産管理システムや店舗管理システムに直接インポートできる形式でCSV出力できるため、契約書の集約とデータ化はTOKIUM契約管理で、拠点や資産グループへの割り当てと帳簿価額の集計は既存のシステム側で行う分担が組めます。
導入事例では、部署ごとに散在していた契約書の一元管理と、新リース会計基準への対応に向けた社内の契約書精査を目的に導入した物流業の企業が、過去契約書の集約や確認に要する時間を1,000時間以上削減する効果を見込んでいます8。
各部署に散在していた契約書を1か所に集め、リース判定と契約管理を同じ基盤で進めたい方は、新リース会計基準対応のTOKIUM契約管理の資料をダウンロードして、自社の契約の集め方と照らし合わせてみてください。
使用権資産の減損に関するよくある質問
本文で扱わなかった周辺の疑問に、1問ずつ短く答えます。
減損損失は損益計算書のどこに表示しますか
原則として特別損失に表示します。
減損損失は、原則として、特別損失とします。貸借対照表では、原則として、減損処理前の取得原価から減損損失を直接控除する形式で表示し、減損損失累計額を取得原価から間接控除する形式で表示することもできます3。
中間決算で使用権資産を減損した場合、年度決算でやり直しますか
原則としてやり直しません。
中間会計期間において減損処理を行った場合には、年度決算までに資産又は資産グループに新たな減損の兆候があり追加的に減損損失を認識すべきであると判定される場合を除き、年度決算において、中間会計期間を含む事業年度全体を対象として改めて会計処理を行いません1。
IFRS第16号の減損とは、リース負債の扱いがどう違いますか
国際会計基準であるIFRSでは減損の単位に関連する負債の扱いが定められている一方、日本基準では定められていない点が違います。
日本の適用指針では、関連する負債が計上されている場合の取扱いは定められていません。一方でIFRSにおいては、資金生成単位に関連する負債全般の取扱いが定められているとされています。IFRS第16号の適用時に使用権資産の減損処理が不要であるとする誤解があったことも、結論の背景で触れられています1。
貸手が計上するリース債権やリース投資資産も減損の対象ですか
本記事で扱った減損の手順は、借手が計上する使用権資産についてのものです。
固定資産の減損に係る会計基準は固定資産を対象に適用し、他の基準に減損処理に関する定めがある資産、例えば金融商品に係る会計基準における金融資産については、対象資産から除くこととされています3。
貸手側のリース債権やリース投資資産の評価は、本記事の範囲外です。
使用権資産の減損は税務上も損金になりますか
会計上の減損損失がそのまま損金になるとは限りません。減損損失と法人税法上の損金算入は別の判断で、申告調整が生じることがあります。新リース会計基準に伴う税務の取扱いは次の記事で整理しています。個別の案件は税理士や監査法人に確認してください。
●新リース会計基準で税務はどう変わるかに関する記事はこちら
- 企業会計基準委員会「企業会計基準適用指針第6号 固定資産の減損に係る会計基準の適用指針」(最終改正2024年9月13日)(最終確認日:2026年9月16日) ↩︎
- 企業会計基準委員会「企業会計基準第35号『固定資産の減損に係る会計基準』の一部改正」(2024年9月13日)(最終確認日:2026年9月16日) ↩︎
- 企業会計審議会「固定資産の減損に係る会計基準」(2002年8月9日)(最終確認日:2026年9月16日) ↩︎
- TOKIUM「新リース会計基準に関する実態調査」(2025年7月・全国の経理・財務担当者1,100名)(最終確認日:2026年9月16日) ↩︎
- 企業会計基準委員会「企業会計基準第34号 リースに関する会計基準」(2024年9月13日)(最終確認日:2026年9月16日) ↩︎
- 企業会計基準委員会「企業会計基準適用指針第33号 リースに関する会計基準の適用指針」(2024年9月13日)(最終確認日:2026年9月16日) ↩︎
- TOKIUM契約管理 公式サイト(最終確認日:2026年9月16日) ↩︎
- 新リース会計基準対応ならTOKIUM契約管理(導入事例)(最終確認日:2026年9月16日) ↩︎