この記事は約 9 分で読めます。
新リース会計基準の影響は、業種によって大きく変わります。店舗を数多く借りている小売業や飲食業では、これまで賃借料として費用処理していた契約がまとめて資産と負債に載り、一方でクラウド中心のIT企業では、サーバーなどの自社設備が少ない代わりにオフィスの賃借が中心になります。違いを生むのは業種の名前ではなく、どれだけ借りて事業を回しているかという一点です。
この記事では、小売・飲食、物流、製造、建設、IT・情報通信の5つの業種について、対象になりやすい契約、判断に迷う論点、そして契約書が社内のどこにあるのかを整理します。解説するのは、契約書管理システム「TOKIUM契約管理」を提供するTOKIUMです1。
業種によって新リース会計基準の影響はどこが違うのか
同じ小売業でも、店舗を自社で所有している企業と全店を賃借している企業では、影響の出方が正反対になります。前者はほとんど変わらず、後者は数百件の契約が一斉に負債として載ります。影響の差を決めるのは、業種の名前ではなく、事業に使う資産をどれだけ借りてまかなっているかです。
新リース会計基準(企業会計基準第34号)は、2027年4月1日以後に開始する連結会計年度および事業年度の期首から適用されます。2025年4月1日以後に開始する連結会計年度および事業年度の期首から早期適用することもできます2。まずは自社の業種でどの契約が対象になりそうかを、次の表で確かめてください。
▼ 業種別に見た新リース会計基準の影響と主な対象契約
| 業種 | 影響が大きくなりやすい条件 | 主な対象契約 | 特に判断に迷う契約 |
|---|---|---|---|
| 小売業・飲食業 | 店舗を賃借して多店舗展開している | 店舗・テナント区画の賃貸借、物流センター、店舗設備 | 売上に連動する歩合賃料の扱い |
| 物流業 | 倉庫・車両を自社で持たず外部に委ねている | 倉庫・物流センターの賃借、車両 | 保管サービスなのか区画の賃借なのか |
| 製造業 | 工場・設備の一部を賃借している | 工場用地・建物、生産設備、借上社宅 | 外注先に置いた金型を支配しているか |
| 建設業 | 建設機械を長期で借りている | 事務所・資材置場、建設機械 | 共同企業体(JV)で使う資機材 |
| IT・情報通信業 | オンプレミス設備を残している | オフィス、データセンターのラック、サーバー | クラウドのどこまでが対象か |
表の「影響が大きくなりやすい条件」に近いほど、貸借対照表に載る金額は大きくなります。新基準では、借りた物件や設備を使う権利を資産(使用権資産)として、将来支払う賃料を負債(リース負債)として計上するためです。これまで毎月の費用として処理していたものが、資産と負債の両方に姿を変えると考えてください。自社の業種が表にない場合も、この条件に照らせばおおよその見当がつきます。
影響の大きさは「賃借の比率」と「契約件数」で決まる
影響の大きさは、ふたつの変数で決まります。ひとつは賃借の比率です。事業に使う建物や設備のうち、借りているものの割合が高いほど、資産と負債に載る金額は大きくなります。
もうひとつは契約の件数です。こちらは金額より実務の負荷に効きます。1件あたりの賃料が小さくても、店舗や拠点の数だけ契約があれば、契約を集めて条件を読み取り、期間と割引率を決める作業がその件数分だけ発生します。数百件を超えたとき、先に壁になるのは金額ではなく作業量です。
IFRSを先に導入した企業では、負債総額が10〜100%増加した事例が報告されています3。賃借比率が高い業種ほど、この幅の上のほうに振れると考えておくとよいでしょう。
財務指標と損益計算書の見え方はどの業種でも同じ向きに動く
業種が違っても、指標の動く向きは同じです。使用権資産が増えることで総資産が膨らみ、自己資本比率とROAは下がります。損益計算書では、これまで賃借料として販売費及び一般管理費に入っていた金額が、使用権資産の減価償却費とリース負債の利息費用に分かれます。
利息費用は営業外費用に入るため、営業利益とEBITDAは見かけ上よくなる一方、経常利益の段階で影響が表れます。金額の試算方法や指標の計算例は、次の記事で解説しています。
●新リース会計基準の変更点と実務対応に関する記事はこちら
小売業・飲食業|多店舗の賃貸借契約で何が変わるか
小売業と飲食業では、店舗数がそのまま契約件数になります。そのため影響は、金額よりも先に件数として現れるのが特徴です。100店舗あれば100件の賃貸借契約を集め、1件ずつ期間と賃料の条件を読み取る必要があります。
なお、家賃や敷金、共益費、フリーレントをどう会計処理するかは、不動産賃貸借に共通する論点です。判定の手順とあわせて整理した記事があります。
●不動産賃貸借契約と新リース会計基準に関する記事はこちら
店舗の賃貸借契約がリース負債として積み上がる
従来、店舗の賃料は支払った期の費用でした。新基準では、店舗を使う権利を使用権資産として計上し、将来支払う賃料の現在価値をリース負債として計上します。契約が数百件あれば、その一つひとつが負債として積み上がります。
判断に迷いやすいのが、ショッピングモールなどでよくある「固定賃料+売上歩合」の契約です。借手のリース料に含まれる変動リース料は、指数又はレートに応じて決まるものに限られます。売上高の所定の割合を基礎とする歩合賃料は、リース負債の計上額に含めないこととされています。結論の背景が挙げる理由は、こうしたリース料を負債として認識すべきか国際的に十分なコンセンサスが得られていないことと、国際的な比較可能性の観点です2。
ただし例外があります。形式上は売上に連動していても、実質的には支払が不可避であるもの、または変動可能性が解消されて支払額が固定化されるものは、借手の固定リース料と同様にリース負債の計上額に含めることとなる、と結論の背景で整理されています2。最低保証賃料が設定されている契約は、この例外に当たらないかを確認してください。リース料に何が含まれるかは、次の記事で詳しく扱っています。
●リース料に含まれるものに関する記事はこちら
負債が増えると会社法上の大会社に該当することがある
リース負債の計上は、会計の話にとどまりません。会社法上の大会社に該当するかどうかの判定に影響することがあります。
会社法では、最終事業年度に係る貸借対照表の負債の部に計上した額の合計額が二百億円以上である株式会社を大会社と定めています。資本金として計上した額が五億円以上である場合も大会社です4。そして大会社には、会計監査人を置くことが求められます。会社法は、公開会社でないもの・監査等委員会設置会社・指名委員会等設置会社を除く大会社について監査役会及び会計監査人を置かなければならないと定め、公開会社でない大会社についても会計監査人を置かなければならないと定めています。監査等委員会設置会社と指名委員会等設置会社は、大会社かどうかにかかわらず会計監査人の設置が必要です4。
これまで負債の部が200億円に届いていなかった企業でも、賃借していた店舗が一斉にリース負債として載ることで基準に達する可能性があります。とくに地域別やブランド別に子会社を分けている小売グループでは、子会社側が新たに大会社に該当し、会計監査人の設置が必要になるケースが想定されます。自社だけでなく、連結子会社の負債の部も試算しておくと安全です。
契約は店舗開発部門と各店舗に分かれて保管されている
小売業と飲食業で最初につまずくのは、判定の前段階です。契約書が本社に揃っていないのです。
出店時の賃貸借契約書は店舗開発部門が、店舗ごとの設備や什器の契約は各店舗が、本部のオフィスや車両は総務部門が、レジや通信機器は情報システム部門が持っていることがあります。影響度調査では、法務・総務といったバックオフィス部門に加えて、店舗や倉庫などの現場部署も調査対象に含めることが求められます5。
経理部門だけで契約を集めきるのは現実的ではありません。どの部署に何があるのかを先に把握しておくと、後の作業が大きく楽になります。
物流業|倉庫の契約が「保管サービス」か「リース」かで分かれる
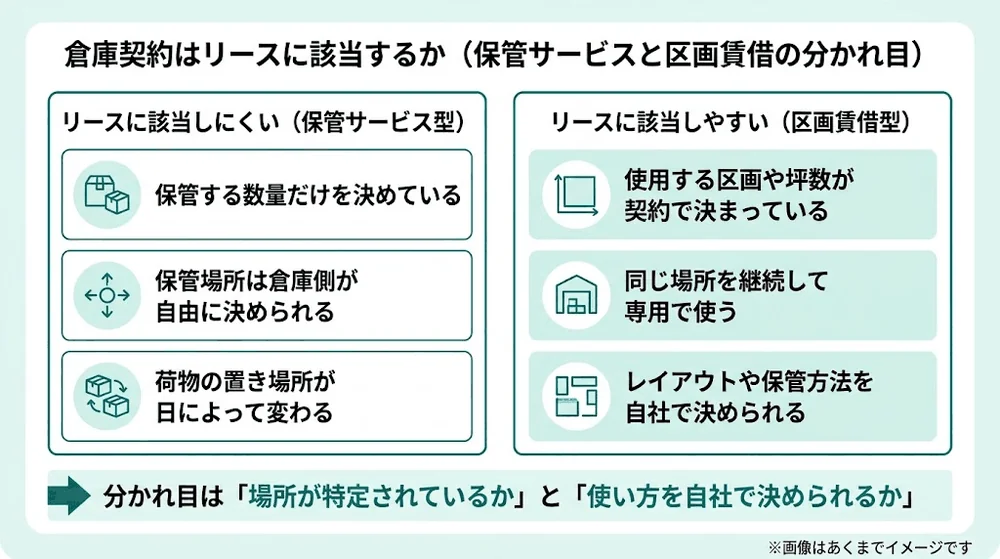
物流業では、同じ倉庫を使っていても契約の形によって結論が変わります。分かれ目は、使う場所が特定されているかどうかです。
契約がリースを含むとされるのは、特定された資産の使用を支配する権利を一定期間にわたり対価と交換に移転する場合です。具体的には、特定された資産の使用期間全体を通じて、顧客がその資産の使用から生じる経済的利益のほとんどすべてを享受する権利を有し、かつ、その資産の使用を指図する権利を有していることのいずれも満たすことが要件とされています6。
倉庫・物流センターは区画が特定されているかを見る
契約書に使用する区画や坪数が明記され、その場所を継続して使うのであれば、資産が特定されていると考えられます。一方、預ける荷物の量だけを決めていて、どこに置くかは倉庫側が決める契約であれば、特定された資産がないと判断される余地があります。
判断の根拠になるのが、代替する実質的な権利の定めです。資産が契約に明記されている場合であっても、サプライヤーが使用期間全体を通じてその資産を他の資産に代替する実質上の能力を有し、かつ代替によってもたらされる経済的利益が代替から生じるコストを上回ると見込まれるときは、当該資産は特定された資産に該当しないとされています6。
倉庫の一区画のように、建物全体ではなく一部だけを使う場合は別の定めがあります。顧客が使用できる資産が物理的に別個のものではなく資産の稼働能力の一部分である場合、その部分は特定された資産に該当しません。ただし物理的に別個ではなくても、使用できる稼働能力がその資産の稼働能力のほとんどすべてであることにより、経済的利益のほとんどすべてを享受する権利を有している場合は、特定された資産に該当します6。
運送委託契約に車両のリースが含まれていないか
見落とされやすいのが運送委託契約です。契約書の表題が業務委託であっても、特定の車両が自社専用として継続的に割り当てられているなら、その部分がリースを含む可能性があります。
確認したいのは3点です。特定の車両が決まっているか、その車両を他の荷主に回せない取り決めになっているか、運行のスケジュールや積載の方法を自社で指図できるか。自社のロゴを車体に入れて専属で走らせているようなケースは、契約書を読み直す価値があります。
契約の名称と実態がずれている契約をどう見つけるかは、こちらが参考になります。
●契約に含まれるリースの見極め方に関する記事はこちら
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
製造業|工場設備・金型・社宅のリース判定が難しい
製造業では、対象になりうる資産の種類が多岐にわたります。工場の用地や建物、外部の倉庫、生産設備、車両、そして従業員向けの社宅まで含まれます。自社所有と賃借が混ざっているため、どこまでが対象か見えにくいのが特徴です。
▼ 製造業で判定が必要になりやすい資産と論点
| 資産の種類 | 主な論点 |
|---|---|
| 工場用地・建物 | 長期の賃借契約が対象になる |
| 外部倉庫 | 区画が特定されているかで分かれる |
| 生産設備・専用機 | 賃借か購入かで扱いが変わる |
| 金型 | 外注先に置いた場合に支配しているかを検討する |
| 借上社宅 | 借りて従業員に貸す形が転貸に当たるか |
外注先に置いた金型は「支配」の所在で判定が分かれる
金型の代金を負担しているからといって、その金型を支配しているとは限りません。支払の有無と支配の所在は別の話です。
判定の軸になるのは、使用を指図する権利があるかどうかです。適用指針では、次の(1)または(2)のいずれかの場合にのみ、使用期間全体を通じて特定された資産の使用を指図する権利を有しているとされています6。
▼ 使用を指図する権利があるとされる場合(適用指針第33号 第8項)
| 区分 | 要件 |
|---|---|
| (1) | 顧客が使用期間全体を通じて使用から得られる経済的利益に影響を与える資産の使用方法を指図する権利を有している場合 |
| (2) | 使用から得られる経済的利益に影響を与える資産の使用方法に係る決定が事前になされており、かつ、次の①又は②のいずれかである場合 |
| (2)① | 使用期間全体を通じて顧客のみが、資産を稼働する権利を有している又は第三者に指図することにより資産を稼働させる権利を有している |
| (2)② | 顧客が使用期間全体を通じた資産の使用方法を事前に決定するように、資産を設計している |
金型を自社の製品専用に設計し、外注先はその金型で自社向けの部品しか作れない、という状況であれば検討が必要です。稼働させているのが外注先であっても、(2)①の「第三者に指図することにより資産を稼働させる権利」に当たらないかを見ます。また、仕入価格のなかに金型の代金が実質的に織り込まれているケースも把握の対象になります7。契約書に金型の記載がなくても、取引の実態から確認してください。
借上社宅は転貸に当たる場合がある
会社が物件を借りて従業員に社宅として貸している場合、会社は借手であると同時に貸手にもなることがあります。転貸(サブリース)に該当するのであれば、借りる側と貸す側の両方の処理を考えることになります7。従業員との使用関係が転貸に当たるかは契約の内容によって変わるため、社宅規程とあわせて確認してください。
社宅の戸数が多い企業では、この扱いだけで対象が一気に増えます。契約が総務部門や人事部門にあることも多いため、収集の段階で漏らさないよう注意してください。
建設業|建設機械のリースと共同企業体が特有の論点になる
大型の工事では、複数の建設会社が共同企業体(JV)を組んで受注します。代表となる幹事会社が契約をまとめ、他の参加会社(構成員)が出資割合に応じて工事に加わる形です。建設業にはもうひとつ、他の業種にない商慣習があります。現場ごとに資機材を借りて、使わなくなったら返すという運用です。クレーンやブルドーザー、仮設材を月単位で借り、工事が終われば引き上げます。この借り方が、リース期間を見積もる際の悩みどころになります8。
現場ごとの短期賃借は短期リースとして扱えることがある
短期リースとは、リース開始日において、借手のリース期間が12か月以内であり、購入オプションを含まないリースをいいます6。この要件を満たせば、使用権資産とリース負債を計上せず、借手のリース料を借手のリース期間にわたって原則として定額法により費用として計上する簡便的な取扱いを選べます6。ただし適用するかどうかは契約ごとに選べるわけではありません。対応する原資産を自ら所有していたと仮定した場合に貸借対照表において表示するであろう科目ごと、または性質及び企業の営業における用途が類似する原資産のグループごとに、適用するか否かを選択します6。
現場単位で数か月だけ借りる資機材は、この要件に当てはまることが少なくありません。ただし工期が延びて結果的に12か月を超える場合や、同じ資機材を現場をまたいで借り続ける場合は、開始日時点でどう見積もるかが問題になります。
金額が小さいリースについては、少額リースの簡便的な取扱いもあります。判定の考え方で迷ったら、こちらを参照してください。
●少額リースの判定基準に関する記事はこちら
共同企業体は出資割合に応じて使用権資産を計上する
共同企業体で工事を請け負う場合、資機材の契約はスポンサー企業が結ぶことがあります。このとき構成員は、出資割合に応じた使用権資産を計上するとされています8。ただし共同企業体の運営方式によって、どの契約の当事者が誰になるかは変わります。自社が当事者となる契約の範囲を先に確かめてください。
実務上の難所は計算そのものではなく、情報の入手です。サブの立場では、スポンサー企業が結んだ契約の期間や金額が手元にありません。決算期が近づいてから照会しても間に合わないため、JVの運営ルールを決める段階で、リース判定に必要な情報をいつ誰が共有するのかを取り決めておく必要があります。
IT・情報通信業|クラウドとデータセンターはリースに該当するか
「クラウドだから対象外」という整理は、正確ではありません。分かれ目はクラウドかどうかではなく、何を借りているかです。サービスを使う権利なのか、特定の機器を使う権利なのかで結論が変わります。
SaaS・パブリッククラウドがリースに該当しない理由
一般的なSaaSやパブリッククラウドは、原則としてリースに該当しません。利用者は特定のサーバーを指定できず、どの機器で処理されるかは提供者側が決めるためです。つまり特定された資産がない、と整理できます。
この整理は、先に触れた代替する実質的な権利の考え方と同じです。提供者が使用期間を通じて機器を自由に入れ替えられ、そうすることに経済的な合理性があるのなら、資産は特定されていないことになります6。
データセンターのラックや専用サーバーがリースに該当する場合
一方で、同じ「クラウド」と呼ばれる契約でも、ラック番号まで指定して区画を借りている場合や、自社専用のサーバーを占有している場合は事情が変わります。使う機器や場所が特定され、その使い方を自社で決められるなら、リースを含む契約に当たる余地があります。
▼ IT関連の契約で確認したい分かれ目
| 契約の形 | 確認したい点 |
|---|---|
| SaaS・パブリッククラウド | 利用者が機器を指定できるか(通常は指定できない) |
| IaaS | 割り当てられる資源が特定の機器に固定されているか |
| ハウジング(ラック貸し) | 使用するラックや区画が契約で特定されているか |
| 専用サーバー | 特定の機器を自社専用で占有し、使い方を指図できるか |
契約書の名称がクラウドサービス利用契約であっても、仕様書や別紙に機器の型番やラック番号が書かれていることがあります。情報システム部門が保管している契約は、経理部門だけでは中身を判断しづらいため、早めに確認を依頼しておくとよいでしょう。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
業種を問わず最初にやること|どの部署が契約を持っているかを確かめる
ここまで業種ごとの論点を見てきましたが、どの業種にも共通する最初の関門は判定ではありません。判定の前に、対象になりうる契約書を集めることです。そして契約書は、たいてい経理部門にありません。
契約を持っている部署は業種によって変わる
業種によって、契約を持っている部署の顔ぶれは変わります。自社に当てはめる際の出発点として使ってください。
▼ 業種別に見た契約書の主な保管部署
| 業種 | 現場側で持っていることが多い契約 | 本社側で持っていることが多い契約 |
|---|---|---|
| 小売業・飲食業 | 店舗の賃貸借(店舗開発部門)、店舗設備・什器(各店舗) | 本部オフィス、車両、通信機器 |
| 物流業 | 倉庫の賃借・保管委託(拠点・センター)、運送委託(配車部門) | 本社オフィス、基幹システム |
| 製造業 | 生産設備・専用機(工場の設備部門)、金型(購買部門) | 工場用地・建物、社宅(総務・人事) |
| 建設業 | 建設機械・仮設材(現場事務所)、資材置場(現場) | 本支店、機材センター、社用車 |
| IT・情報通信業 | データセンター・サーバー(情報システム部門) | オフィス、社用端末 |
表のとおり、契約書は現場と本社に分かれて存在します。経理部門が把握しているのは、費用として支払っている事実だけで、契約の中身までは分からないことがほとんどです。
現場に契約を出してもらうときに確認すること
現場に依頼するとき、「リースに該当する契約を出してください」と聞いても集まりません。現場の担当者は会計基準の判定ができないためです。会計の用語を使わず、事実だけを尋ねる形にしてください。
たとえば次のような聞き方です。「毎月お金を払って使っている建物・設備・機械はありますか」「その契約書はどこに保管されていますか」「使う場所や機械は決まっていますか、それとも先方が決めますか」「契約はいつまでですか。自動で更新されますか」。会計知識がなくても答えられる質問に置き換えるのがポイントです5。
集めた契約をどう洗い出し、台帳にまとめて使用権資産を計算するかは、次の記事で手順を解説しています。
●リース契約の洗い出しと使用権資産の計算に関する記事はこちら
集めた契約と判定結果を、この先誰が維持していくのか
業種ごとに見てきたとおり、対象になる契約は事業のかたちによって変わります。ただ、どの業種にも共通することがあります。適用初年度を乗り切れば終わり、ではないという点です。
店舗は出店と閉店を繰り返し、現場は工事ごとに資機材を借り、情報システム部門は契約を更新します。そのたびにリース判定が必要になり、契約条件が変われば再測定も必要です。そして契約書は、これからも現場に生まれ続けます。
だからこそ、初年度の対応を一度きりの作業で終わらせず、契約を集めて判定し、記録を残すまでを仕組みにしておくことが重要になります。担当者が代わっても回る形にできているかを、この機会に確かめてみてください。
TOKIUM契約管理は、新リース会計基準への対応を効率化するクラウド契約書管理システムです。TOKIUMが契約書のスキャンを代行し、当該契約がリースを含む可能性をAIが自動で判定します1。
TOKIUM契約管理では、契約更新が必要な契約書を毎月メールで通知し、AIが契約書の管理台帳を自動で作成します。各種システムに合わせたCSVデータの出力にも対応しています1。具体的な機能は製品資料でご確認いただけます。ぜひダウンロードしてご覧ください。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
業種別の対応でよくある質問
複数の業種にまたがる事業を持つ場合はどちらで考えればよいですか
業種ではなく、事業ごとに借りている資産で考えてください。小売と物流の両方を手がける企業であれば、店舗の賃貸借と倉庫の契約をそれぞれ確認します。この記事の表も、業種を選ぶのではなく、当てはまる行をすべて見る使い方をしてください。
フランチャイズ本部と加盟店では扱いが変わりますか
契約の当事者が誰かによって変わります。本部が物件を借りて加盟店に又貸ししている場合、本部は借手と貸手の両方の立場になります。加盟店が自ら物件を借りているなら、判定するのは加盟店側の契約です。まずは契約書の名義を確認してください。
自社の業種が解説記事に出てこない場合はどう判断すればよいですか
業種名から探すのをやめて、借りている資産から考えると整理できます。建物を借りているのか、設備を借りているのか、場所を特定して使っているのか。この記事の最初の表にある「影響が大きくなりやすい条件」に当てはまるかどうかが、判断の出発点になります。
業種によって適用時期が違うことはありますか
適用時期は業種では変わりません。決算月によって適用開始が変わります。中小企業の扱いを含む適用対象については、次の記事で解説しています。
●中小企業のリース資産の扱いに関する記事はこちら
- TOKIUM契約管理 製品ページ(最終確認日:2026年9月16日) ↩︎
- 企業会計基準委員会 企業会計基準第34号「リースに関する会計基準」(最終確認日:2026年9月16日) ↩︎
- EY Japan 情報センサー2024年10月 業種別シリーズ「新リース会計基準の影響 ~小売業等の多くの企業経営に与える影響~」(最終確認日:2026年9月16日) ↩︎
- e-Gov法令検索 会社法(平成十七年法律第八十六号)(最終確認日:2026年9月16日) ↩︎
- EY Japan 情報センサー2026年1月 業種別シリーズ「小売業における新リース会計基準影響度調査の進め方と留意点」(最終確認日:2026年9月16日) ↩︎
- 企業会計基準委員会 企業会計基準適用指針第33号「リースに関する会計基準の適用指針」(最終確認日:2026年9月16日) ↩︎
- EY Japan 情報センサー2025年11月 業種別シリーズ「製造業における新リース基準の留意点」(最終確認日:2026年9月16日) ↩︎
- EY Japan 情報センサー2025年4月 業種別シリーズ「建設業における新リース会計基準の影響」(最終確認日:2026年9月16日) ↩︎