この記事は約 11 分で読めます。
リースの注記・開示は、財務諸表本表でどこまで区分して表示するかを決めたうえで、本表に出さなかった情報を注記で補う仕組みです。表示の選び方が決まらないと注記に何を書くかも決まりません。表示と注記はセットで決める論点であり、どちらか一方だけを先に固めることはできません。
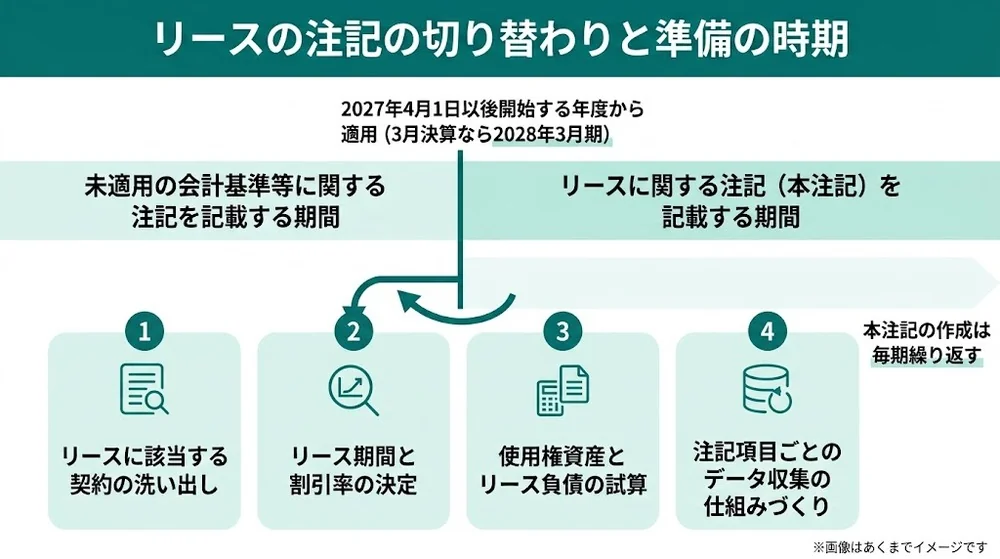
しかも2026年9月時点で多くの企業が実際に作成するのは、リースの本注記ではなく「未適用の会計基準等に関する注記」です。本注記が始まるのは3月決算なら2028年3月期からで、いま書くものと将来書くものが違います。
本記事は、契約書の一元管理と新リース会計基準への対応を支援するTOKIUM契約管理を提供するTOKIUMが解説します。企業会計基準委員会が公表した会計基準と適用指針をもとに、借手の視点で整理しました。
リースの注記・開示とは新リース会計基準で何を書く仕組みか
リースの注記・開示とは、貸借対照表と損益計算書に載せた金額だけでは伝わらないリースの情報を、注記で補って示す仕組みです。新リース会計基準では、借手がすべてのリースについて使用権資産とリース負債を計上します。そのため本表に並ぶ金額の内訳や、金額に表れない将来の支払義務まで開示の対象になります。
開示は表示と注記の二階建てです。まず本表でどこまで区分して見せるかを決め、区分しなかったものを注記で補います。この順番を押さえておくと、注記に何を書くかの判断が早くなります。
注記はリースの影響を評価する基礎となる情報を開示する
リースに関する注記の開示目的は、リースが企業の財政状態、経営成績、キャッシュ・フローに与える影響を財務諸表利用者が評価するための基礎となる情報を開示することにあります。財務諸表本表の情報と併せて読まれる前提です。個々の注記項目を機械的に埋める作業ではなく、この目的を満たしているかで記載内容を判断します。
この開示目的があるため、会計基準が列挙する注記項目だけに限定されません。目的を達成するために必要な情報であれば、列挙されていない事項もリース特有の取引に関する情報として注記します。1
借手は3区分・貸手は2区分で整理する
注記事項は、借手が3つ、貸手が2つの区分に整理されています。借手だけが会計方針に関する情報を求められる点が、両者の違いです。
▼ 新リース会計基準における注記事項の区分
| 立場 | 注記事項の区分 | 何を書くか |
|---|---|---|
| 借手 | 会計方針に関する情報 | 特定の会計処理を選択した場合に、その旨と内容 |
| 借手 | リース特有の取引に関する情報 | 本表で区分表示しなかった項目の科目と金額 |
| 借手 | 当期及び翌期以降のリースの金額を理解するための情報 | キャッシュ・アウトフローの合計額など3つの数値 |
| 貸手 | リース特有の取引に関する情報 | リース債権とリース投資資産の内訳など |
| 貸手 | 当期及び翌期以降のリースの金額を理解するための情報 | リース料債権の回収予定額など |
重要性に乏しいと認められる注記事項は記載を省略できます。すべての企業がすべての項目を書くわけではありません。
旧基準の注記から役割が入れ替わる
旧基準では、解約不能のオペレーティング・リース取引について未経過リース料を1年以内と1年超に分けて注記していました。この注記は、借手がすべてのリースを本表に計上する新基準では役割を終えます。オフバランスだった取引を注記で補う必要がなくなるためです。
代わりに求められるのが、本表に計上した使用権資産とリース負債の内訳と、金額に表れない将来の支払義務の説明です。注記の総量が単純に増減するというより、注記が担う役割そのものが入れ替わります。
新リース会計基準の適用により、企業会計基準第13号「リース取引に関する会計基準」と企業会計基準適用指針第16号の適用は終了します。旧基準の注記様式をそのまま流用できない点に注意が必要です。
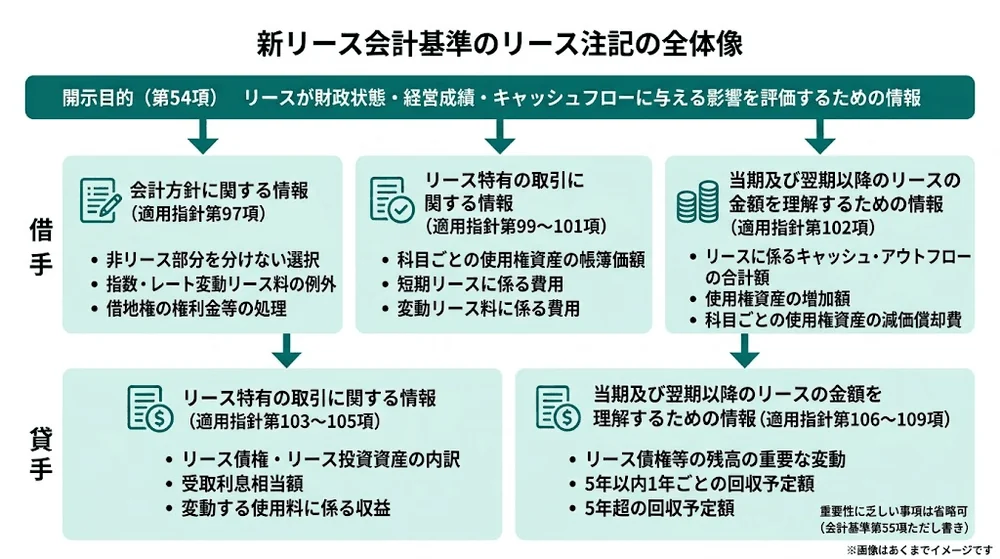
どの区分にどこまで書くかは、次章以降で条文の要求事項に沿って個別に見ていきます。その前に、適用開始までの各期で書く注記を確認しておきます。
リースの注記でいま作成するのは未適用の会計基準等に関する注記
リースの本注記を作成する前に、適用前の各期で書く注記があります。未適用の会計基準等に関する注記です。既に公表されていて、まだ適用していない会計基準がある場合に記載します。
新リース会計基準の適用は、2027年4月1日以後に開始する連結会計年度および事業年度の期首からです。2025年4月1日以後に開始する年度から早期適用することもできます。3月決算の会社が早期適用しない場合、本注記の初年度は2028年3月期です。2
未適用注記に必要な3つの記載事項
未適用の会計基準等に関する注記では、3つの事項を記載します。新しい会計基準等の名称および概要、適用予定日に関する記述、そして適用による影響に関する記述です。早期適用する場合は、適用予定日に代えて早期適用予定日を書きます。3
▼ 未適用の会計基準等に関する注記で書く3項目
| 書く項目 | 新リース会計基準の場合の記載イメージ |
|---|---|
| 名称および概要 | 企業会計基準第34号「リースに関する会計基準」等。借手はすべてのリースについて使用権資産とリース負債を計上する |
| 適用予定日 | 2028年3月期の期首から適用する予定(3月決算・早期適用しない場合) |
| 適用による影響 | 影響額を現在評価中、または算定できた段階で使用権資産とリース負債の増加見込額 |
連結財務諸表で注記していれば、個別財務諸表での注記は要りません。また、専ら表示および注記事項を定めた会計基準等については、影響に関する記述は不要です。新リース会計基準は会計処理も定めているため、この例外には当たりません。
未適用注記の記載例
記載の形は検討の進み具合で変わります。影響額をまだ算定できていない段階と、算定できた段階の2つに分けて考えると整理しやすくなります。以下は3月決算で早期適用しない会社を想定した記載イメージです。
▼ 未適用の会計基準等に関する注記の記載イメージ(3月決算・早期適用しない場合)
| 段階 | 記載イメージ |
|---|---|
| 影響額を算定していない段階 | (1)概要 企業会計基準第34号「リースに関する会計基準」等。借手のすべてのリースについて、使用権資産およびリース負債を貸借対照表に計上する。(2)適用予定日 2028年3月期の期首から適用する予定である。(3)当該会計基準等の適用による影響 影響額は、当連結会計年度末において評価中である。 |
| 影響額を算定できた段階 | (1)概要 同上。(2)適用予定日 同上。(3)当該会計基準等の適用による影響 適用開始時に使用権資産およびリース負債がそれぞれ増加する見込みである。現時点で算定した増加見込額は○○百万円である。 |
概要には基準の名称と、自社にとって何が変わるかを書きます。条文の要約で終えず、借手として使用権資産とリース負債を計上する立場だと示すほうが読み手に届くはずです。評価中と書く場合も、何を評価しているのかが分かる記載にしておくと、翌期以降の更新がしやすくなります。
影響額を評価中と書き続けないための準備
影響に関する記述は、適用初年度が近づくほど具体性が求められます。評価中という記載を毎期繰り返すのではなく、どこまで検討が進んでいるかを説明できる状態にしておく必要があります。
影響額を金額で書くには、リースに該当する契約をすべて洗い出し、リース期間と割引率を決めて使用権資産とリース負債を試算しなければなりません。未適用注記の段階で、すでに契約の全量把握が前提になります。この作業は本注記が始まってからも毎期続きます。
●リース契約の洗い出し方法に関する記事はこちら
リースの表示で使用権資産とリース負債をどの科目に出すか
使用権資産とリース負債は、本表での見せ方に選択肢があります。ここで何を区分表示するかを決めると、注記に書く内容が自動的に決まります。
使用権資産は2つの表示方法から選ぶ
使用権資産の表示方法は2つです。1つは、対応する原資産を自ら所有していたと仮定した場合に貸借対照表で表示するであろう科目に含める方法です。もう1つは、対応する原資産の表示区分において使用権資産として区分する方法になります。
▼ 使用権資産の2つの表示方法と注記への影響
| 表示方法 | 貸借対照表での見え方 | 注記への影響 |
|---|---|---|
| 原資産の科目に含める | 建物、車両運搬具などの既存科目に合算される | 科目ごとの使用権資産の帳簿価額を注記する |
| 表示区分内で使用権資産として区分する | 有形固定資産などの区分のなかに使用権資産として独立して並ぶ | 本表で区分しているため、同じ内容の注記は不要になる |
リース負債と利息費用は区分表示か注記かを選ぶ
リース負債は貸借対照表で区分して表示するか、リース負債が含まれる科目および金額を注記します。貸借対照表日後1年以内に支払の期限が到来するリース負債は流動負債、1年を超えるものは固定負債です。利息費用も同様で、損益計算書で区分表示するか、含まれる科目と金額を注記します。
流動と固定の区分は、表示方法の選択にかかわらず必要です。リース負債を注記で示す場合でも、1年以内に支払期限が到来する部分は流動負債として扱われるため、契約ごとの返済スケジュールを持っていないと区分できません。
本表で区分すれば同じ内容の注記は要らなくなる
適用指針は、貸借対照表や損益計算書で区分して表示していない場合に注記すると定めています。つまり表示と注記は、どちらで情報を出すかの選択です。本表で区分表示すれば、その項目について同じ内容を注記する必要はなくなります。
この構造を知らないまま注記の項目だけを追いかけると、本表で既に区分している内容まで注記に書き写す作業が発生します。逆に本表をシンプルにするほど、注記で補う情報は増えます。どちらを厚くするかは、財務諸表全体の見せ方の判断です。
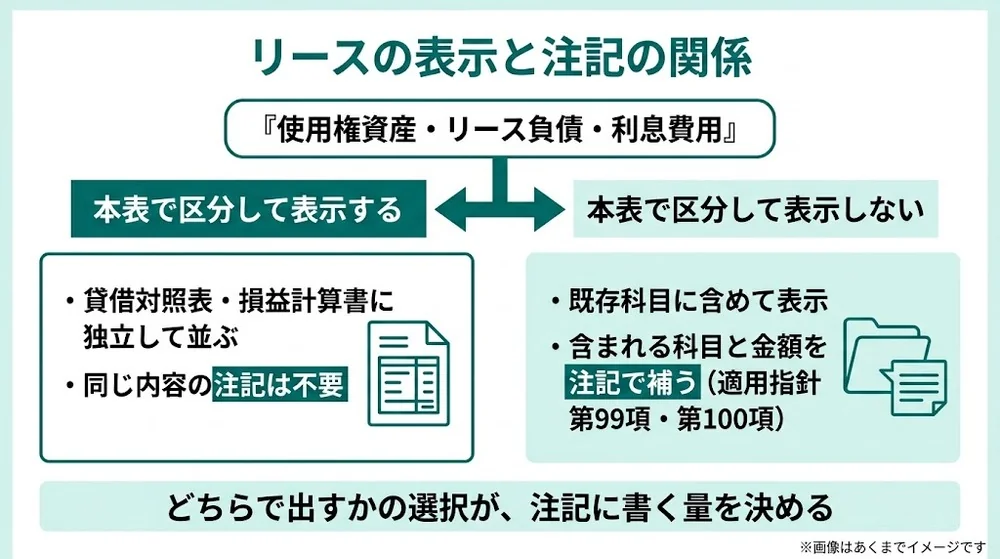
表示方法を先に決めておくと、注記で書く範囲が自動的に絞られます。監査法人との協議でも、表示の方針から入るほうが話が早くまとまります。
リースの借手が書く注記事項の3区分
借手の注記は3区分です。会計方針に関する情報から始まり、リース特有の取引に関する情報、そして当期及び翌期以降のリースの金額を理解するための情報が続きます。それぞれ書く条件が異なるため、順に確認します。
会計方針は3つの選択をしたときだけ注記する
会計方針に関する情報は、常に書くものではありません。次の3つの会計処理を選択した場合に、その旨と内容を注記します。リースを構成する部分と関連するリースを構成しない部分とを分けずに処理する選択が1つ目です。2つ目は指数またはレートに応じて決まる借手の変動リース料に関する例外的な取扱いの選択、3つ目は借地権の設定に係る権利金等に関する会計処理の選択になります。
これらを重要な会計方針として既に注記しているなら、リースに関する注記で繰り返す必要はなく、重要な会計方針の注記を参照できます。
リース特有の取引に関する情報は本表で出していない項目を補う
リース特有の取引に関する情報は、本表で区分表示しなかった項目を補うものです。貸借対照表側では、使用権資産の帳簿価額について原資産の表示科目ごとの金額などを注記します。損益計算書側で注記するのは2つです。短期リースに係る費用と、リース負債に含めていない変動リース料に係る費用について、それぞれ含まれる科目と発生額を示します。
短期リースの費用には、借手のリース期間が1か月以下のリースに係る費用と少額リースに係る費用を含めなくて構いません。セール・アンド・リースバック取引やサブリース取引を行っている場合は、売却損益の科目と金額なども注記の対象になります。
会計基準が挙げる項目に限られない点にも注意が必要です。借手のリース活動の性質や、リース負債の測定に反映されていない将来のキャッシュ・アウトフローも注記の対象になり得ます。延長オプションや解約オプション、残価保証、契約はしているがまだ開始していないリースがこれに当たります。
当期及び翌期以降の金額を理解するための情報は3項目に限られる
当期及び翌期以降のリースの金額を理解するための情報として注記するのは、次の3つです。定量的情報として求められるのはこの3項目だけで、これ以外の数値は開示目的に照らして必要な場合に追加する位置づけになります。
▼ 借手が注記する定量的情報の3項目
| 注記する項目 | 内容 |
|---|---|
| リースに係るキャッシュ・アウトフローの合計額 | 少額リースに係るキャッシュ・アウトフローは除く |
| 使用権資産の増加額 | 期中に新たに計上した使用権資産の額 |
| 使用権資産に係る減価償却の金額 | 原資産を自ら所有していたと仮定した場合の表示科目ごとの金額 |
減価償却の金額は、表示科目との関係が明らかである限り、より詳細な区分で注記しても構いません。
リース負債に反映されない将来の支払も注記の対象になる
リース負債は、リース期間に含めると判断した期間の支払額をもとに測定します。裏を返せば、契約上は起こり得ても判断の対象外とした支払はリース負債に乗りません。これらは開示目的に照らして必要な場合に、リース特有の取引に関する情報として注記します。
▼ リース負債の測定に反映されていない将来キャッシュ・アウトフローの例
| リース負債に反映されない項目 | どのような支払か |
|---|---|
| 借手の変動リース料 | 売上高などに連動して変動し、リース負債の測定に含めていない部分 |
| 延長オプション・解約オプション | 行使が合理的に確実とはいえないため、リース期間に含めていない期間の支払 |
| 残価保証 | 保証額のうち、支払見込額としてリース負債に含めていない部分 |
| 契約しているがまだ開始していないリース | 契約は締結済みで、リース開始日が到来していないもの |
契約済みでまだ開始していないリースは、本表のどこにも金額が出ません。大型の設備や拠点の賃借を決めた直後の期は、注記でしか将来の負担が見えない状態になります。契約の締結時点で台帳に登録しておかないと、この把握が漏れます。
借手の注記を記載イメージで確認する
3区分をどう文面に落とすかを、使用権資産を原資産の科目に含めて表示している会社を想定して並べます。実際の記載は自社の表示方法と重要性の判断で変わります。
▼ 借手のリースの注記の記載イメージ(使用権資産を原資産の科目に含めて表示する場合)
| 区分 | 記載イメージ |
|---|---|
| 会計方針に関する情報 | 当社は、リースを構成する部分と関連するリースを構成しない部分とを分けずに、リースを構成する部分として会計処理を行っている。 |
| リース特有の取引に関する情報 | 使用権資産の帳簿価額は、建物○○百万円、車両運搬具○○百万円、工具器具備品○○百万円である。短期リースに係る費用は○○百万円であり、販売費及び一般管理費に含まれている。 |
| 当期及び翌期以降のリースの金額を理解するための情報 | リースに係るキャッシュ・アウトフローの合計額は○○百万円である。使用権資産の増加額は○○百万円である。使用権資産に係る減価償却費は、建物○○百万円、車両運搬具○○百万円である。 |
使用権資産を原資産の科目に含めずに区分表示している会社では、帳簿価額の内訳を注記する必要がなくなります。同じ会社でも表示方法を変えれば、注記の文面はここまで変わります。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
リース負債の満期分析は借手にも求められるか
借手には求められていません。満期分析という言葉が新リース会計基準の文脈で語られるのは、貸手の注記に年度別の予定額があるからです。借手と貸手で求められる内容が違うため、立場を分けて確認します。
借手のリース負債には満期分析が求められない
借手のリース負債について、年度別の支払予定額を示す満期分析の注記は求められていません。借手が注記する定量的情報はキャッシュ・アウトフローの合計額、使用権資産の増加額、科目ごとの減価償却の金額の3項目に限られ、そこに年度別の内訳は含まれないためです。
借手のリース負債について年度別の内訳が要ると考えて集計を組んでしまうと、注記に使わない作業が発生します。ただしリース負債の流動と固定の区分は貸借対照表で必要になるため、1年以内に支払期限が到来する額の把握は欠かせません。
貸手のリース債権には満期分析が求められる
ファイナンス・リースの貸手は、リース債権に係るリース料債権部分について、貸借対照表日後5年以内における1年ごとの回収予定額および5年超の回収予定額を注記します。リース投資資産についても同様です。オペレーティング・リースの貸手は、貸手のリース料について同じ区分で受取予定額を注記します。
▼ 年度別の予定額に関する注記の要否
| 立場 | 年度別の予定額の注記 | 根拠 |
|---|---|---|
| 借手(リース負債) | 求められていない | 定量的情報は適用指針第102項の3項目に限られる |
| 貸手(リース債権・リース投資資産) | 5年以内は1年ごと、5年超はまとめて回収予定額を注記 | 適用指針第106項(3)(4) |
| 貸手(オペレーティング・リース) | 5年以内は1年ごと、5年超はまとめて受取予定額を注記 | 適用指針第109項 |
【関連する無料マンガ】
▶マンガでわかる!新リース会計基準とは
※すぐにPDF資料をお受け取りいただけます
リースの貸手が書く注記事項
貸手の注記は2区分です。借手と違い、会計方針に関する情報の区分はありません。
ファイナンス・リースの貸手が注記する事項
リース債権およびリース投資資産を貸借対照表で区分表示していない場合に注記が要ります。リース投資資産については、リース料債権部分と見積残存価額部分の金額、受取利息相当額を示します。リース債権についてはリース料債権部分の金額と受取利息相当額です。いずれも利息相当額を控除する前の金額で示します。
残高に重要な変動がある場合は、その内容も注記します。この変動の説明には、必ずしも定量的情報を含める必要はありません。企業結合による変動や中途解約による減少、新規契約による増加などが変動の例として挙げられています。
オペレーティング・リースの貸手が注記する事項
オペレーティング・リースの貸手にも注記があります。貸手のリース料に含まれない将来の業績等により変動する使用料に係る収益を損益計算書で区分表示していない場合、その収益が含まれる科目と金額を注記します。加えて、貸手のリース料の受取予定額を5年以内の1年ごとと5年超に分けて注記します。
リースの注記を省略できる場合
注記事項がすべての企業に一律で求められるわけではありません。省略できる場面は3つに整理できます。
重要性が乏しい注記事項は記載を省略できる
各注記事項のうち、開示目的に照らして重要性に乏しいと認められるものは記載しないことができます。判断の基準は項目の有無ではなく、開示目的を満たすかどうかです。リースの利用が限定的な企業ほど、記載する項目は絞られます。
連結財務諸表を作成していれば個別は会計方針だけで足りる
連結財務諸表を作成している場合、個別財務諸表では2つの区分を省略できます。リース特有の取引に関する情報と、当期及び翌期以降のリースの金額を理解するための情報です。個別で必ず求められるのは会計方針に関する情報だけで、それも連結財務諸表における記載を参照できます。
中小企業は新リース会計基準の注記の対象から外れる
金融商品取引法の適用を受ける会社や会社法上の会計監査人設置会社に該当しない中小企業は、適用対象から外れます。中小企業の会計に関する指針または中小企業の会計に関する基本要領に基づく処理を継続できます。この場合、新リース会計基準に基づくリースの注記は求められません。4
●中小企業のリース資産の計上に関する記事はこちら
有価証券報告書でリースの注記はどこに載るか
有価証券報告書に載せる財務諸表は、財務諸表等規則および連結財務諸表規則に従って作成します。新リース会計基準の公表を受けて、これらの規則も改正されました。
財務諸表等の用語、様式及び作成方法に関する規則等の一部を改正する内閣府令は、2025年3月24日に公布・施行されました。リースに関する注記の規定も、この改正で整備されています。5
リースに関する注記は独立の注記項目として記載する
リースに関する注記は、独立の注記項目とします。ただし他の注記事項に既に記載している情報については繰り返す必要はなく、その注記事項を参照できます。重要な会計方針で書いた内容をリースの注記で再掲しなくてよいのは、この定めによります。
注記事項の並び順は自由に決められる
会計基準が示した3区分の順に並べる義務はありません。区分の名称をそのまま見出しに使わず、自社の実態に合う順序で構成できます。区分は書くべき内容を漏れなく洗い出すための整理であり、記載の様式を縛るものではないためです。
リースの注記作成から逆算する準備と必要なデータ
注記は決算期末に書き始めるものではありません。書く項目が決まれば必要なデータが決まり、そのデータの入手元は契約書に行き着きます。逆算して準備するほど、期末の作業は軽くなります。
注記項目ごとに必要なデータと入手元を対応させる
注記項目を必要なデータに分解すると、集めるべき情報が具体的になります。多くは契約書の条項から読み取る情報で、会計システムだけでは揃いません。
▼ 注記項目と必要なデータの対応
| 注記項目 | 必要なデータ | 主な入手元 |
|---|---|---|
| 科目ごとの使用権資産の帳簿価額 | 契約ごとの原資産の種類と計上額 | 契約書の対象物件、リース期間、リース料 |
| 使用権資産の増加額 | 期中に開始したリースの計上額 | 契約開始日、リース料、割引率 |
| 科目ごとの減価償却の金額 | 契約ごとの償却期間と償却方法 | リース期間、更新・解約オプションの有無 |
| リースに係るキャッシュ・アウトフローの合計額 | 期中の実支払額 | 支払条件、支払サイト |
| 短期リースに係る費用 | 12か月以内で購入オプションのない契約の費用 | 契約期間、更新条項、購入選択権の有無 |
| 変動リース料に係る費用 | リース負債に含めていない変動分の費用 | リース料の改定条項、売上連動条項 |
| 会計方針に関する情報 | 非リース部分を分けない選択などの適用有無 | 契約書のサービス部分の記載 |
必要な情報の大半は契約書の条項に書かれています。リース料の範囲をどこまで含めるかの判断も、契約書の条項を読むところから始まります。
●リース料に含まれるものに関する記事はこちら
決算月から逆算して準備の時期を決める
適用時期は決算月によって変わります。3月決算なら2028年3月期、12月決算なら2028年12月期が本注記の初年度です。それまでの各期は未適用注記を書きながら、影響額の試算を進める期間になります。
▼ 決算月別に見た本注記の開始時期
| 決算月 | 本注記の初年度(早期適用しない場合) | それまでの各期にやること |
|---|---|---|
| 3月決算 | 2028年3月期 | 未適用注記の記載と影響額の試算、契約の洗い出し |
| 9月決算 | 2028年9月期 | 同上 |
| 12月決算 | 2028年12月期 | 同上 |
本注記の初年度から逆算すると、契約の洗い出しと影響額の試算に使える期間が見えてきます。適用開始の直前に着手しても、契約数が多いほど間に合いません。
注記の材料は契約台帳に集約される
注記に必要なデータは、突き詰めると契約ごとの判定結果と金額の集計です。契約書が部門ごとに分散していたり、紙と電子が混在していたりすると、この集計を毎期繰り返すことになります。
TOKIUMが2024年11月に、新リース会計基準の適用対象となる企業で経理・財務業務に携わる従業員1,048人へ行った実態調査では、適用後の業務に不安を感じる人が80.4%にのぼりました。不安の内容は、該当する契約書を正確に識別できるかが69.6%、リースの識別や仕訳処理の手間が51.1%、契約書からの情報の抽出と入力作業が37.7%と続きます。契約書を適切に管理できていないと答えた企業は16.7%で、その要因として最も多かったのが紙と電子の契約書の混在の47.4%でした。6
注記は台帳の集計作業です。契約データが構造化されていれば、注記に必要な数値を集める手間は大きく減ります。台帳がなければ、毎期の決算で契約書を集めるところからやり直すことになります。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
契約書の一元管理と新リース判定ならTOKIUM契約管理
注記に使う数値は、契約ごとの判定結果と金額から積み上がります。TOKIUM契約管理が受け持つのはその手前の工程で、部署ごとに散在していた契約書を一元管理できるサービスです。紙の契約書は郵送するだけでスキャンを代行し、手元のPDFはアップロードすればAIが契約内容を読み取ります。保管形式が混在したままでも、同じ台帳に載せられます。
新リース会計基準への対応では、どの契約がリースに該当するかの判定が起点になります。TOKIUM契約管理は、契約書をAIが確認して企業会計基準委員会のリースの識別の判断に基づく該当可能性を判定し、判定根拠となった条文を契約書のPDF上でハイライトする仕組みです。判定結果と根拠条文はCSVでも出力できるため、監査対応で判定根拠を求められたときに契約ごとの判断を示せます。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
契約書の管理とリース判定を別々の仕組みで抱えると、契約が更新されるたびに両方を更新する運用が必要になります。TOKIUM契約管理は契約書の一元管理とリース判定を同じ基盤で扱うため、更新のたびに二重で手を入れる手間がかかりません。
TOKIUMシリーズは、2025年11月末時点で累計導入社数3,000社を突破しています。7
契約書の集約と判定は、適用初年度で終わる作業ではありません。契約が増えるたび、更新されるたびに同じことが起きます。決算のたびに慌てないためには、導入後に誰がどう回すかまで決めておくのが近道です。TOKIUM契約管理の機能や新リース会計基準への対応内容は、無料の「新リース会計基準対応のTOKIUM契約管理のご案内」でご確認いただけます。ぜひダウンロードしてご覧ください。
リースの注記・開示は表示の選び方と契約データの整備で決まる
リースの注記・開示で押さえる点は3つです。本表で区分表示するか注記で補うかは選択であり、その選択が注記の量を決めます。借手の定量的情報はキャッシュ・アウトフローの合計額、使用権資産の増加額、科目ごとの減価償却の金額の3項目で、年度別の支払予定額は含まれません。そして2026年時点で多くの企業が書くのは、本注記ではなく未適用の会計基準等に関する注記です。
注記に必要な情報は契約書の条項に集まっています。適用初年度までに契約を洗い出し、判定結果と金額を台帳として持てるかどうかが、毎期の決算作業の重さを分けます。
リースの注記・開示に関するよくある質問
適用初年度の注記は通常の年度と何が違いますか
適用初年度は、当年度の注記に加えて、比較情報に関する注記と経過措置に固有の注記が加わります。修正遡及法を選んだ借手は、期首のリース負債に適用した追加借入利子率の加重平均と、旧基準の未経過リース料との差額の説明を注記します。
●新リース会計基準の経過措置に関する記事はこちら
早期適用した場合も未適用注記は必要ですか
早期適用を決めた年度より前の期では、未適用の会計基準等に関する注記が必要です。その際の適用予定日には、早期適用予定日を記載します。早期適用を開始した年度からは本注記に切り替わります。
IFRS第16号と日本基準で注記の内容は同じですか
同じではありません。借手のリース負債について、IFRS第16号では満期分析の開示が求められますが、日本基準では借手の定量的情報は3項目に限られ、年度別の支払予定額は含まれません。IFRSを任意適用している企業が日本基準に切り替える場合、この差を前提に開示の設計を見直す必要があります。
リース料に含める範囲は注記にどう影響しますか
リース料に何を含めるかでリース負債と使用権資産の金額が変わるため、注記する定量的情報の金額も変わります。共益費や保守料をリースを構成しない部分として分けるかどうかは、会計方針に関する情報の注記にも関わります。
●リース料に含まれるものに関する記事はこちら
リースの注記は新リース会計基準の全体像のどこに位置づけられますか
リースの識別、リース期間の決定、使用権資産とリース負債の測定という一連の会計処理を経て、その結果を外部に伝える最後の工程が注記・開示です。会計処理の判断が変われば注記の金額も変わります。
●新リース会計基準の対応と変更点に関する記事はこちら
- 企業会計基準適用指針第33号「リースに関する会計基準の適用指針」(最終確認日:2026年9月16日) ↩︎
- 企業会計基準第34号「リースに関する会計基準」(最終確認日:2026年9月16日) ↩︎
- 企業会計基準第24号「会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準」(最終確認日:2026年9月16日) ↩︎
- 公益社団法人リース事業協会「中小企業のリース会計税制」(最終確認日:2026年9月16日) ↩︎
- 金融庁(最終確認日:2026年9月16日) ↩︎
- TOKIUM「新リース会計基準に関する実態調査」(2024年11月21日公表)(最終確認日:2026年9月16日) ↩︎
- TOKIUM プレスリリース(2025年12月4日公表)(最終確認日:2026年9月16日) ↩︎