この記事は約 16 分で読めます。
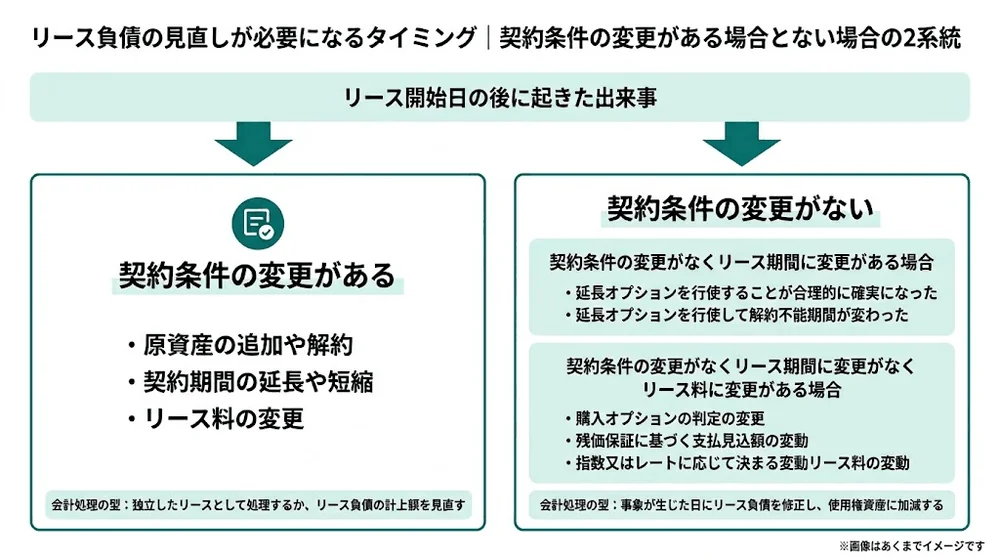
リース負債の見直しとは、リース開始日の後に契約条件やリース期間、リース料が変わったときに、リース負債の計上額を修正することです。修正の到達点は、変更後の条件を反映したリース料の現在価値です。新リース会計基準は、契約条件の変更がある場合と、契約条件の変更がなくリース期間またはリース料が変わる場合の2つに分けて、見直しの場面と会計処理を定めています。国際財務報告基準であるIFRS第16号では再測定と呼ばれる論点です。
オフィスの増床や一部返却、店舗の延長交渉、リース料の改定、延長オプションを使うかどうかの判断の変更は、どれも契約の途中で起き、そのたびに経理はリース負債(将来のリース料の支払義務を負債として計上したもの)と使用権資産(原資産を使用する権利を資産として計上したもの)を直すことになります。適用初年度の洗い出しは一度きりですが、見直しは適用後も契約が動くたびに発生します。
本記事では、見直しが必要になる場面を基準の構造どおり2つの系統で一覧にし、契約条件の変更があった場合の会計処理、見直しのときの割引率の扱い、設例に基づく仕訳例を順に整理します。最後に、契約変更の情報を誰が検知して経理に届けるかという運用体制までを扱います。
リース負債の見直しとは
リース負債の見直しを、企業会計基準第34号「リースに関する会計基準」(以下、基準)は「リース負債の計上額の見直し」と呼び、企業会計基準適用指針第33号「リースに関する会計基準の適用指針」(以下、適用指針)が具体的な会計処理を定めています。本記事では以降、リース負債の見直しと書きます。
見直しは契約条件の変更がある場合とない場合の2つの系統に分かれる
見直しの系統は2つです。1つは、契約そのものを変えた場合です。契約条件の変更があったときに借手が行う処理を、基準は次のように定めています。
借手は、リースの契約条件の変更が生じた場合、次のいずれかを行います。(1)変更前のリースとは独立したリースとしての会計処理、(2)リース負債の計上額の見直しです。ただし、リースの契約条件の変更に複数の要素がある場合、これらの両方を行うことがあります。1
もう1つは、契約を変えていないのに、リース期間かリース料が変わる場合です。
借手は、リースの契約条件の変更が生じていない場合で、次のいずれかに該当するときには、リース負債の計上額の見直しを行います。(1)借手のリース期間に変更がある場合、(2)借手のリース期間に変更がなく借手のリース料に変更がある場合です。1
契約を変えたかどうかで系統が分かれ、変えていなくても該当する場面が2つあります。この構造を先に押さえておくと、後の会計処理の違いが読みやすくなります。
毎期の利息法による残高の更新は見直しと区別する
毎期の決算でリース負債の残高が減っていくのは、見直しではありません。リース料の支払によって元本が減り、利息相当額が各期に配分される、利息法による通常の処理です。
基準第34項における利息相当額については、借手のリース期間にわたり、原則として、利息法により配分します。1
見直しは、時の経過ではなく、契約や見積りの前提が変わったときに行うものです。利息法の計算そのものは、次の記事にまとめています。
●使用権資産とリース負債の計算手順に関する記事はこちら
契約条件の変更を伴わない見直しは旧基準になかった論点で2027年4月1日以後開始する年度から適用する
契約条件の変更を伴わない見直しは、旧基準にはなかった論点です。
企業会計基準適用指針第16号では、リースの契約条件の変更を伴わないリース負債の見直しに相当する取扱いを定めていませんでしたが、適用指針では、当該取扱いを明確にするために、IFRS第16号におけるリース負債の見直しに関する取扱いをIFRS第16号における主要な定めとして取り入れています。2
適用時期は、2027年4月1日以後開始する連結会計年度及び事業年度の期首からです。ただし、2025年4月1日以後開始する連結会計年度及び事業年度の期首から適用することができます。3月決算の会社であれば、原則は2027年4月に始まる事業年度からです。適用初年度に既存の契約をどう移行するかは経過措置の論点です。経過措置は適用初年度の一度きりの移行、本記事の見直しは適用後に契約が動くたびに発生する処理、という関係で、経過措置は次の記事で解説しています。
●新リース会計基準の経過措置に関する記事はこちら
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
リース負債の見直しが必要になるタイミング一覧
リース負債の見直しが必要になるのは、契約条件の変更がある場合と、契約条件の変更がなくリース期間またはリース料が変わる場合です。見直しのきっかけとなる出来事を、本記事ではトリガーと呼びます。トリガーがどちらの系統に属するかで、根拠となる項と会計処理の型、会計処理を行う日(本記事では基準日と呼びます)が決まります。
契約条件の変更がある場合に見直す
契約条件の変更がある場合の見直しは、当事者が合意して契約の中身を変えたときに行います。面積の追加や一部返却、契約期間の延長や短縮、当初の契約条件の一部ではなかったリース料の単価の改定が典型です。当初から契約に含まれている延長オプションを行使することは、契約条件の変更には当たらず、契約条件の変更がない場合の系統で扱います。発効日は変更後の条件が効力を持つ日、原資産はリースの対象となる資産、解約不能期間は契約を解約できない期間です。
▼ トリガー1 原資産を追加してリースの範囲が拡大した
| 項目 | 内容 |
|---|---|
| どんなとき | 1つ以上の原資産を追加することにより、原資産を使用する権利が追加され、リースの範囲が拡大された。リース料は、範囲が拡大した部分に対する独立価格に特定の契約の状況に基づく適切な調整を加えた金額分だけ増額された |
| 契約条件の変更 | あり |
| 根拠 | 基準第39項、適用指針第44項 |
| 会計処理の型 | 変更前のリースとは独立したリースとして処理する。当該独立したリースのリース開始日にリース負債と使用権資産を計上する |
▼ トリガー2 上記以外の契約条件の変更をした
| 項目 | 内容 |
|---|---|
| どんなとき | 範囲の縮小、契約期間の延長や短縮、当初の契約条件の一部ではなかったリース料の単価の変更など |
| 契約条件の変更 | あり |
| 根拠 | 基準第39項、適用指針第45項 |
| 会計処理の型 | 変更の発効日にリース負債を修正し、使用権資産に加減する。範囲の縮小は差額を損益に計上する |
契約条件の変更がない場合は2つの場面で見直す
契約条件の変更がない場合の見直しは、借手のリース期間に変更がある場合と、借手のリース期間に変更がなく借手のリース料に変更がある場合の2つです。契約書は1文字も変わらないのに会計処理が動く系統で、トリガーは次の6つです。
▼ トリガー3 延長オプションや解約オプションについての判断が変わった
| 項目 | 内容 |
|---|---|
| どんなとき | 借手の統制下にある重要な事象又は重要な状況が生じ、延長オプションを行使すること又は解約オプションを行使しないことが合理的に確実であるかどうかの判断が変わった |
| 契約条件の変更 | なし |
| 根拠 | 基準第40項(1)、第41項、適用指針第46項 |
| 会計処理の型 | 該当する事象が生じた日にリース負債を修正し、使用権資産に加減する |
▼ トリガー4 延長オプションの行使等で解約不能期間が変わった
| 項目 | 内容 |
|---|---|
| どんなとき | 延長オプションの行使等により借手の解約不能期間に変更が生じ、借手のリース期間を変更する |
| 契約条件の変更 | なし |
| 根拠 | 基準第40項(1)、第42項、適用指針第46項 |
| 会計処理の型 | 該当する事象が生じた日にリース負債を修正し、使用権資産に加減する |
▼ トリガー5 購入オプションの判定が変わった
| 項目 | 内容 |
|---|---|
| どんなとき | 原資産を購入するオプションの行使についての判定に変更がある |
| 契約条件の変更 | なし |
| 根拠 | 基準第40項(2)、適用指針第46項、第47項(1) |
| 会計処理の型 | 該当する事象が生じた日にリース負債を修正し、使用権資産に加減する |
▼ トリガー6 残価保証の支払見込額が変わった
| 項目 | 内容 |
|---|---|
| どんなとき | 残価保証に基づく支払見込額に変動がある |
| 契約条件の変更 | なし |
| 根拠 | 基準第40項(2)、適用指針第46項、第47項(2) |
| 会計処理の型 | 該当する事象が生じた日にリース負債を修正し、使用権資産に加減する |
▼ トリガー7 指数又はレートに連動するリース料が変わった
| 項目 | 内容 |
|---|---|
| どんなとき | 指数又はレートに応じて決まる借手の変動リース料に変動があり、今後支払うリース料に変動が生じた。市場における賃料の変動を反映するように当事者間の協議をもって見直されることが契約条件で定められているリース料を含む |
| 契約条件の変更 | なし |
| 根拠 | 基準第40項(2)、適用指針第24項、第47項(3)、第48項 |
| 会計処理の型 | 該当する事象が生じた日にリース負債を修正し、使用権資産に加減する |
▼ トリガー8 将来の指数又はレートを見積る方法を選んでいて決算日を迎えた
| 項目 | 内容 |
|---|---|
| どんなとき | 指数又はレートの将来の変動を見積る方法をリース開始日に選択しているリースで、決算日を迎えた |
| 契約条件の変更 | なし |
| 根拠 | 適用指針第26項、第49項 |
| 会計処理の型 | 決算日ごとに見積り直してリース負債を修正し、使用権資産に加減する |
見直しに当たらない3つ
見直しに該当しないものは、主に3つあります。1つ目は、時の経過による残高の減少で、利息法の通常の処理に当たります。2つ目は、売上高や使用量など、指数又はレート以外に応じて決まる変動リース料です。金額が増減してもリース負債を見直す対象にはならず、発生時に損益に計上します。3つ目は、市場動向による事象又は状況の変化です。市場動向が動いただけでは、延長オプションについての判断を見直すことを要しません。理由は「契約条件の変更がなくてもリース負債の見直しが必要になる場合」の章の、重要な事象又は重要な状況の要件で確かめます。
借手は、リース負債の計上額に含めなかった借手の変動リース料について、当該変動リース料の発生時に損益に計上します。2
なお、使用権資産の帳簿価額が回収できるかどうかを見る減損は、リース負債の見直しとは別の会計基準の判定です。減損の判定と測定は本記事では扱いません。
契約条件の変更があった場合のリース負債の見直しと会計処理
契約条件の変更があった場合、借手は、変更前のリースとは独立したリースとしての会計処理か、リース負債の計上額の見直しのいずれかを行います。どちらになるかは、変更の内容が2つの要件をいずれも満たすかどうかで決まり、見直しになる場合はさらに、範囲が縮小するかどうかで損益の出方が分かれます。
契約条件の変更に当たるものを見分ける
契約条件の変更に当たるのは、当初の契約条件の一部ではなかったリースの範囲又はリースの対価の変更です。面積の追加や一部返却、契約期間の延長や短縮、リース料の単価の改定は、覚書(変更内容を当事者間で文書にしたもの)や変更契約で合意されるものが多く、いずれもこれに当たります。ただし、市場における賃料の変動を反映するように当事者間の協議をもって見直されることが契約条件で定められているリース料は、指数又はレートに応じて決まる借手の変動リース料に含まれます。協議による賃料の見直しが契約に定められている場合、その改定は契約条件の変更ではなく、次の章の系統で扱います。なお、契約条件が変更されない限り、契約期間中に契約がリースを含むか否かの判断は見直しません。識別の判断そのものは、次の記事で解説しています。
●新リース会計基準のリース識別に関する記事はこちら
2つの要件をいずれも満たせば独立したリースとして処理する
独立したリースとして処理するのは、範囲の拡大と、それに見合う対価の増額の両方がそろった変更です。独立価格は、追加された部分だけを単独で借りたときに請求されるであろう価格に相当します。
リースの契約条件の変更が次の(1)及び(2)のいずれも満たす場合、借手は、当該リースの契約条件の変更を独立したリースとして取り扱い、当該独立したリースのリース開始日に、リースの契約条件の変更の内容に基づくリース負債を計上し、当該リース負債にリース開始日までに支払った借手のリース料、付随費用等を加減した額により使用権資産を計上します。(1)1つ以上の原資産を追加することにより、原資産を使用する権利が追加され、リースの範囲が拡大されること。(2)借手のリース料が、範囲が拡大した部分に対する独立価格に特定の契約の状況に基づく適切な調整を加えた金額分だけ増額されること。2
設例では、2,000平方メートルの事務所に、同じ建物の3,000平方メートルを追加しています。追加分のリース料は市場賃料に契約の状況を反映する調整を加えた金額です。この場合、追加分だけを独立したリースとして計上し、変更前の2,000平方メートルの会計処理は修正しません。計上する日は変更の合意日ではなく、当該独立したリースのリース開始日です。
独立したリースに当たらなければリース負債の計上額を見直す
2つの要件をいずれも満たさない契約条件の変更は、リース負債の計上額の見直しになります。基準日は、変更に合意した日ではなく、変更の発効日です。
借手は、リースの契約条件の変更のうち、第44項に従い独立したリースとしての会計処理が行われないリースの契約条件の変更について、リースの契約条件の変更の発効日に、次の会計処理を行います。(1)リース負債について、変更後の条件を反映した借手のリース期間を決定し、変更後の条件を反映した借手のリース料の現在価値まで修正します。2
リース期間の延長、リース料の単価の変更、範囲の縮小は、すべてリース負債の計上額の見直しに入ります。現在価値の計算手順は、次の記事にまとめています。
●使用権資産とリース負債の計算手順に関する記事はこちら
範囲が縮小する場合だけ差額を損益に計上する
見直したリース負債の修正額をどの科目で処理するかは、変更が範囲の縮小かどうかで分かれます。
(2)使用権資産について、次のことを行うことによって、(1)のリース負債の見直しに対応する会計処理を行います。①リースの契約条件の変更のうちリースの範囲が縮小されるものについては、リースの一部又は全部の解約を反映するように使用権資産の帳簿価額を減額します。このとき、使用権資産の減少額とリース負債の修正額とに差額が生じた場合は、当該差額を損益に計上します。②他のすべてのリースの契約条件の変更については、リース負債の修正額に相当する金額を使用権資産に加減します。2
契約条件の変更では、損益が出るのは範囲が縮小する場合だけで、延長やリース料の単価の変更では、修正額をそのまま使用権資産に加減するため損益は出ません。金額の動きは、後の仕訳例で設例の数字を使って確かめます。
複数の要素がある変更は両方の処理を行う
複数の要素がある変更では、独立したリースとしての処理と、リース負債の計上額の見直しの両方を行うことがあります。基準の結論の背景(基準の末尾にある、定めた理由の説明部分)が挙げる例は、不動産の賃貸借契約において、独立価格であるリース料によりリースの対象となる面積を追加すると同時に、既存のリースの対象となる面積について契約期間を短縮する場合です。前者について独立したリースとして会計処理を行い、後者についてリース負債の計上額の見直しを行います。増床と期間短縮を1通の覚書で決めるような場面では、要素ごとに分けて別個に処理することになります。
契約条件の変更がなくてもリース負債の見直しが必要になる場合
契約条件の変更がなくても、借手のリース期間に変更がある場合と、借手のリース期間に変更がなく借手のリース料に変更がある場合には、リース負債の見直しが必要です。経理が気づきにくい系統です。
重要な事象又は重要な状況が生じたらリース期間を見直す
リース期間の見直しは、延長オプションを行使すること又は解約オプションを行使しないことが合理的に確実であるかどうかの判断が変わる重要な出来事があったときに行います。ただし、どんな出来事でもよいわけではありません。
借手は、リースの契約条件の変更が生じていない場合で、次の(1)及び(2)のいずれも満たす重要な事象又は重要な状況が生じたときに、第31項の延長オプションを行使すること又は解約オプションを行使しないことが合理的に確実であるかどうかについて見直し、借手のリース期間を変更し、リース負債の計上額の見直しを行います。(1)借手の統制下にあること。(2)延長オプションを行使すること又は解約オプションを行使しないことが合理的に確実であるかどうかの借手の決定に影響を与えること。1
借手の統制下にあること、つまり会社が自分で決められることが要件に入っているため、市場動向のように会社の外で起きることは、それだけでは見直しの理由になりません。基準の結論の背景が挙げている重要な事象又は重要な状況の例は、次のとおりです。
▼ 重要な事象又は重要な状況の例(基準の結論の背景より)
| 例 | 現場で起きること |
|---|---|
| リース開始日に予想されていなかった大幅な賃借設備の改良で、延長オプション、解約オプション又は購入オプションが行使可能となる時点で借手が重大な経済的利益を有すると見込まれるもの | リース開始日に予想されていなかった大きな内装投資を、借りている店舗やオフィスに行った |
| リース開始日に予想されていなかった原資産の大幅な改変 | 借りている設備を自社仕様に大きく改造した |
| 過去に決定した借手のリース期間の終了後の期間に係る原資産のサブリースの契約締結 | リース期間の終了後も続く又貸しの契約を結んだ |
| 延長オプションを行使すること又は解約オプションを行使しないことに直接的に関連する借手の事業上の決定。例えば、原資産と組み合わせて使用する資産のリースの延長の決定、原資産の代替となる資産の処分の決定、使用権資産を利用している事業単位の処分の決定 | 同じ建物の別フロアを追加で借りた、拠点の撤退や事業の売却を決めた |
リース期間をどう決めるか、合理的に確実をどう判断するかは、次の記事で扱っています。
●新リース会計基準のリース期間の判定に関する記事はこちら
延長オプションの行使等で解約不能期間が変わったらリース期間を変更する
重要な事象が起きて判断を見直す前に、期限が来て実際に延長オプションを行使する場合もあります。この場合は、行使そのものが見直しのきっかけになります。
借手は、リースの契約条件の変更が生じていない場合で、延長オプションの行使等により借手の解約不能期間に変更が生じた結果、借手のリース期間を変更するときには、リース負債の計上額の見直しを行います。1
最初から契約に書かれていた権利を使うだけなので、契約条件の変更には当たりません。そのため、契約条件の変更がない場合の系統に置かれています。リース期間に含めていなかった延長オプションを行使した時点で、残りの期間のリース料を反映してリース負債を見直します。
リース期間は変わらずリース料が変わる3つの場面を押さえる
リース期間は変わらずリース料が変わる場面として、適用指針は例えば次の3つを挙げています。原資産を購入するオプションの行使についての判定に変更がある場合、残価保証に基づく支払見込額に変動がある場合、指数又はレートに応じて決まる借手の変動リース料に変動がある場合です。残価保証とは、リース終了時に、原資産の価値が契約上取り決めた保証価額に満たない場合、その不足額について貸手と関連のない者が貸手に対して支払う義務を課せられる条件をいいます。
借手が原資産を購入するオプションを行使することが合理的に確実であるかどうかの見直しについても、延長オプションを行使すること又は解約オプションを行使しないことが合理的に確実であるかどうかの見直しと同様、基準第41項(1)及び(2)に示している重要な事象及び重要な状況が生じたときにリース負債の計上額の見直しを行うことになると考えられます。2
購入オプションだけを毎期見直すのではなく、延長オプションと同じものさしで、重要な事象又は重要な状況が生じたときに見直す、という整理です。
指数又はレートに連動するリース料は今後支払うリース料に変動が生じたときにのみ修正する
消費者物価指数や市場金利に連動するリース料は、指数やレートが動いただけでは見直しません。
借手は、指数又はレートに応じて決まる借手の変動リース料について、当該指数又はレートが変動し、そのことにより、今後支払うリース料に変動が生じたときにのみ、残りの借手のリース期間にわたり、変動後の指数又はレートに基づきリース料及びリース負債を修正し、リース負債の修正額に相当する金額を使用権資産に加減します。2
ただし、例外があります。合理的な根拠をもって当該指数又はレートの将来の変動を見積ることができる場合、借手は、見積られた指数又はレートに基づきリース料及びリース負債を算定することを、リースごとにリース開始日に選択することができます。この方法を選択しているリースは、決算日ごとに参照する指数又はレートの将来の変動を見積り、リース料及びリース負債を修正します。将来の変動を見積る方法をリース開始日に選択したかどうかで、見直しの頻度が変わります。変動リース料のうち何をリース負債に含めるかは、次の記事で解説しています。
●リース料に含まれるものに関する記事はこちら
該当する事象が生じた日に修正して使用権資産に加減する
契約条件の変更がない場合の見直しの会計処理は、1つの型にまとまっています。
借手は、リースの契約条件の変更が生じていない場合で、次のいずれかに該当するときには、該当する事象が生じた日にリース負債について当該事象の内容を反映した借手のリース料の現在価値まで修正し、当該リース負債の修正額に相当する金額を使用権資産に加減します。(1)借手のリース期間に変更がある場合、(2)借手のリース期間に変更がなく借手のリース料に変更がある場合です。ただし、使用権資産の帳簿価額をゼロまで減額してもなお、リース負債の測定の減額がある場合には、残額を損益に計上します。2
契約条件の変更で範囲の縮小以外の場合と同じく、修正額は使用権資産に加減し、原則として損益は出ません。リース負債が大きく減り、使用権資産の帳簿価額をゼロまで減額してもなおリース負債の測定の減額がある場合に、残額が損益になります。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
リース負債の見直しで割引率は変更するのか
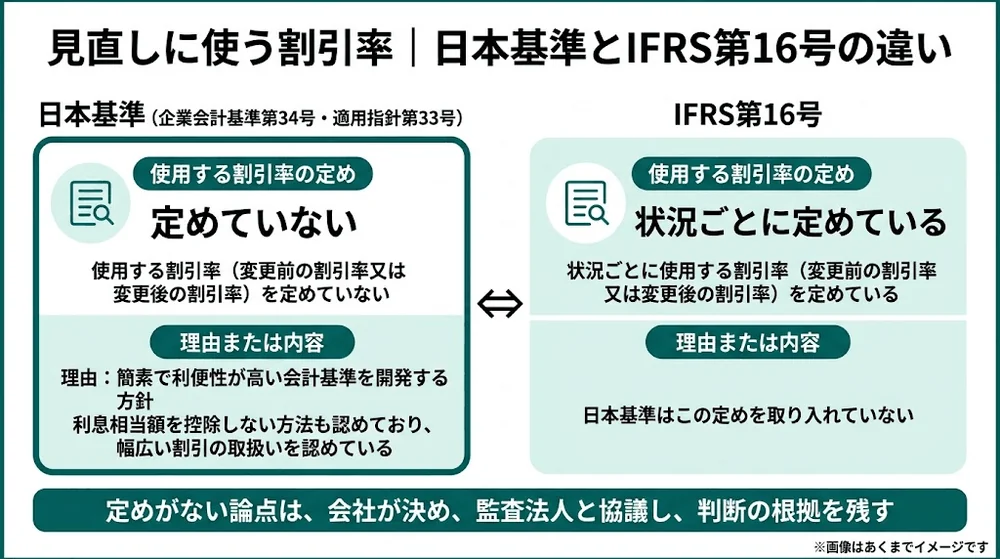
リース負債の見直しや契約条件の変更のときに、変更前と変更後のどちらの割引率(将来のリース料を現在価値に直すときに使う利率)を使うかについて、適用指針は定めを置いていません。変更後の割引率に改訂するとも、当初の割引率を維持するとも定めていない、というのが日本基準の答えです。割引率そのものの決め方は別の論点で、貸手の計算利子率か借手の追加借入利子率かを定めた条文は生きています。IFRS第16号と混同しやすい論点なので、結論の背景まで確かめておきます。
適用指針は変更前と変更後のどちらの割引率を使うかを定めずに置いている
適用指針は、契約条件の変更にも見直しにも、変更前と変更後のどちらの割引率を使うかを定めていません。結論の背景は次のように説明しています。
リースの契約条件の変更に関連して、IFRS第16号は、状況ごとに使用する割引率(変更前の割引率又は変更後の割引率)を定めています。この点、適用指針においても、IFRS第16号と同様に使用する割引率を定めることも考えられましたが、次の理由から、定めないこととしました。2
契約条件の変更を伴わない見直しについても同じで、結論の背景は、リースの契約条件の変更と同様の理由から、定めないこととしたと述べています。変更後の割引率で再計算するという定めは、基準にも適用指針にもありません。設例を見ても、例えばリースの範囲の縮小については変更前の割引率を使用し、リース料の単価の増額については変更後の割引率を使用する、という扱いが、会計処理の定めではなく、計算例のための借手の前提条件として書かれています。
定めなかった理由は簡素な基準と割り引かない方法を認めていることにある
定めなかった理由は2つです。
(1)IFRS第16号の定めは、使用する割引率について状況ごとに詳細な会計処理を定めるものです。主要な定めの内容のみを取り入れることにより、簡素で利便性が高い会計基準を開発するという方針を考慮した場合、IFRS第16号の割引率に関する定めを適用指針に取り入れないことが、当該開発方針と整合します。(2)適用指針では、使用権資産総額に重要性が乏しいと認められる場合に借手のリース料から利息相当額の合理的な見積額を控除しない方法も認めており、IFRS第16号よりも幅広い割引の取扱いを認めていることと整合します。2
(2)の、借手のリース料から利息相当額の合理的な見積額を控除しない方法とは、リース料を割り引かずに負債を計上する方法、つまり割引率を使わない方法のことです。
IFRS第16号は状況ごとに使用する割引率を定めている
IFRS第16号は、状況ごとに使用する割引率、つまり変更前の割引率か変更後の割引率かを定めています。日本基準はその定めを取り入れませんでした。IFRS第16号を任意適用している会社や、IFRSの解説記事を読んで対応を考えている会社は、この違いを踏まえて読み分けることになります。
実務では会社が決めて根拠を残す
定めがない以上、見直しのときにどの割引率を使うかは、会社が決め、説明できるようにしておくことになります。監査法人と事前に協議し、どの場面でどの割引率を使うかを文書にし、実際に見直したときに使った割引率とその根拠を残す。この3点をそろえておくと、決算のたびに議論を蒸し返さずに済みます。割引率そのものの決め方、貸手の計算利子率と借手の追加借入利子率の使い分けは、次の記事にまとめています。
●新リース会計基準の割引率の決め方に関する記事はこちら
【関連する無料マンガ】
▶マンガでわかる!新リース会計基準とは
※すぐにPDF資料をお受け取りいただけます
リース負債の見直しの仕訳例
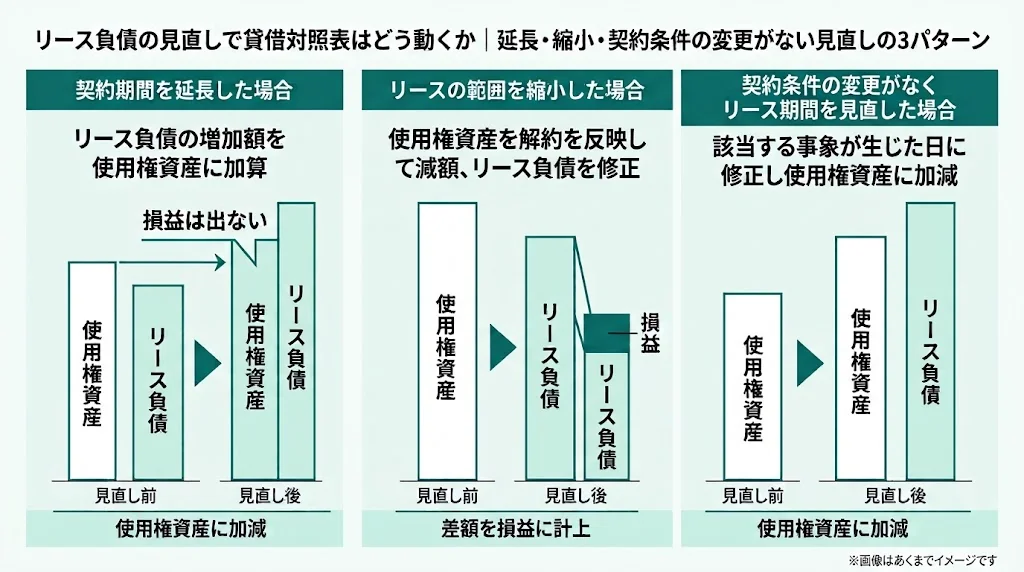
リース負債の見直しの仕訳は、リース負債の修正額を使用権資産に加減する型と、契約条件の変更で範囲が縮小する場合に差額を損益に計上する型の2つに集約されます。適用指針の設例から3つの場面を取り上げ、基準日の仕訳だけを示します。金額は設例の数値で単位は千円、使用する割引率は設例の前提条件です。
契約期間を延長した場合
契約期間を延長した場合、増えたリース負債と同じ金額を使用権資産に加算します。設例では、5,000平方メートルの事務所を年額100,000千円、借手のリース期間10年で借りている借手が、7年目の期首に契約期間を4年延長することに合意しています。年間リース料は変わらず、借手はこの変更について変更後の割引率である年7%を使用することを前提にしています。
▼ 契約期間を延長した場合の仕訳(設例15-4・変更の発効日・単位:千円)3
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 使用権資産 | 250,619 | リース負債 | 250,619 |
変更前のリース負債346,511千円が、残り8年分(延長前の残り4年と延長した4年)のリース料を割り引いた597,130千円に修正され、差額の250,619千円がそのまま使用権資産に加わります。損益は出ません。加算後の使用権資産の償却は、次の記事にまとめています。
●リース資産の減価償却に関する記事はこちら
リースの範囲を縮小した場合
リースの範囲を縮小した場合は、解約を反映するように使用権資産を減額し、リース負債の修正額との差額を損益に計上します。設例では、5,000平方メートルの事務所を年額50,000千円、借手のリース期間10年で借りている借手が、6年目の期首に2,500平方メートルに縮小し、同時に年間リース料を変更することに合意しています。ここでは縮小と単価の増額の2つの要素のうち、縮小部分の仕訳だけを示します。借手は、範囲の縮小については変更前の割引率である年6%を使用することを前提にしています。
▼ リースの範囲を縮小した場合の仕訳(設例15-2・変更の発効日・単位:千円)3
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| リース負債 | 105,309 | 使用権資産 | 92,001 |
| 利益 | 13,308 |
リース負債の減少額は変更前の残高210,618千円の50%にあたる105,309千円、使用権資産の減少額は帳簿価額184,002千円の50%にあたる92,001千円で、差額の13,308千円が利益になります。縮小の割合で使用権資産を減らし、負債の減少額との差が損益になる。単価の増額の部分は別個に、修正額を使用権資産に加減しています。
契約条件の変更がなくリース期間を見直した場合
契約条件の変更がなくリース期間を見直した場合も、リース負債の修正額を使用権資産に加減します。設例の前提は、解約不能期間10年で5年間の延長オプションが付いたフロアの賃貸借契約です。借手は当初、延長オプションを行使することが合理的に確実ではないとして、リース期間を10年としていました。6年目の期末であるX7年3月31日に、借手は新規事業に携わる新規スタッフを採用し、同じ建物に配置することを決定します。採用後には同じ建物の別フロアを追加でリースする計画です。この決定の結果として、延長オプションを行使することが合理的に確実になったと判断しています。借手は、この見直しについて変更後の割引率である年6%を使用することを前提にしています。
▼ 契約条件の変更がなくリース期間を見直した場合の仕訳(設例16・変更が生じた日・単位:千円)3
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 使用権資産 | 192,012 | リース負債 | 192,012 |
解約不能期間の残り4年分と延長オプション期間5年分のリース料を割り引いた378,174千円まで、見直し前の残高186,162千円を修正し、増加額192,012千円を使用権資産に加算します。新規スタッフの採用及び配置という借手の統制下にある決定が重要な事象に当たり、見直しが契約書の変更ではなく人員計画の決定から始まっている点を押さえてください。
リース負債の見直しのトリガーを検知して経理に届ける運用体制
見直しの運用で最初に決めるべきことは、会計処理の手順ではなく、見直しのトリガーを誰が検知して経理に届けるかです。見直しの会計処理は、契約書の外で起きる出来事から始まるからです。
TOKIUMが2025年7月に全国の経理・財務担当者1,100人を対象に行った調査では、新リース会計基準の適用開始後の業務に不安を感じる人が75.5%でした。不安の内訳では、適用開始後の社内ルールの構築が59.8%で最も多く、業務量の増加が47.8%、専門知識を持つ人材の不足・業務の属人化が43.3%と続きます。4
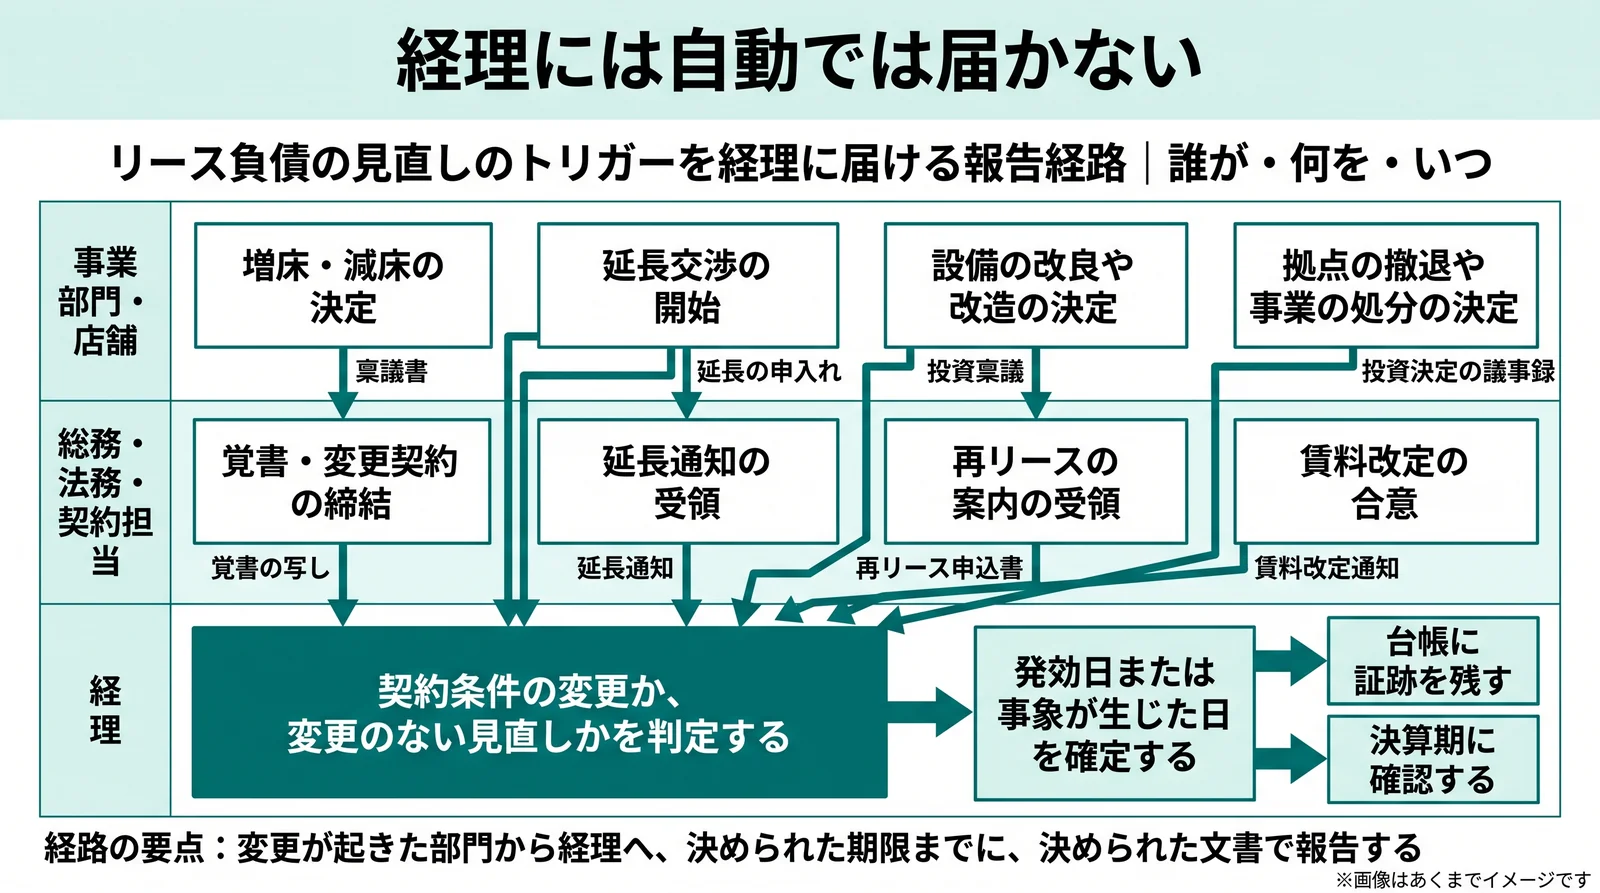
適用開始後の社内ルールの構築が最大の不安要素になっている実態に合わせて、トリガーの発生場所、報告の経路、証跡、決算期の確認項目の4つに分けて、社内ルールの型を示します。
見直しのトリガーは契約書と現場で発生する
見直しのトリガーは、契約書の変更として総務や法務で起きるか、延長や撤退の判断として事業部門で起きます。経理が最初に知るのは翌月の請求額が変わっていたとき、というケースが珍しくありません。会計処理の基準日は、独立したリースとしての会計処理を除き、契約条件の変更であれば変更の発効日、変更のない見直しであれば該当する事象が生じた日です。請求額で気づいた時点では基準日を過ぎており、遡って処理し直すことになります。
▼ トリガーの発生場所と経理が気づく契機
| トリガー | 発生する部門 | 起点となる文書 | 経理が気づきやすい契機 |
|---|---|---|---|
| 増床、減床、一部返却 | 事業部門、総務 | 覚書、変更契約、稟議書 | 翌月の請求額の変化、支払依頼 |
| 契約期間の延長や短縮の合意 | 総務、法務 | 覚書、更新契約 | 更新後の請求書 |
| 当初の契約条件の一部ではなかったリース料の単価の改定 | 総務、購買 | 賃料改定通知、改定合意書 | 請求額の変化 |
| 延長オプションを行使するかの判断の変更 | 事業部門、経営企画 | 拠点計画、投資決定の議事録 | 気づく契機がない |
| 延長オプションの行使、再リースの申込み | 総務、事業部門 | 延長通知、再リース申込書 | 更新後の請求書 |
| 設備の大幅な改良や改造 | 事業部門、施設管理 | 投資稟議、工事契約 | 固定資産の取得として計上するとき |
| 指数又はレートに連動するリース料の改定 | 総務 | 改定通知 | 請求額の変化 |
表のうち、延長オプションを行使するかの判断の変更だけは、請求書に痕跡がなく、報告経路が唯一の入口です。
変更の種類ごとに報告者と期限を決める
報告経路は、変更の種類ごとに、起点となる文書、報告する人、報告の期限、経理が行う判定を1行ずつ決めておくと運用に乗ります。要点は、報告の起点を人の記憶ではなく文書の発生に結びつけることです。覚書の締結、延長通知の受領、投資稟議の承認のように、文書が動いた時点で報告義務が発生する形にします。
▼ 報告経路の型1 契約条件の変更
| 項目 | 内容 |
|---|---|
| 起点となる文書 | 覚書、変更契約の締結 |
| 報告者 | 契約を締結した部門の担当者 |
| 報告の期限 | 締結後、発効日(独立したリースはそのリース開始日)より前 |
| 経理が行う判定 | 独立したリースか、リース負債の見直しか。範囲の縮小を含むか。協議による賃料の見直しが契約に定められていないか |
▼ 報告経路の型2 延長オプションの行使、再リース
| 項目 | 内容 |
|---|---|
| 起点となる文書 | 延長通知、申込書の提出 |
| 報告者 | 総務、契約担当 |
| 報告の期限 | 通知の発出または受領から一定日数以内 |
| 経理が行う判定 | 解約不能期間の変更によるリース期間の変更か。再リースを当初のリースとは独立したリースとして処理するか |
▼ 報告経路の型3 延長や解約の判断の変更
| 項目 | 内容 |
|---|---|
| 起点となる文書 | 拠点計画、投資稟議の承認 |
| 報告者 | 事業部門の責任者、経営企画 |
| 報告の期限 | 決定の承認後、月次決算まで |
| 経理が行う判定 | 借手の統制下にある重要な事象又は重要な状況か |
▼ 報告経路の型4 残価保証、購入オプションの見込みの変更
| 項目 | 内容 |
|---|---|
| 起点となる文書 | 見込みを変える根拠資料 |
| 報告者 | 資産を管理する部門 |
| 報告の期限 | 見込みの変更後、月次決算まで |
| 経理が行う判定 | 残価保証に基づく支払見込額の変動か。購入オプションは重要な事象又は重要な状況が生じたか |
▼ 報告経路の型5 指数又はレートに連動するリース料の改定
| 項目 | 内容 |
|---|---|
| 起点となる文書 | 改定通知 |
| 報告者 | 総務 |
| 報告の期限 | 通知の受領後、月次決算まで |
| 経理が行う判定 | 今後支払うリース料に変動が生じたか |
報告様式には契約の識別番号、変更の内容、発効日、変更後のリース料と期間を必須項目にしておくと、経理は基準日の時点で判定に必要な材料をそろえられます。
見直しの判断と計算の証跡を台帳に残す
見直しの証跡として台帳に残すのは、判定と計算を後から再現できる最小限の項目です。見直しは契約ごとに何度も起きるため、変更の履歴として積み上がる形にしておきます。
▼ 見直しの証跡として台帳に残す項目
| 項目 | 残す理由 |
|---|---|
| 変更の発効日または該当する事象が生じた日 | 会計処理の基準日であり、期ずれの有無を確認するため |
| 変更の内容と起点となった文書 | 契約条件の変更か、変更のない見直しかの判定の根拠になるため |
| 適用した系統と根拠の項 | 基準第39項の独立したリースか見直しか、第40項のどちらの場合かを明示するため |
| 変更前後のリース期間、リース料、現在価値 | 修正額の計算を再現するため |
| 使用した割引率とその根拠 | 変更前と変更後のどちらを使うかは適用指針に定めがなく会社が決める論点のため、監査で説明を求められる |
| 使用権資産の修正額と損益の有無 | 範囲の縮小で差額を損益に計上したかを追跡するため |
| 判定者と承認者 | 属人化を防ぎ、担当者が替わっても判断をたどれるようにするため |
台帳の各行から、その契約書の該当箇所にすぐたどり着ける状態にしておくことが、証跡の実務上の要件です。
決算期ごとに確認する項目をそろえる
決算期には、報告経路から届いた情報の漏れを、契約の側から逆に確認します。確認項目は基準と適用指針の項に対応させておくと、監査法人との会話がそのまま成り立ちます。
▼ 決算期のチェックリスト(リース負債の見直し)
| 確認項目 | 根拠 | 確認する資料 |
|---|---|---|
| 当期に契約条件の変更があったリースは漏れなく報告されているか | 基準第24項、第39項 | 覚書、変更契約の締結一覧 |
| 延長オプションや解約オプションの判断に影響する、借手の統制下にある重要な事象又は重要な状況が生じていないか | 基準第41項 | 拠点計画、投資稟議、事業の処分の決定 |
| 延長オプションの行使等で解約不能期間が変わったリースはないか | 基準第42項 | 延長通知、再リース申込書 |
| 購入オプションの判定、残価保証に基づく支払見込額に変更はないか | 適用指針第47項(1)(2) | 資産管理部門の見込み資料 |
| 指数又はレートに連動するリース料に、今後支払うリース料の変動が生じたか。将来の変動を見積る方法を採っていれば決算日ごとに見積り直したか | 適用指針第48項、第49項 | 改定通知、見積りの計算資料 |
| 短期リースとしていたリースの期間に変更はないか | 適用指針第50項 | 短期リースの一覧 |
| 見直しを行ったリースについて、使用した割引率と根拠が台帳に残っているか | 適用指針BC76項、BC79項 | 台帳、割引率の取扱いを定めた文書 |
このチェックリストを回すには、当期に動いた契約が1か所で見えている必要があります。契約書が部署ごとのキャビネットや個人のフォルダに散らばっている状態では、確認項目を作っても確認すべき契約の全体が把握できません。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
契約書の一元管理と新リース判定ならTOKIUM契約管理
リース負債の見直しを続けるには、変更後の契約書が1か所に集まり、どの契約がリースに当たるかの判定が同じ基盤で行われている必要があります。TOKIUM契約管理は、散らばった契約書のデータ化と管理をまるごと引き受け、あらゆる契約書を一元管理するクラウド契約書管理システムです。契約内容を基に、リースが含まれる可能性をAIが自動判定するため、優先度を付けてリースの識別を実施できます。判定根拠となった条文を契約書PDFにハイライトするため、確認すべき条文の記載箇所も一目瞭然です。
紙の契約書はTOKIUMに郵送するだけで、製本済み契約書を非破壊でスキャンし、スキャン済みの契約書は保管まで引き受けます。AIが取引先名や契約期間、自動更新の有無等の契約内容を自動で読み取り、毎月1日に各担当者に対して契約更新の対応が迫っている契約の一覧をメールで通知します。TOKIUMの累計導入社数は3,000社です(2026年5月末時点)。5
見直しの運用でTOKIUM契約管理が受け持つのは、各部署に散在していた契約書を1か所に集めることと、リースの識別の判定、そして更新期限の通知までです。契約更新の対応が迫っている契約の一覧が毎月1日に各担当者へ届くため、更新期限を起点に、延長や再リース、解約の判断を経理へ報告する運用を組みやすくなります。TOKIUM契約管理は、見直しのトリガーを検知する機能ではありません。契約変更の検知は前の章の報告経路で行い、修正額の計算、割引率の決定、仕訳は自社の会計システムやリース台帳の側で行うことになります。TOKIUM AI新リース判定は、契約書をAIが自動で確認し、企業会計基準委員会の「リースの識別の判断」に基づいて該当可能性を判定します。判定結果と根拠条文はCSV形式でダウンロードできます。6
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
見直しは適用初年度で終わらず、契約が動くたびに発生します。導入後に変更後の契約書を1か所に集め続けるのは誰か。その置き場所を仕組みにしたい方は、新リース会計基準に対応したTOKIUM契約管理の機能の詳細を、資料でご確認ください。
まとめ
リース負債の見直しは、契約条件の変更がある場合と、契約条件の変更がなく借手のリース期間または借手のリース料に変更がある場合の2つの系統で定められています。契約条件の変更は、2つの要件をいずれも満たせば独立したリースとして処理し、それ以外は変更の発効日にリース負債を修正して使用権資産に加減します。範囲の縮小だけが差額を損益に計上します。
見直しに変更前と変更後のどちらの割引率を使うかについて、適用指針は定めを置いていません。会社が決め、使った割引率と根拠を台帳に残すことになります。そして見直しのトリガーは契約書と現場で発生し、経理には自動では届きません。変更の種類ごとに報告者と期限を決め、決算期に契約の側から確認する体制が、見直しを続ける前提になります。
リース負債の見直しに関するよくある質問
本文で触れきれなかった周辺の問いに、条文をもとに短く答えます。
短期リースのリース期間を変更した場合はどうなりますか
2つの方法から選べる場合があります。短期リースに関する簡便的な取扱いを適用していたリースについて、借手のリース期間に変更がある場合で、変更前の借手のリース期間の終了時点から変更後の借手のリース期間の終了時点までが12か月以内であるときは、次のいずれかの方法を選択することができます。1つは、変更後のリースについて短期リースとして取り扱う方法です。もう1つは、変更後のリースのうち、借手のリース期間の変更時点から変更後の借手のリース期間の終了時点までが12か月以内である場合のみ、短期リースとして取り扱う方法です。
●少額リースと短期リースの基準に関する記事はこちら
再リースはリース負債の見直しの対象ですか
再リース(リース期間の満了後に同じ原資産を借り続ける契約)は、独立したリースとして処理できる場合があります。借手がリース開始日に再リース期間を借手のリース期間に含めていない場合、又は直近のリースの契約条件の変更の発効日に再リース期間を借手のリース期間に含めていない場合、基準第41項及び第42項にかかわらず、再リースを当初のリースとは独立したリースとして会計処理を行うことができます。適用指針の結論の背景は、再リースは我が国固有の商慣習であると述べ、この取扱いを採用しない場合、借手においては、再リース期間は延長オプションの対象期間に含まれると考えられるとしています。再リースの仕訳や勘定科目は、次の記事で扱っています。
●リース資産の減価償却と再リースの仕訳に関する記事はこちら
売上高に連動する変動リース料が増えた場合も見直しますか
見直しません。変動リース料のうち見直しの対象になるのは、指数又はレートに応じて決まる借手の変動リース料に変動があり、今後支払うリース料に変動が生じた場合と、指数又はレートの将来の変動を見積る方法を選択しているリースで決算日を迎えた場合です。売上高や使用量に応じて決まる変動リース料は、リース負債の計上額に含めず、当該変動リース料の発生時に損益に計上します。どの変動リース料をリース負債に含めるかは、次の記事にまとめています。
●リース料に含まれるものに関する記事はこちら
使用権資産の減損とリース負債の見直しはどう違いますか
リース負債の見直しは、リース期間やリース料の変更を反映してリース負債の計上額を修正する処理で、基準と適用指針が定めています。一方の使用権資産の減損は、使用権資産の帳簿価額が回収できるかどうかを固定資産の減損に係る会計基準に従って判定する処理であり、リース負債の金額は動かしません。範囲の縮小で差額を損益に計上する見直しの損益も、減損損失とは別のものです。使用権資産の減損の判定と会計処理は本記事では扱いません。減損の一般的な考え方は、次の記事をご覧ください。
●減損処理に関する記事はこちら
適用初年度より前に契約条件を変更したリースは経過措置でどう扱いますか
適用初年度より前の契約変更は、経過措置の論点です。経過措置は適用初年度に既存のリースをどう移行するかを一度だけ決める処理で、本記事の見直しは適用後に契約が動くたびに発生する処理です。経過措置の選び方と適用初年度の実務は、次の記事で解説しています。
●新リース会計基準の経過措置に関する記事はこちら
IFRS第16号の再測定と日本基準の見直しは何が違いますか
違いは主に2点です。1つは用語で、IFRS第16号の再測定にあたる処理を、日本基準はリース負債の計上額の見直しと呼びます。もう1つは割引率で、IFRS第16号は状況ごとに使用する割引率を定めていますが、日本基準の適用指針は定めを置いていません。見直しの場面そのものの大枠は共通しています。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
- 企業会計基準委員会「企業会計基準第34号 リースに関する会計基準」(2024年9月13日公表・PDF)(最終確認日:2026年9月16日) ↩︎
- 企業会計基準委員会「企業会計基準適用指針第33号 リースに関する会計基準の適用指針」(2024年9月13日公表・PDF)(最終確認日:2026年9月16日) ↩︎
- 企業会計基準委員会「企業会計基準適用指針第33号 設例」(設例15・設例16・PDF)(最終確認日:2026年9月16日) ↩︎
- TOKIUM「新リース会計基準に関する実態調査」(2025年7月24日公表)(最終確認日:2026年9月16日) ↩︎
- TOKIUM契約管理 サービスページ(最終確認日:2026年9月16日) ↩︎
- TOKIUM AI新リース判定 サービスページ(最終確認日:2026年9月16日) ↩︎