この記事は約 12 分で読めます。
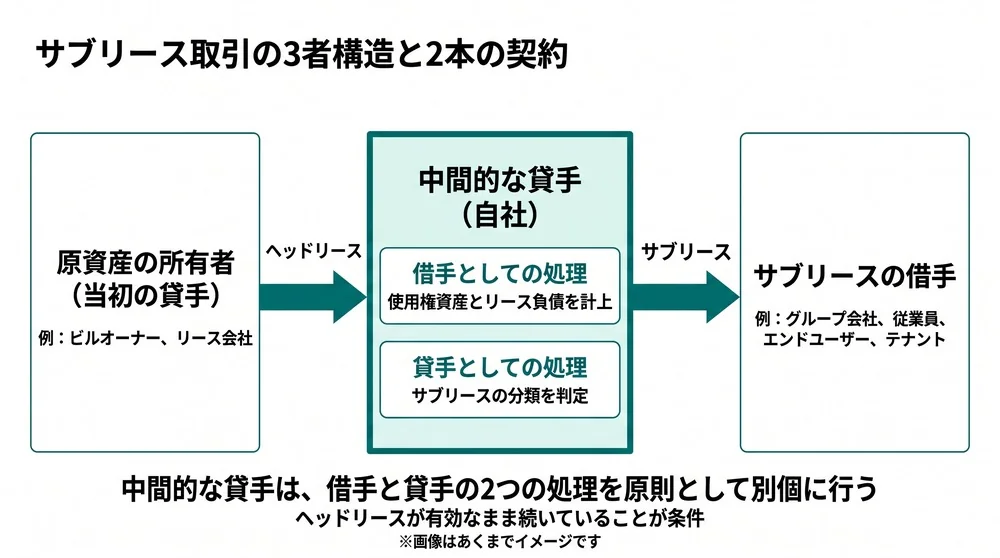
借りた物件や設備を、そのまま第三者に貸している。この形をサブリース取引といい、間に立つ会社は「中間的な貸手」と呼ばれます。新リース会計基準では、中間的な貸手は借りる側の契約と貸す側の契約を別個の契約として、それぞれ会計処理するのが原則です1。
原則どおりに処理しなくてよい例外は2つあります。ただし貸借対照表に使用権資産もリース負債も載せずに済むのはそのうち1つだけで、もう1つは資産と負債を両建てで計上したうえで損益だけを純額にする扱いです。原則と例外のどちらに当たるかで、財務諸表の見え方は大きく変わります。自社の契約が4つのパターンのどれなのかを先に確定させる。ここが実務の出発点です。
本記事は、クラウド契約書管理システム「TOKIUM契約管理」を提供するTOKIUMが解説します2。
なお、自社が所有する資産を売却して同じ資産を借り戻す取引は、サブリースではなくセール・アンド・リースバックです。混同しやすいので、そちらを調べている方は次の記事をご覧ください。
●セールアンドリースバックの会計処理に関する記事はこちら
サブリースの会計処理は借りる契約と貸す契約を別々に行う
サブリースの会計処理では、中間的な貸手が2つの立場を同時に持ちます。原資産、つまりビルや機器などリースの対象になっている資産そのものの所有者から借りる側としての処理と、第三者へ貸す側としての処理です。適用指針第33号 第89項は、この2つを別々の契約として扱うことを原則としています1。
サブリース取引とヘッドリースの関係
サブリース取引とは、借手が借りた原資産を、さらに第三者へリースする取引です。このとき、当初の貸手との間のリースが有効なまま続いていることが条件になります。当初の貸手と借手との間のリースをヘッドリースといい、ヘッドリースで借手にあたる立場を中間的な貸手といいます1。
▼ 中間的な貸手になりやすい4つの場面
| 場面 | 借りる契約(ヘッドリース) | 貸す契約(サブリース) |
|---|---|---|
| 本社ビルの一部をグループ会社に貸している | ビルオーナーとのオフィス賃貸借 | グループ会社への転貸 |
| 借上げ社宅を従業員に貸している | 物件オーナーとの賃貸借 | 従業員への転貸 |
| リース会社から借りた機器をエンドユーザーに貸している | リース会社との機器リース | エンドユーザーへの転リース |
| 借りた店舗の一部を別のテナントに貸している | ビルオーナーとの賃貸借 | テナントへの再賃貸 |
見落としが起きやすいのは、貸すこと自体が事業ではないケースです。たとえば借上げ社宅は総務が、グループ会社への転貸は経営企画が窓口になっていることが多く、経理の手元に契約書が届かないままになりがちです。リース会社を相手にした典型的な転リースだけを探していると、こうした契約が丸ごと漏れます。
転貸や転リースとサブリースの違い
転リース取引はサブリース取引の一部です。適用指針第33号 第93項は、サブリース取引のうち一定のものを転リース取引と定めています。具体的には、ヘッドリースの原資産の所有者から原資産のリースを受け、さらに同一の資産をおおむね同一の条件で第三者にリースする取引です1。
転貸は契約書や法律の場面で使う言い方で、会計基準の用語ではサブリースにあたります。つまり転貸とサブリースは同じ構造を指す言い換えで、そのうち条件がほぼ同じものだけを転リースと呼ぶ、という関係です。呼び方は場面によって変わりますが、どの言い方で調べても根拠となる定めは同じ適用指針のなかにあります。
不動産の一括借上げでの立場の違い
不動産のサブリース、いわゆる一括借上げも、借りて貸すという構造はまったく同じです。ただし立場によって読む場所が変わります。物件を所有していて一括借上げ会社に貸しているオーナーは、中間的な貸手ではなく原資産の所有者としての貸手にあたります。本記事で扱うのは、借りた物件をさらに貸している中間的な貸手の処理です。
オフィスや店舗を借りている側の会計処理そのものを知りたい場合は、こちらもあわせてご覧ください。
●不動産賃貸借契約の新リース会計基準対応に関する記事はこちら
サブリースの会計処理は4つのパターンに分かれる
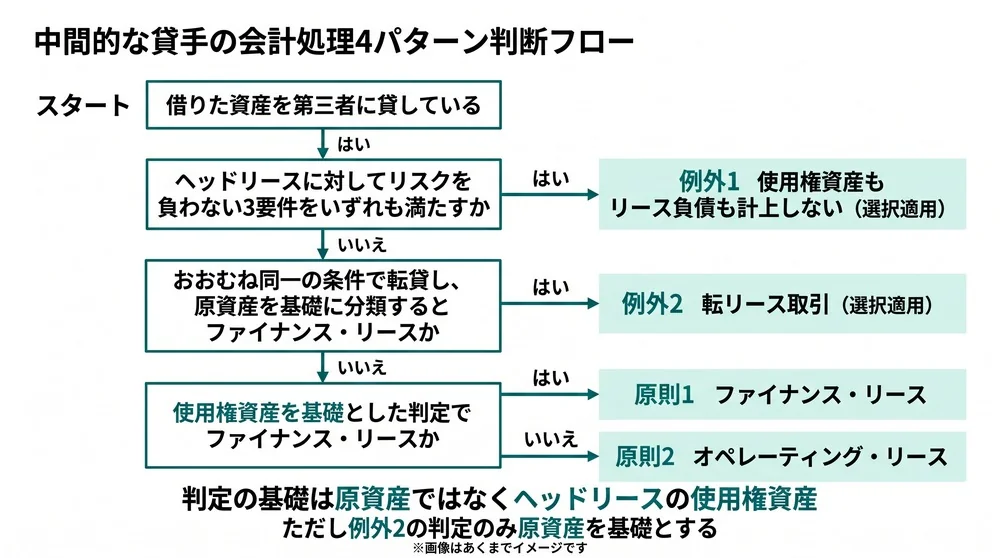
中間的な貸手の会計処理は、原則が2つと例外が2つ、合わせて4つのパターンに分かれます。どのパターンかで、貸借対照表に資産と負債が載るかどうかが変わります1。
前提として、リースは大きく2つに分かれます。実質的に資産を買ったのと変わらない扱いになるものがファイナンス・リース、単に借りているだけの扱いになるものがオペレーティング・リースです。また、受け取る金額と支払う金額をそれぞれ計上することを総額、その差額だけを計上することを純額といいます。どちらになるか、そして貸借対照表に資産と負債が載るかどうかは、パターンごとに決まります。
▼ 中間的な貸手の会計処理4パターン
| パターン | 当てはまる場面 | 貸借対照表 | 損益計算書 |
|---|---|---|---|
| 原則1 サブリースがファイナンス・リース適用指針第89項(1) | 使用権資産を基礎とした判定でファイナンス・リースに該当する | サブリースした使用権資産の消滅を認識し、リース投資資産またはリース債権を計上する。ヘッドリースのリース負債は残る | リース投資資産等の計上と使用権資産の取崩しに伴う開始日の損益を、原則として純額で計上する |
| 原則2 サブリースがオペレーティング・リース適用指針第89項(2) | 上記に当てはまらない場合 | 使用権資産とリース負債をそのまま計上し続ける | サブリースの貸手のリース期間にわたって受取リース料を収益に計上する |
| 例外1 ヘッドリースにリスクを負わない場合適用指針第92項 | 支払義務・料率・決定権の3要件をいずれも満たす | ヘッドリースの使用権資産もリース負債も計上しない | 受け取るリース料と支払うリース料の差額を損益に計上する |
| 例外2 転リース取引適用指針第93項 | 貸手としてのリースを原資産を基礎に分類するとファイナンス・リースに該当し、おおむね同一の条件で転貸している | リース債権またはリース投資資産と、リース負債の双方を計上する | 支払利息・売上高・売上原価等を計上せず、差額を転リース差益等として計上する |
判定は表の並び順ではなく、例外から先に見ていくのが実務的です。例外1は契約書の条項だけで切り分けられるので最初に確認します。続いて例外2ですが、こちらは原資産を基礎にした分類判定を伴うため、契約書を読むだけでは終わりません。どちらの例外にも当たらなければ、使用権資産を基礎にした分類判定に進みます。
次の見出しからは、この4パターンを順に見ていきます。まずは原則1と原則2に共通する、借りる側の処理からです。2つの例外は使用権資産の扱いが異なるため、後ほど個別に扱います。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
ヘッドリースは原則として借手の会計処理をそのまま行う
ヘッドリース側の処理は、通常の借手の会計処理と変わりません。借りた資産を一定期間使える権利を使用権資産として計上し、将来支払うリース料をリース負債として計上します1。使用権資産は、原資産の所有権が借手に移転すると認められるリース以外であれば、原則として借手のリース期間を耐用年数として減価償却します3。
ここで効いてくるのが、ヘッドリースのリース期間をどう見積もるかです。オフィス賃貸借のように更新を前提とした契約では、延長オプションを含めて何年と見るかで使用権資産の金額が変わります。さらにこの残存期間は、後で出てくるサブリースの分類判定でも比較の物差しになります。ヘッドリースの見積りが変われば、サブリースの分類結果まで動きます。
借手側の処理そのものや、リース期間の判定は次の記事で整理しています。
●新リース会計基準の変更点に関する記事はこちら
●リース期間の判定基準に関する記事はこちら
サブリースの分類判定は原資産ではなく使用権資産を基礎にする
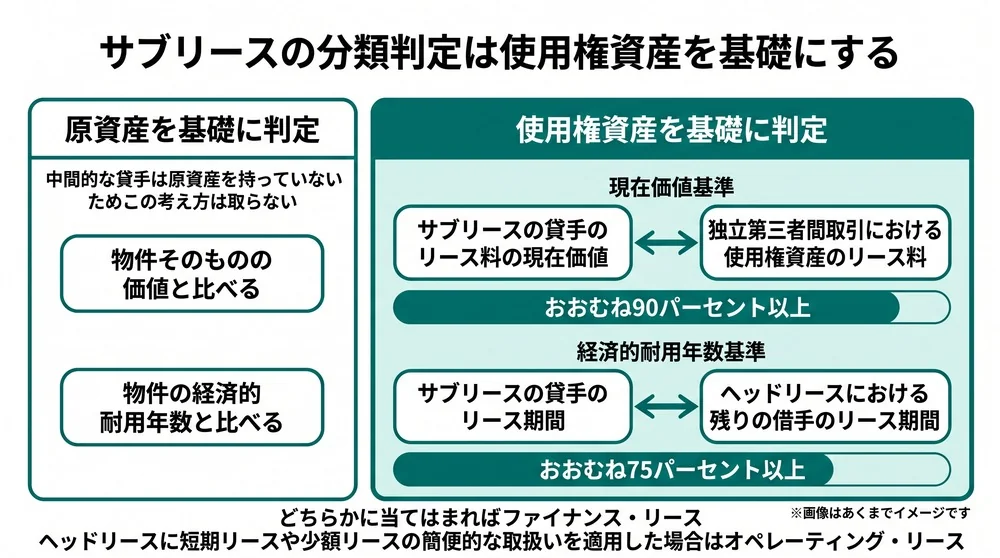
サブリースがファイナンス・リースかオペレーティング・リースかは、原資産ではなくヘッドリースの使用権資産を基礎にして判定します1。中間的な貸手が持っているのは物件そのものではなく、物件を一定期間使う権利だからです。ここを取り違えると、判定結果も測定する金額もずれます。
判定に使う2つの基準
ファイナンス・リースとは、解約不能のリースであり、かつフルペイアウトのリースをいいます。フルペイアウトとは、借手が原資産からもたらされる経済的利益を実質的に享受し、その使用に伴って生じるコストも実質的に負担する状態です。サブリースでは、この後半の要件を判定するための基準が2つ定められています。解約不能のリースであることを前提に、どちらかに当てはまればファイナンス・リースと判定されます1。
▼ サブリースの分類判定に使う2つの基準(適用指針第33号 第91項)
| 基準 | 判定の考え方 | 何と比べるか |
|---|---|---|
| 現在価値基準 | サブリースの貸手のリース料の現在価値が、比べる相手のおおむね90パーセント以上か | 独立した第三者との取引だとした場合の、使用権資産のリース料 |
| 経済的耐用年数基準 | サブリースの貸手のリース期間が、比べる相手のおおむね75パーセント以上か | ヘッドリースにおける残りの借手のリース期間 |
現在価値とは、将来受け取る金額を利息分だけ割り引いて現在の金額に直したものです。経済的耐用年数基準という呼び名ですが、比べる相手は原資産の経済的耐用年数ではなく、ヘッドリースの残りの期間である点に注意してください。また、現在価値基準の判定結果が90パーセントを大きく下回ることが明らかな場合、経済的耐用年数基準による判定は行いません1。
実務で手が止まりやすいのは、現在価値基準の比べる相手です。独立した第三者との取引だとした場合の使用権資産のリース料を、どの資料から作るのかは契約や物件によって変わります。算定の方針は監査法人と早い段階ですり合わせ、根拠資料の形まで決めておくと、決算期に慌てずに済みます。
ヘッドリースに簡便的な取扱いを適用した場合
ヘッドリースに短期リースまたは少額リースの簡便的な取扱いを適用し、使用権資産とリース負債を計上していないときの扱いも定められています。この場合、サブリースはオペレーティング・リースに分類します1。判定の基礎になるはずの使用権資産が、そもそも貸借対照表に無いためです。
短期リースと少額リースの要件そのものは、次の記事で整理しています。
●少額リースの判定基準と短期リースの例外に関する記事はこちら
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
サブリースの仕訳を原則の2パターンで確認する
ここでは原則1と原則2の仕訳を扱います。例外の2つはこのあとの章で個別に見ていきます。分かれ目は、使用権資産が貸借対照表から消えるかどうかです。
ファイナンス・リースに該当する場合の仕訳
ファイナンス・リースに該当する場合、サブリースのリース開始日に3つの処理を行います1。
▼ ファイナンス・リースに該当する場合の3つの処理(適用指針第33号 第89項(1))
| 手順 | 処理の内容 |
|---|---|
| 1 | サブリースした使用権資産の消滅を認識する |
| 2 | サブリースの貸手のリース料の現在価値と、使用権資産の見積残存価額の現在価値の合計額で、リース投資資産またはリース債権を計上する |
| 3 | 2の計上と1の取崩しに伴う損益は、原則として純額で計上する |
計上するリース投資資産の金額と、取り崩す使用権資産の帳簿価額は、そもそも測り方が違います。リース投資資産は、サブリースの貸手のリース料の現在価値に、見積残存価額の現在価値を加えた金額です。見積残存価額とは、サブリース期間が終わった時点で見積られる残存価額のうち、残価保証額を除いた金額をいいます。一方で取り崩すのは使用権資産の帳簿価額なので、両者の間に差額が生まれます。
使用権資産の帳簿価額が9,000千円、リース投資資産の計上額が9,500千円だったとすると、開始日の仕訳は次のようになります。金額は説明のための仮の数値です。
▼ サブリース開始日の仕訳例(単位:千円・金額は説明用の仮置き)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| リース投資資産 | 9,500 | 使用権資産 | 9,000 |
| サブリースに係る差益 | 500 |
差額の向きは、計上するリース投資資産の額と、取り崩す使用権資産の帳簿価額の大小で決まります。リース投資資産の額は、独立した第三者との取引だとした場合の使用権資産のリース料と等しくなるように算定します。取り崩す使用権資産の帳簿価額は、ヘッドリースの開始から償却されてきた金額です。測り方が違うので差額が生まれます。どちらが大きくなるかは契約条件や残存期間によって変わるため、開始日の損益は個別に試算して確認してください。なお、利率の算出が容易でないためヘッドリースに用いた割引率を使う場合、計上額は独立した第三者との取引を前提とした金額と必ずしも一致しません1。科目名と表示区分は基準に定めがないため、売上高とするか営業外収益とするかは監査法人と確認してください。
この時点で使用権資産は貸借対照表から消えますが、ヘッドリースのリース負債は残り、その後も利息を計上しながら返済していきます。第三者に貸したからといって、原資産の所有者への支払義務が消えるわけではないためです。貸す側の資産は入れ替わるのに、借りる側の負債はそのまま残る。この非対称さが、サブリースの仕訳をつかみにくくしている点です。
オペレーティング・リースに該当する場合の仕訳
オペレーティング・リースに該当する場合、使用権資産は貸借対照表に残ります。中間的な貸手は使用権資産の減価償却を続けながら、サブリースの貸手のリース期間にわたって受け取るリース料を収益として計上します13。
▼ オペレーティング・リースに該当する場合の期中の仕訳例(単位:千円・金額は説明用の仮置き)
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金預金 | 200 | 受取リース料 | 200 |
| 減価償却費 | 150 | 使用権資産 | 150 |
| リース負債 | 160 | 現金預金 | 180 |
| 支払利息 | 20 |
ヘッドリース側の減価償却費と支払利息、サブリース側の受取リース料が、それぞれ総額で損益計算書に並びます。受け取る金額と支払う金額を相殺しないのが、この分類のポイントです。受け取るリース料が支払うリース料を下回る契約では、使用権資産の減損の要否も論点になることがあります。
使用権資産の一部だけを転貸した場合の考え方
借りている物件の一部だけを転貸しているケースは珍しくありません。本社ビルのワンフロアだけをグループ会社に貸す、といった形です。この場合、サブリースの対象になった部分に対応する使用権資産をどう切り出すかが論点になります。
適用指針に配分方法の具体的な定めは置かれていません。面積比や契約上のリース料の比率など、実態に即した合理的な方法を選ぶことになります。判定そのものより、この按分の方針で監査法人と時間を使うことが多いので、早めにすり合わせておくのが安全です。
ヘッドリースにリスクを負わない中間的な貸手は純額で計上できる
中間的な貸手がヘッドリースに対してリスクを負わない場合、ヘッドリースの使用権資産とリース負債は計上しません。代わりに、貸手として受け取るリース料と借手として支払うリース料の差額を損益に計上できます1。計上するタイミングは、サブリースで受け取るリース料の発生時か受領時の、いずれか遅い時点です。
すべて満たす必要がある3つの要件
この扱いを選べるのは、次の3つの要件をいずれも満たす場合だけです1。1つでも欠ければ、この扱いは使えません。次に例外2に当たるかを確認し、そこにも当たらなければ原則1か原則2の処理に戻ります。
▼ ヘッドリースにリスクを負わない場合の3要件(適用指針第33号 第92項)
| 要件 | 内容 | 確認する契約条項 |
|---|---|---|
| 1 | サブリースの借手からリース料の支払を受けない限り、ヘッドリースの貸手に対してリース料を支払う義務を負わない | 支払義務が発生する条件 |
| 2 | ヘッドリースにおける支払額が、サブリースで受け取る金額にあらかじめ定められた料率を乗じた金額である | 賃料・リース料の決め方 |
| 3 | 次の2つのいずれについても決定する権利を持たない。①サブリースの契約条件 ②サブリースの借手がいない期間における原資産の使用方法 | 借手の選定権と空室期間の取扱い |
要件2の書きぶりからわかるとおり、この定めが想定しているのは、受け取った金額に連動して支払額が決まる契約です。ビルオーナーに固定賃料を払って借り、それをグループ会社などに転貸している一般的なケースは、この時点で要件2を満たさないと考えられます。自社が該当しそうかどうかは、まず賃料の決め方から確認すると早く切り分けられます。
判断を誤りやすい2つのケース
実務でよく起きるのが、支払義務の条項だけを見て純額処理できると考えてしまう誤りです。特に不動産では、次の2つで要件を落とします。
ひとつは、テナントや入居者を自社で選んでいるケースです。誰に貸すかを決める権利があると、3つ目の要件を満たしません。もうひとつは、借手がいない期間もヘッドリースの賃料を払い続ける契約になっているケースです。この場合は1つ目の要件から外れます。空室リスクを自社が負っている以上、リスクを負わない場合には当たらないと考えられます。
リスクを負わない場合の取扱いは、適用指針第33号 第92項の3つの要件をいずれも満たす取引にしか使えません。誰に貸すかを自社で決めている場合や、借手がいない期間もヘッドリースの賃料を払い続ける場合は、要件を満たさないため、この取扱いは選べません。決算直前に判定をやり直すことにならないよう、契約条項の確認は早い段階で済ませておくのが安全です。
リスクを負わない場合の仕訳
使用権資産とリース負債は計上しません。受け取ってから支払うまでの間だけ、貸手への支払額を未払金として計上します。サブリースの借手から200千円を受け取り、ヘッドリースの貸手へ170千円を支払う場合の仕訳は次のようになります。金額は説明のための仮の数値です。
▼ リスクを負わない場合の仕訳例(単位:千円・金額は説明用の仮置き)
| 場面 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| サブリースの借手から受け取る | 現金預金 | 200 | 未払金 | 170 |
| サブリースに係る差益 | 30 | |||
| ヘッドリースの貸手へ支払う | 未払金 | 170 | 現金預金 | 170 |
ヘッドリースの貸手への支払義務が確定するのは、サブリースの借手から受け取った後です。そのため、いったん未払金で受けてから支払う形になります。使用権資産とリース負債は最後まで登場しません。なお、差額を計上する科目名は基準に定めがないため、上の表は一例です。
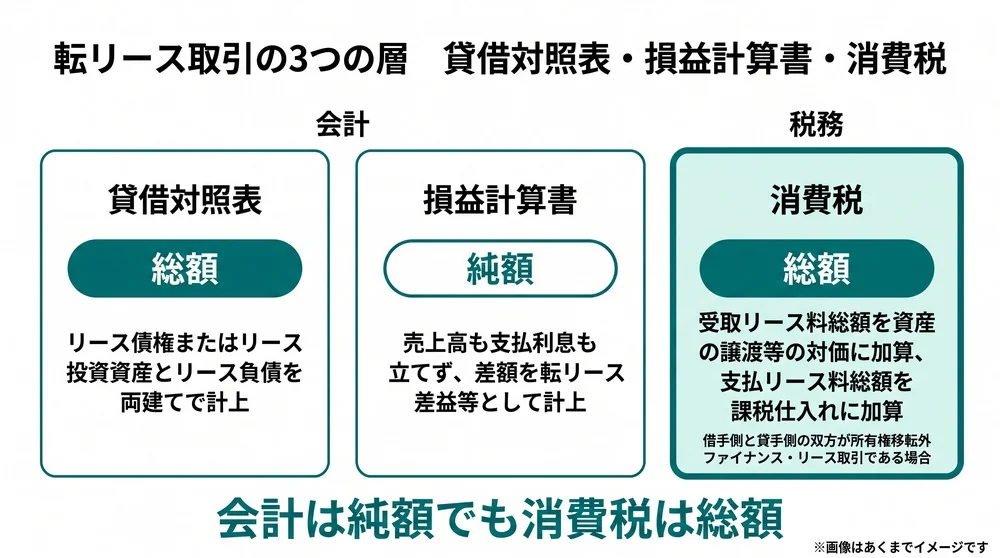
転リース取引は両建てで計上し損益は純額で表示する
転リース取引に当たる場合、貸借対照表と損益計算書で扱いが分かれます1。選べるのは、貸手としてのリースをヘッドリースの原資産にもとづいて分類した結果、ファイナンス・リースに該当する場合です。
貸借対照表と損益計算書での扱いの違い
資産と負債は両方を計上する一方、損益計算書には差額しか出しません。
▼ 転リース取引の表示(適用指針第33号 第93項)
| 財務諸表 | 扱い |
|---|---|
| 貸借対照表 | リース債権またはリース投資資産と、リース負債の双方を計上する |
| 損益計算書 | 支払利息・売上高・売上原価等は計上せず、受け取るリース料と支払うリース料との差額を手数料収入として各期に配分し、転リース差益等の名称で計上する |
リース債権またはリース投資資産とリース負債は、利息相当額を控除した後の金額で計上するのが原則です。控除前の金額で計上することもできます1。控除前で計上し、なおかつ貸借対照表で区分して表示しないときは注記が必要になるため、どちらを選ぶかは表示方針とセットで決めます。数値を含む具体的な会計処理の例は、適用指針の設例19に示されています。
所有権移転外ファイナンス・リース取引での消費税の扱い
借りる側と貸す側の双方が所有権移転外ファイナンス・リース取引に当たる転リース取引では、会計上は純額でも、消費税は総額で申告します4。具体的には、賃貸人として受け取るリース料の総額を売上側、つまり資産の譲渡等の対価に加算します。あわせて、賃借人として支払うリース料の総額を仕入側、つまり課税仕入れに係る支払対価の額に加算します。
消費税法上は、これを2つの取引として扱うためです。ひとつは元受会社、つまりヘッドリースの貸手にあたるリース会社からリース資産を譲り受ける取引。もうひとつはエンドユーザーへ同じリース資産を譲渡する取引です。そのためこれらの消費税は、原則としてリース資産を引き渡した時に一括して計上します4。
なお、リース譲渡に係る資産の譲渡等の時期の特例は令和7年度税制改正で廃止されましたが、経過措置により一定期間は適用できるとされています4。自社が経過措置の対象になるかは、適用要件を個別に確認してください。
リース取引の消費税の考え方そのものは、次の記事で整理しています。
●リース取引と消費税の関係に関する記事はこちら
サブリースの注記と適用時期を確認する
サブリース取引には固有の注記が定められています。表示の仕方を選んだ結果として、注記が必要になる形です。
注記が必要になる3つのケース
サブリース取引で注記が求められるのは、次の3つを損益計算書または貸借対照表で区分して表示していない場合です1。
▼ サブリース取引で注記が必要になるケース(適用指針第33号 第101項(2))
| 区分して表示していないもの | 注記する内容 |
|---|---|
| 使用権資産のサブリースによる収益を損益計算書で区分して表示していない | その収益が含まれる科目と金額 |
| リスクを負わない場合の定めを適用して計上した損益を損益計算書で区分して表示していない | その損益が含まれる科目と金額 |
| 転リース取引のリース債権またはリース投資資産とリース負債を利息相当額控除前の金額で計上し、貸借対照表で区分して表示していない | それらが含まれる科目と金額 |
いずれも「区分して表示していないなら注記する」という構造です。表示方針を決めた時点で、注記が必要かどうかも同時に決まります。ここに挙げたのはサブリース固有の注記で、借手・貸手としての一般的な注記は別に定められています。
グループ会社への転貸と連結上の扱い
グループ会社への転貸のうち、相手が連結子会社である場合は、個別財務諸表と連結財務諸表で見え方が変わります。個別ではリース投資資産や受取リース料が立ちますが、連結財務諸表では連結会社間の取引として消去されるため、連結上はヘッドリースの借手処理だけが残ります。持分法適用会社など連結の範囲に含まれない相手への転貸は消去されません。
個別と連結の両方を見る立場では、個別で切った仕訳がそのまま連結に乗るわけではない点を先に押さえておくと、連結パッケージの設計で迷いません。
適用時期とサブリース固有の経過措置
新リース会計基準は、2027年4月1日以後開始する連結会計年度および事業年度の期首から適用されます。2025年4月1日以後開始する連結会計年度および事業年度の期首からの早期適用も認められています3。国税庁の質疑応答事例では、金融商品取引法の適用会社等において同じ時期から適用されるものとして整理されています4。
サブリースには固有の経過措置もありますが、使える場面は限られています。適用初年度の累積的影響額を期首の利益剰余金に加減する方法を選ぶ場合に限り、次の修正が定められています1。
旧基準でオペレーティング・リース取引として処理していたサブリースなどが対象です。適用初年度の期首時点で、ヘッドリースとサブリースそれぞれの残りの契約条件をもとに分類を決め直します。その結果ファイナンス・リースに分類されたものは、期首に新たに締結したファイナンス・リースとして処理します。ただし、リスクを負わない場合や転リース取引の取扱いを適用する場合は、この修正の対象外です1。
移行時の全体の進め方と、税務側の取扱いは別記事で扱っています。
●新リース会計基準の経過措置に関する記事はこちら
●新リース会計基準の税務への影響に関する記事はこちら
サブリースに当たる契約は3つの手順で洗い出す
サブリースでつまずくのは、判定そのものより手前の段階です。会計処理の手順を知っていても、対象の契約が手元に揃っていなければ判定は始まりません。実務で時間を取られるのは、この前工程です。
▼ サブリースに当たる契約を洗い出す3つの手順
| 手順 | やること |
|---|---|
| 1 | 借りている契約をすべて集める。不動産、機器、車両、システムなど資産の種類を問わず洗い出す |
| 2 | そのうち第三者に貸しているものがないかを突き合わせる。貸す側の契約は別部署が持っていることが多い |
| 3 | 借りる側と貸す側の契約条件を読み合わせ、4つのパターンのどれに当たるかを判定する |
手順1は、契約書の保管場所さえ分かっていれば進められます。難しいのは手順2で、借りる契約と貸す契約が同じ資産を指していると気づけるかどうかにかかっています。資産名や住所の表記が契約書ごとにばらついていると、突き合わせは一気に手間になります。
中間的な貸手かどうかを見分ける契約条項
判定に必要な情報は、ほぼすべて契約書のなかにあります。次の条項を順に見ていくと、どのパターンに向かうかが絞れます。
▼ 契約書で確認する6つの条項と、向かうパターン
| 見る条項 | 確認すること | 向かう先 |
|---|---|---|
| 転貸・再賃貸の可否 | 転貸が認められているか、貸主の承諾を得ているか | サブリースに該当するかどうか |
| 賃料・リース料の決め方 | 受け取る金額に、あらかじめ定められた料率を乗じて支払額が決まるか | 例外1の要件2 |
| 借手の選定権 | 誰に貸すかを自社が決められるか | 決められるなら例外1に当たらない |
| 空室・不稼働期間の扱い | 借手がいない期間も支払義務があるか | あるなら例外1に当たらない |
| 借りる条件と貸す条件の一致 | おおむね同一の条件で貸しているか | 例外2の転リース取引 |
| 貸す期間と残存期間 | サブリースの期間が、ヘッドリースの残り期間のどれくらいか | 原則1か原則2かの分岐 |
1行目はサブリースに該当するかどうかの確認、2行目以降は4パターンの切り分けに対応しています。契約台帳を作るなら、この6項目をそのまま列にしておくと、判定の作業と台帳の整備を一度に進められます。
部署やグループ会社に散在する契約書の集め方
転貸は、借りる契約と貸す契約の2本が揃って初めて判定できます。片側だけを集めても分類は決まりません。
ところが実務では、この2本が別々の場所にあります。借りる側の契約は総務や不動産管理の部署に、貸す側の契約は事業部に。集める手順は3つです。まず契約の所管部署を洗い出し、次に契約書を1か所に集約します。最後に物件名や取引先名で名寄せして、同じ資産を指す2本を突き合わせます。基準への対応が終わったあとも新しい契約は毎月増えるので、この作業は仕組みで受け止めたほうが確実です。
TOKIUM契約管理は、契約書のスキャンをTOKIUMが代行し、契約内容にリースを含む可能性をAIが自動で判定します。判定根拠となった条文は契約書PDFにハイライトされ、条文番号も自動で引用されるため、なぜその判定になったのかを後から追えます2。
突き合わせの起点になるのが管理台帳です。取引先名や契約期間、自動更新の有無といった項目はAIが読み取って管理台帳を自動で作るため、同じ物件や取引先を指す2本の契約を台帳の上で並べて確認できます。フォルダごとに閲覧や編集の権限も設定できます。部署ごとに分かれていた契約書を1つのシステムに集めながら、あらゆる契約書を一元管理してリースの識別を進める運用になります2。
AIによるリース判定の進め方や、判定後に残る確認作業の負荷は、資料でご確認いただけます。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
洗い出しの全体の進め方と使用権資産の計算手順は、次の記事で詳しく扱っています。
●リース契約の洗い出し方法に関する記事はこちら
●AIによるリース識別に関する記事はこちら
まとめ
サブリースの会計処理は、中間的な貸手がヘッドリースとサブリースを別個に処理するのが原則です。処理は4つのパターンに分かれます。サブリースがファイナンス・リースかオペレーティング・リースかという2つの原則と、リスクを負わない場合と転リース取引という2つの例外です。貸借対照表に使用権資産もリース負債も載せずに済むのは例外1だけで、いずれの例外も要件を満たすことが条件です。
判定の起点は契約書です。借りる契約と貸す契約の両方の条件が揃って、はじめてどのパターンかが決まります。分類判定の基礎が原資産ではなく使用権資産である点も、ここで押さえておきたいところです。
そして契約書を集めて突き合わせる作業は、基準への対応が終わっても毎月続きます。新しく結んだ契約にリースが含まれていないかを誰がどう確認し続けるか。判定のルールと同じくらい、この確認を回す体制が翌期以降の負担を左右します。
新リース会計基準に対応した契約書管理の進め方は、「新リース会計基準対応のTOKIUM契約管理のご案内」でご確認いただけます。ぜひダウンロードしてご覧ください。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
サブリースの会計処理に関するよくある質問
転貸を禁止している契約が多いと聞きますが、転貸は違法なのでしょうか
賃貸借では、賃借人は賃貸人の承諾を得なければ賃借物を転貸することができないと民法で定められています5。リース契約でも転貸に事前の承諾を求めているものが多く、承諾を得ずに転貸すると契約違反になり得ます。
一方で、契約上の適法性と会計上の分類は別の問題です。承諾を得ていない転貸であっても、実態として資産が第三者に貸されているなら、会計上はサブリース取引として扱う検討が必要になります。
中小企業も新リース会計基準への対応が必要ですか
企業会計基準第34号は、2027年4月1日以後開始する連結会計年度および事業年度の期首から適用されます3。基準本体に企業規模による範囲の限定は置かれていません。一方、国税庁の質疑応答事例では、金融商品取引法の適用会社等において同じ時期から適用されるものとして整理されています4。自社が対象になるかどうかは、採用している会計の枠組みに応じて個別に確認してください。税務側で何が変わるかは次の記事で扱っています。
●新リース会計基準の税務への影響に関する記事はこちら
サブスクリプション契約もサブリースになりますか
契約の名称ではなく中身で決まります。特定された資産を一定期間使用する権利が移っていればリースに当たる可能性があり、それをさらに第三者に使わせているならサブリースの検討対象です。まずはリースの識別から確認してください。
●リース識別の進め方に関する記事はこちら
IFRS第16号とサブリースの扱いは同じですか
分類の基礎を使用権資産に置く考え方は共通していますが、細部には差異があります。本記事で扱った90パーセントや75パーセントといった数値の基準がその一例です。リスクを負わない場合の定めや転リース取引の定めも、日本基準の適用指針に置かれたものです。また、連結財務諸表にIFRSを適用している企業が個別財務諸表に新リース会計基準を適用する場合の取扱いも、適用初年度の定めとして別に用意されています1。
●新リース会計基準の変更点に関する記事はこちら
- 企業会計基準委員会「企業会計基準適用指針第33号 リースに関する会計基準の適用指針」(2024年9月13日公表・PDF)(最終確認日:2026年9月16日) ↩︎
- 株式会社TOKIUM「TOKIUM契約管理」製品ページ(最終確認日:2026年9月16日) ↩︎
- 企業会計基準委員会「企業会計基準第34号 リースに関する会計基準」(2024年9月13日公表・PDF)(最終確認日:2026年9月16日) ↩︎
- 国税庁 質疑応答事例(消費税)「所有権移転外ファイナンス・リース取引における転リース取引の取扱い」(最終確認日:2026年9月16日) ↩︎
- e-Gov法令検索「民法」第612条(賃借権の譲渡及び転貸の制限)(最終確認日:2026年9月16日) ↩︎