この記事は約 12 分で読めます。
リースのオンバランス化でいちばん大きく動くのは、自己資本比率と有利子負債です。これまで家賃のように費用で払っていたリースが、使用権資産という資産と、リース負債という借金として同時に貸借対照表へ載ります。総資産が膨らむぶん、自己資本比率とROAは下がる。
一方で、本業の稼ぐ力をざっくり測るEBITDAは増えます。ただし有利子負債も同じタイミングで増えるため、金融機関が実際に見る有利子負債÷EBITDAの倍率は、かえって悪くなることも。
そして、影響額の試算でつまずくのは計算式ではありません。詰まるのは、その手前です。自社にリース契約が何件あり、どこにあるのかという母集団が固まらないと、どれだけ精緻に現在価値を計算しても数字は後から動きます。
指標の動き方から影響額を試算する手順、経営会議への報告のしかたまでを整理します。
リースのオンバランス化とは?新リース会計基準で財務諸表に何が載るのか
オンバランス化とは、支払賃借料として費用に落としていたリースを、資産と負債として貸借対照表へ載せることです。借手にはこの計上のほか、契約のなかにリースが含まれるかを判定するリースの識別と、注記の拡充も加わります。財務指標に効いてくるのは、最初の計上です。
使用権資産とリース負債が貸借対照表に載る仕組み
借手はリース開始日に、原則として、未払いのリース料から利息相当額の合理的な見積額を控除した現在価値でリース負債を計上します。将来払う額を、利息分を割り引いて今の金額に換算したものが現在価値です。使用権資産は、そのリース負債に開始日までに支払ったリース料・付随費用・除去費用を加算し、受け取ったリース・インセンティブを控除した額。加算と控除があるので必ず一致はしませんが、資産と負債が同じタイミングでほぼ同額ずつ増えるのが基本の構造です。1
負債側は、貸借対照表日後1年以内に支払期限が到来する分が流動負債、1年を超えて到来する分が固定負債。1
流動資産が変わらなければ短期で返す負債だけが増えるので、短期の支払能力をみる流動比率は下がる方向に動きます。
●流動比率の計算方法と目安に関する記事はこちら
オフバランスとの違いと、オンバランス化される契約の範囲
従来のオペレーティング・リースは、支払った金額を費用に落とすだけで貸借対照表には載りませんでした。これがオフバランスです。新基準では原則として資産と負債に置き換わるため、賃借していた事務所や店舗、社用車、複合機が一気に表へ出てきます。
実務で使う例外は、適用指針が定める短期リースと少額リースの簡便的な取扱いです。ただし例外に当たるかは契約ごとの判定が必要で、判定した結果として対象から外れるという順番になります。最初から対象外と決め打ちできる契約はありません。3
●オペレーティングリースの会計処理に関する記事はこちら
●少額リースの判定基準に関する記事はこちら
適用時期と、いつから自社の数字が変わるのか
新リース会計基準は2027年4月1日以後に開始する連結会計年度および事業年度の期首から適用されます。2025年4月1日以後に開始する連結会計年度および事業年度の期首から、本会計基準を適用することもできます(早期適用)。1
3月決算なら2028年3月期からです。まだ先に見えますが、経過措置の選択と監査法人との協議を逆算すると、影響額の概算は適用の1年以上前に出しておきたいところ。時間がかかるのは計算ではなく、社内に散らばった契約書を集める工程だからです。
新リース会計基準の全体像と、実務で最初に手をつける工程は、以下の資料にマンガでまとめています。ぜひダウンロードしてご覧ください。
オンバランス化が貸借対照表・損益計算書・キャッシュフローに与える影響
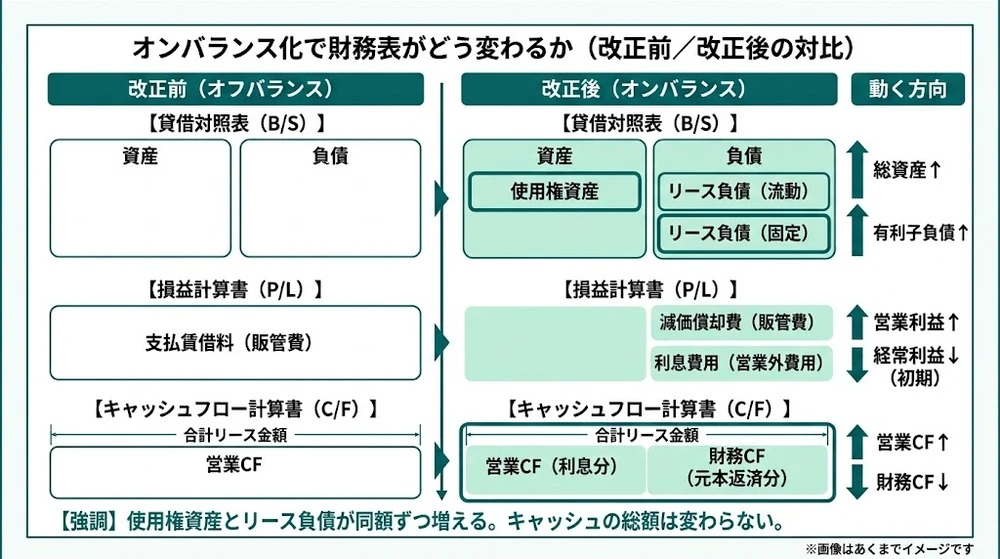
影響は3つの計算書すべてに出ますが、出方が違います。貸借対照表は金額そのものが増えます。損益計算書で変わるのは、費用の総額ではなく、費用の名前とどの年度にいくら乗るか。キャッシュ・フロー計算書にいたっては、出ていく現金は同じで、どの欄に書くかが移るだけです。
▼ 改正前後で財務諸表がどう変わるか
| 財務諸表 | 改正前(オフバランス) | 改正後(オンバランス) | 動く方向 |
|---|---|---|---|
| 貸借対照表 | 何も計上されない | 使用権資産とリース負債を計上 | 総資産・総負債がともに増える |
| 損益計算書 | 支払賃借料を販管費に計上 | 使用権資産の減価償却費と、リース負債の利息費用に分解 | 実務上は営業利益が利息相当分だけ増え、経常利益は初期に下がりやすい |
| キャッシュ・フロー計算書 | 支払額の全額が営業活動によるキャッシュ・フロー | 実務上は元本返済分が財務活動によるキャッシュ・フローへ移る | 実務上は営業CFが増え、財務CFが減る |
貸借対照表では総資産と負債が同時に増える
使用権資産とリース負債がほぼ同額ずつ計上されるため、総資産と負債は同時に増えます。表示上は、リース負債を貸借対照表で区分表示するか、含まれる科目と金額を注記します。1
損益計算書では費用が減価償却費と利息費用に分かれる
費用の総額はほとんど変わりません。変わるのは内訳です。
減価償却の計算は、原資産の所有権が借手に移転すると認められるリースかどうかで分かれます。それ以外の、賃借している事務所や社用車など実務で大半を占めるものは、原則として借手のリース期間を耐用年数とし、残存価額をゼロとします。所有権が移転すると認められるリースは、自ら所有していた場合と同じ償却方法です。1
利息費用は、損益計算書で区分表示するか、含まれる科目と金額を注記します。利息相当額は原則として利息法で各期へ配分します。なお本会計基準は、利息費用をどの損益区分に表示するかまでは定めていません。実務では営業損益の外に置かれ、営業費用に残るのは減価償却費だけになるため、営業利益の増加は年間リース料の全額ではなく、そこから減価償却費を引いた差額にとどまります。利息法では残高の大きい初期ほど利息費用が重く、経常利益と当期純利益は初年度に押し下げられやすくなります。1
キャッシュフローは総額が変わらず区分だけが動く
キャッシュ・フローは、3つの計算書のなかで最も見落とされやすい論点です。社外へ出ていく現金は1円も変わりません。本会計基準はキャッシュ・フロー計算書の区分を定めていませんが、実務上は元本返済に相当する部分が営業活動から財務活動へ移るため、営業キャッシュ・フローは改正前より良く見えます。
実態は改善していません。社内でキャッシュ・フローを指標に使っているなら、改正前後で数字が連続しなくなる点を先に共有しておいてください。
次は、経営と金融機関が実際に見る財務指標に落とし込みます。
【関連する無料マンガ】
▶マンガでわかる!新リース会計基準とは
※すぐにPDF資料をお受け取りいただけます
自己資本比率・ROA・EBITDA・有利子負債はどう動くのか
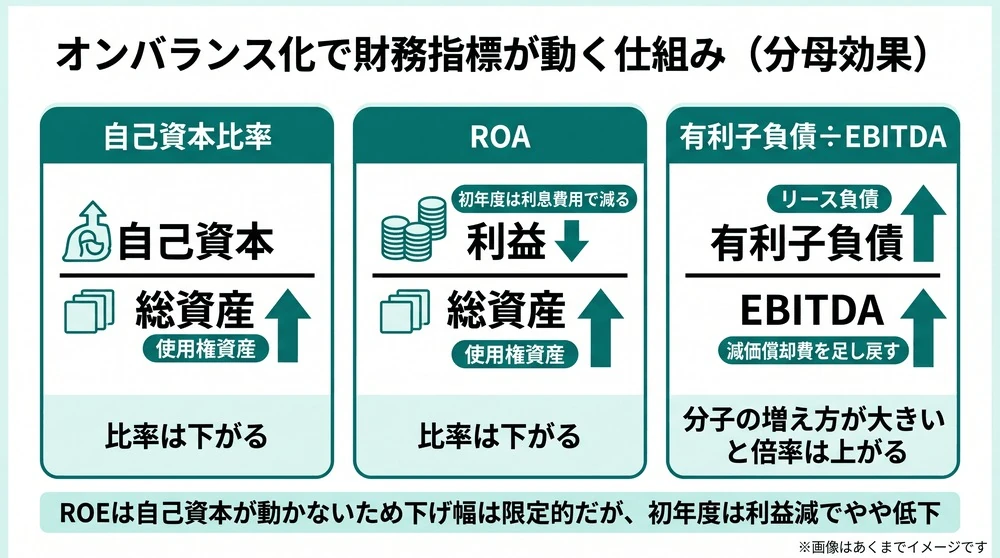
指標は一方向に悪化するとは限りません。下がるもの、上がるもの、見かけだけ良くなるものが混ざります。まず動く方向を一覧で押さえ、そのうえで指標ごとの理由を見ていきます。
▼ オンバランス化で各指標が動く方向
| 指標 | 動く方向 | 理由 | 説明時の注意 |
|---|---|---|---|
| 自己資本比率 | 下がる | 総資産が増える。経過措置の選び方によっては自己資本も減る | 下げ幅は自社のリース規模と経過措置の選択で変わる |
| ROA | 下がる | 総資産が増え、初期は利益も減りやすい | 分母と分子の両方が効く点を分けて示す |
| 流動比率 | 下がる | 1年以内返済分のリース負債が流動負債に入る | 固定負債との按分は契約ごとの支払スケジュール次第 |
| ROE | 初年度はやや下がる | 自己資本は動かないが、利息費用で当期純利益が減る | 「分母が動かないから影響なし」とだけ説明しない |
| 営業利益 | 小幅に増える | 実務上、営業損益の外に置かれるのは利息費用のみ。減価償却費は営業費用に残るため、増加額はリース料から減価償却費を引いた差額 | リース料の全額が増えるわけではない。実力が上がったわけでもない |
| EBITDA | 増える | リース料が営業費用から抜け、代わりに立つ減価償却費は足し戻される | 増加額はおおむね年間リース料と同額。有利子負債/EBITDA倍率とセットで見る |
| 有利子負債 | 増える | リース負債が新たに認識される | 財務制限条項の定義に含まれるか要確認 |
自己資本比率が下がる理由
オンバランス化で増えるのは使用権資産とリース負債です。自己資本が変わらなければ分子はそのままで分母の総資産だけが膨らみ、比率は下がります。
ただし、自己資本がまったく動かないとは限りません。適用初年度の使用権資産は、リース負債と同額で計上する方法と、リース開始日から新基準を適用していたかのような帳簿価額で計上する方法から選びます。後者を選ぶと使用権資産がリース負債を下回るのが通常で、その差額は期首の利益剰余金に加減。自己資本も減るぶん、比率の下げ幅はさらに大きくなります。3
●新リース会計基準の経過措置に関する記事はこちら
下がり幅は、総資産に対してリース負債がどれくらいの規模になるかで決まります。店舗や倉庫を多数賃借している小売・外食・物流は、他業種より大きくなりがちです。経営には「数ポイント動く前提で」と先に言っておいてください。
ROAと流動比率が下がる理由
ROAが下がる理由も同じです。割り算の下にあたる総資産が大きくなり、さらに適用初年度は利息費用で割り算の上にあたる利益も減ります。上下の両方から押し下げられる形です。
●ROAの意味と計算方法に関する記事はこちら
ROEは事情が違います。分母の自己資本が動かないぶん機械的には下がりませんが、初年度は利息費用で当期純利益が減るため小幅に低下します。ひとまとめに「悪化します」と説明すると必要以上に悪い話として伝わるので、動くものと動かないものを分けて示してください。
EBITDAが増えても評価が良くならない理由
EBITDAは増えます。営業利益に減価償却費を足し戻して計算するため、リース料が営業費用から抜けたぶんがそのまま残るからです。増加額の目安は、その期にオフバランスだったリース料の年額とほぼ同じ。営業利益の増え方が小幅にとどまるのと対照的です。
ただし有利子負債も同時に増えます。金融機関や格付機関が見るのは水準より、有利子負債をEBITDAで割った倍率です。リース負債の増加率がEBITDAの増加率を上回れば、倍率は改正前より悪化します。
EBITDAが伸びた数字だけを取り出して「改善しました」と報告すると、後で倍率を指摘されて説明が崩れます。増加分は会計処理の置き換えであって稼ぐ力が変わったのではない、と一言添えてください。
●EBITDAの意味と計算方法に関する記事はこちら
リース負債が有利子負債とみなされる理由
リース負債は原則として将来の支払額を現在価値に割り引いて計上し、利息相当額も原則として利息法で各期へ配分します。割り引くということは利息相当額を織り込んでいるということ。実質的に利息を負担する債務です。1
そのため、銀行が融資の可否を判断する与信審査や、格付機関が信用力に等級をつける格付の実務では、借入金と同様の債務として扱われる可能性があります。
財務制限条項で有利子負債の定義がどう書かれているかは契約ごとに違います。リース負債を含むと読めないか、契約書に当たって確認してください。
●有利子負債と借入金の会計処理に関する記事はこちら
経営会議で聞かれるのは「で、うちはいくら動くのか」です。ここからは金額を出す手順に入ります。
リースの影響額を試算する5ステップ
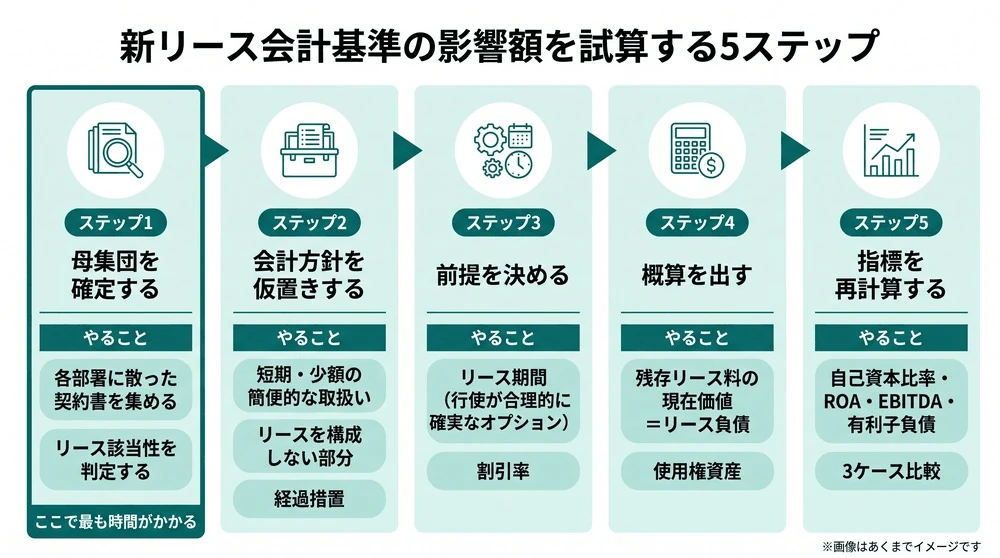
5つのステップのうち、実際に時間を食うのは1つ目です。計算式そのものは最後に回しても間に合いますが、契約を集める工程は部署の数だけ日数がかかります。
桁だけ先に掴む手はあります。現行基準で注記している解約不能のオペレーティング・リース取引の未経過リース料を割り引けば、契約書を1枚も集めないうちにおおよその規模が出せるはずです。ただし注記に載るのは解約不能部分だけで、延長オプションや解約可能な契約、少額のものは入りません。注記からの概算は必ず過少に出る前提で、経営への一報に使ってください。
ステップ1 試算の母集団を確定する
最初にやるのは、リースに該当しうる契約を全部集めることです。ここが試算の母集団になります。
問題は、契約書が経理に集まっていないことです。事務所や店舗の賃貸借契約は総務、車両は各拠点、生産設備は工場、複合機や什器は購買と、締結した部署の手元に残ります。契約書の名称にリースという語が入っていない契約こそ、判定対象として拾い上げる必要があります。
集める範囲は、対価を払って何かを一定期間使っている契約すべて。無償で借りる使用貸借は、リースの定義に「対価と交換に」が入っているため対象外です。
契約書のタイトルが賃貸借でも業務委託でも、保守や運用のサービス契約でもかまいません。特定された資産の使用を支配する権利が一定期間にわたり対価と交換に移転しているなら、リースを含む契約に該当する可能性があります。専用設備を使った生産委託、専用サーバー、専用区画の倉庫契約あたりが典型です。1
この段階では判定を厳密にせず、広く集めるほうが後戻りが少なくなります。
●隠れリースの洗い出しに関する記事はこちら
●不動産賃貸借契約の新リース会計基準対応に関する記事はこちら
ステップ2 会計方針を仮置きする
判定対象の範囲と金額は、会計方針を決めないと固まりません。仮置きするのは3つです。短期リースと少額リースの簡便的な取扱いを使うか、その基準額をどこに置くか。リースを構成しない部分を分けて処理するか。適用初年度にどの経過措置を選ぶか。
試算の結果を見て方針を見直すことになるので、最初から確定させようとすると前に進みません。仮置きした内容と判断理由を残しておけば、後の監査法人との協議でも使えます。
ステップ3 リース期間と割引率の前提を決める
前提の置き方で計上額は変わります。とくに効くのがリース期間。借手のリース期間は、解約不能期間に行使することが合理的に確実である延長オプションの対象期間などを加えて決めます。「行使するかもしれない」程度の見込みでは含めません。1
5年契約でも延長まで含めれば10年分を割り引くことになり、負債は2倍弱まで膨らみます。
割引率は、貸手の計算利子率を知りうる場合はその利率を使います。知りえない場合に用いるのが、借手の追加借入に適用されると合理的に見積られる利率。実務では後者がほとんどです。リース期間に対応する年限で自社が資金を借りるとしたら何%か、という発想で作り、担保の有無や通貨、信用力の差を調整します。3
なお、適用初年度に経過措置を選択する借手に限り、特性が合理的に類似した複数のリースへ単一の割引率を適用することもできます。恒常的な取扱いではありません。通常はリースごとに置きます。3
感応度は押さえておいてください。年3%を4%にすると、後述のモデル企業のリース負債は45.8億円から44.5億円へ、1%あたり1億円強動きます。前提は後で必ず監査法人に説明を求められるので、誰がどの根拠で決めたかを記録しながら進めます。
ステップ4 リース負債と使用権資産の概算を出す
リース負債は、原則として、リース開始日に未払いのリース料から利息相当額の合理的な見積額を控除した現在価値で算定します。含めるのは固定リース料のほか、指数やレートに応じて決まる変動リース料、残価保証に係る支払見込額、行使が合理的に確実な購入オプションの行使価額の3つ。さらにリース期間に解約オプションの行使を反映している場合は、解約違約金も加えます。1
▼ リース負債に含めないもの
| 項目 | 扱い | 試算でのつまずき方 |
|---|---|---|
| 売上高や使用量に連動する変動リース料 | 負債に含めず、発生した期の費用にする | 複合機のカウンター料金や売上歩合の家賃を年額に足すと、負債が過大に出る |
| リースを構成しない部分 | 原則として分けて処理する。分けない簡便的な取扱いも選べる | 共益費や保守料を含む請求額をそのまま積むと過大。分けるかどうかは会計方針の決定事項 |
負債に含めなかった変動リース料は、発生した期に損益へ計上します。リースを構成する部分と構成しない部分は原則として分けて処理しますが、分けずにまとめて処理することを選ぶこともできます。請求金額をそのまま年間リース料として積み上げると、金額はまず過大に出ます。31
概算の段階では、契約1件ずつの精緻な計算は要りません。毎年同じ額を払う場合の現在価値は、期間と利率で決まる年金現価係数を年額に掛けるだけで求まります。5年・年3%なら係数は約4.58なので、年10億円の契約はおよそ45.8億円。精度は契約ベースの試算に移る段階で上げれば間に合います。先に、全契約が計算式に載っている状態を作ります。
●リース料に含まれるものの範囲に関する記事はこちら
ステップ5 指標を再計算してケースで比べる
出した金額を貸借対照表に足し込み、自己資本比率とROA、流動比率、有利子負債を計算し直します。1つの数字だけを出すと、前提が動いたときに説明が持ちません。「延長オプションの行使なし」「一部行使」「全件行使」のように、前提の中身そのものでケースを3つ作ります。会計上の見積りに保守や楽観というラベルを付けると、見積りの恣意性を疑われかねません。
この3ケースの比較表が、そのまま経営会議と金融機関への説明資料になります。はじめから見せる前提で組み立ててください。
▼ 試算の精度は3段階で上げる
| 段階 | 使うデータ | 分かること | 残る不確実性 |
|---|---|---|---|
| 概算 | 契約件数と年間リース料の合計、代表的な残存期間 | 総資産と有利子負債がおおよそいくら増えるか | 契約ごとの期間差、判定漏れ |
| 契約ベース | 1件ずつの契約書から読み取った期間・金額・オプション | 指標が何ポイント動くか、財務制限条項に触れるか | 延長オプションの行使見込み、割引率の妥当性 |
| システム移行 | 会計方針を確定したうえで台帳に取り込んだ全契約 | 適用初年度の仕訳と注記に使える金額 | 期中の契約変更・新規契約の取り込み運用 |
どの段階でも前提になるのは、契約が手元に集まっていることです。TOKIUM契約管理では、各部署に散らばった紙の契約書を郵送するだけでスキャンを代行します。AIが取引先名や契約期間、自動更新の有無を読み取り、管理台帳を自動で作成。違約金や解約不能期間、フリーレント期間といった項目もデータ化できるため、判定対象と前提条件を洗い出す工程を短縮できます。物流業の導入事例では、全社の契約書を集約する体制をつくり、過去契約書の集約と確認に要する時間を1,000時間以上削減する効果を見込んでいます。なお金額の算定そのものは、自社または会計システム側で行います。17
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
リースの影響額をモデル企業で試算してみる
数字で見たほうが早いので、架空のモデル企業で計算します。実在企業のデータではなく、指標の動き方を確かめるための設例です。
試算の前提を置く
オペレーティング・リースとして費用に落としてきた契約が、年間10億円分あるとします。平均残存期間は5年、割引率は年3%。支払いは各年度末の後払いとして計算します。
▼ モデル企業の前提
| 項目 | 金額・条件 |
|---|---|
| 総資産 | 900億円 |
| 自己資本 | 315億円(自己資本比率35.0%) |
| 有利子負債 | 200億円 |
| 営業利益 | 80億円 |
| 減価償却費(既存) | 50億円 |
| オフバランスだった年間リース料 | 10億円 |
| 平均残存リース期間 | 5年 |
| 割引率 | 年3% |
| リース料の支払時期 | 各年度末(後払い)。実務で多い月次前払いなら約46.5億円、年1回前払いなら約47.2億円と、1〜3%大きく出ます |
| 経過措置 | 使用権資産をリース負債と同額で計上する方法を採用(適用指針第33号 第123項(2)②)。もう一方の方法を選ぶと利益剰余金が減り、自己資本比率の下げ幅はさらに大きくなります。なお同項(3)により期首の使用権資産には減損会計基準が適用されるため、減損が生じる場合はこの方法でも自己資本が減ります |
年間10億円を5年分、年3%で割り引くと、リース負債はおよそ45.8億円になります。この前提では使用権資産も同額です。
試算結果を読む
年10億円・残存5年・割引率3%で計算したリース負債45.8億円を足し込みます。総資産は900億円から945.8億円へ、有利子負債は200億円から245.8億円へ。この経過措置を選び、期首の使用権資産に減損が生じない前提であれば、自己資本は変わりません。
損益計算書側は少し注意が要ります。支払賃借料10億円が営業費用から抜ける一方、使用権資産の減価償却費が約9.2億円入ってきます。差し引き、営業利益の増加は約0.8億円。対してEBITDAは、営業利益で差し引かれた減価償却費9.2億円を足し戻して計算するため、年間リース料とほぼ同じ10億円が増えます。増え方が違うのは、この足し戻しの有無によるものです。
▼ モデル企業の指標がどう動くか
| 指標 | 改正前 | 改正後 | 差 |
|---|---|---|---|
| 総資産 | 900億円 | 945.8億円 | +45.8億円 |
| 有利子負債 | 200億円 | 245.8億円 | +45.8億円 |
| 自己資本比率 | 35.0% | 33.3% | △1.7ポイント |
| ROA(営業利益ベース) | 8.9% | 8.5% | △0.3ポイント |
| 営業利益 | 80.0億円 | 80.8億円 | +0.8億円 |
| 経常利益 | 80.0億円 | 79.5億円 | △0.5億円 |
| EBITDA | 130.0億円 | 140.0億円 | +10.0億円 |
| 有利子負債/EBITDA | 1.54倍 | 1.76倍 | +0.22倍 |
経常利益は0.5億円の減少です。初年度の利息費用約1.4億円と減価償却費9.2億円の合計が、もとの賃借料10億円をわずかに上回るため。この差は年を追うごとに縮まり、後半は逆に軽くなります。初年度だけの話かずっと続くのかは必ず聞かれるので、先に用意しておいてください。
目を引くのは最終行です。EBITDAが増えたのに、有利子負債をEBITDAで割った倍率は1.54倍から1.76倍へ悪化しています。有利子負債の増加率がEBITDAの増加率を上回るためで、リース料の年額に対して残存期間が長いほど差は開きます。金融機関が倍率で見ているなら、EBITDAの増加は評価に効きません。
自社の数字は、自社の契約からしか出ません。
財務制限条項への影響を確認し、銀行と格付機関への説明を組み立てる
指標が動いて実害が出るのは、契約や外部評価に紐づいている場合です。借入契約に条件が書かれていれば、数字が変わるだけでは済みません。
財務制限条項に抵触するリスクを見つける
財務制限条項は、借入契約や社債の発行要項に付く約束です。純資産をいくら以上に保つ、自己資本比率を何%以上に維持する、といった内容が入ります。抵触すると分割で返す約束(期限の利益)がなくなり、残っている借入金の一括返済を求められる可能性があります。
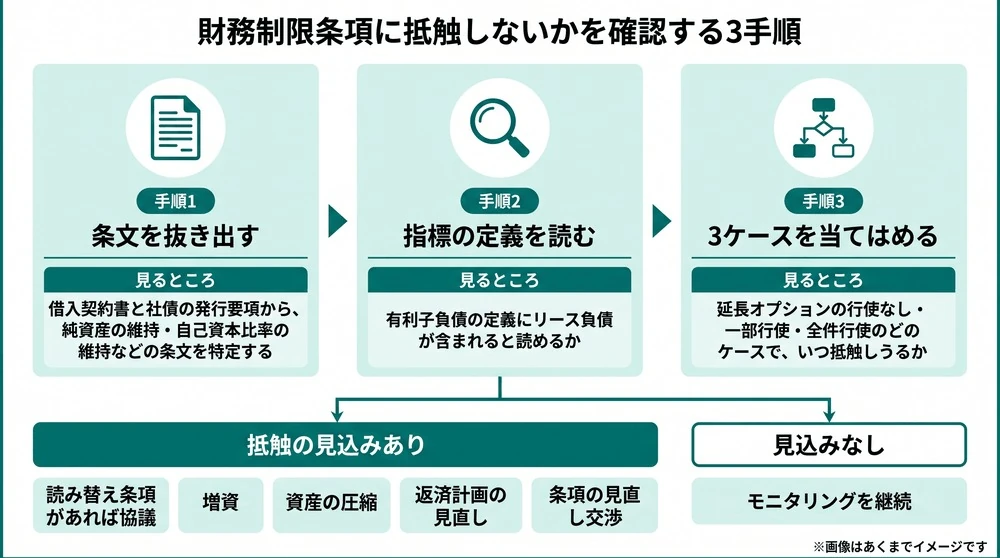
確認は3手順です。まず借入契約書と社債要項から、財務制限条項の条文を抜き出します。あわせて、会計基準の変更で指標の算定に重要な影響が生じた場合に貸付人と協議する、という読み替え条項がないかも見ます。入っていれば、抵触の議論に入る前に協議へ持ち込めるはずです。
次に読むのは、条項で使われている指標の定義。有利子負債の定義にリース負債が含まれると読めるかどうかが分かれ目です。最後に、ステップ5の3ケースの数字を条項の水準に当てはめ、どのケースでいつ抵触しうるかを特定します。
▼ 条項に使われている指標ごとの影響の出方
| 条項の指標 | オンバランス化で動くか | 確認するところ |
|---|---|---|
| 純資産額の維持 | 経過措置の選び方による | 使用権資産をリース負債と同額で計上する方法なら、減損が生じない限り純資産は動かない。もう一方なら利益剰余金が減る |
| 自己資本比率の維持 | 下がる | 総資産が増えるため必ず効く。下げ幅を3ケースで押さえる |
| 有利子負債の上限・倍率 | 定義しだいで大きく効く | 有利子負債の定義にリース負債が含まれると読めるか |
| 経常損益の維持 | 初年度は下がりやすい | 利息費用が営業損益の外に置かれる場合、初年度の経常利益が減る |
抵触が見込まれるなら、読み替え条項があれば期末を待たず貸付人と協議に入れます。なければ、増資や資産の圧縮、返済計画の見直し、条項そのものの見直し交渉が打ち手の候補です。どれを選ぶかは財務判断なので、選択肢を揃えて早めに財務部門と経営へ上げてください。
●新リース会計基準への対応に関する記事はこちら
格付と与信評価での見られ方を押さえる
格付や与信評価の実務では、リース負債を含めた実質的な負債水準で見られる可能性があります。財務諸表に載っていないオペレーティング・リースを注記や開示資料から推計し、負債に足し戻して分析する手法は以前からあるためです。自社がどう評価されるかは、取引金融機関や格付機関の基準を個別に確認してください。
問われるのは、増えた負債が何によるものかです。設備投資による借入増と会計基準の変更による計上とでは意味が違います。増加額の内訳を契約の種類別に示せる状態にしておくと、説明が一度で終わります。
銀行への説明を組み立てる
金融機関への説明で効くのは、話す順番です。指標が下がったという話から入ると、業績が悪化したと受け取られます。
先に伝えるのは、会計基準の変更によるもので事業の実態は変わっていないという事実。次に、キャッシュの支払額が1円も変わらないこと。そのうえで影響額と指標の変動幅、財務制限条項への影響の有無を示します。持っていく資料は、結論、影響額、前提条件、対応方針の4点で足ります。
この4点は、次の章で扱う経営会議向けの資料と同じ構成です。1つ作れば両方に使えます。
【関連する無料マンガ】
▶マンガでわかる!新リース会計基準とは
※すぐにPDF資料をお受け取りいただけます
経営会議に出すリースの影響報告資料をどう作るか
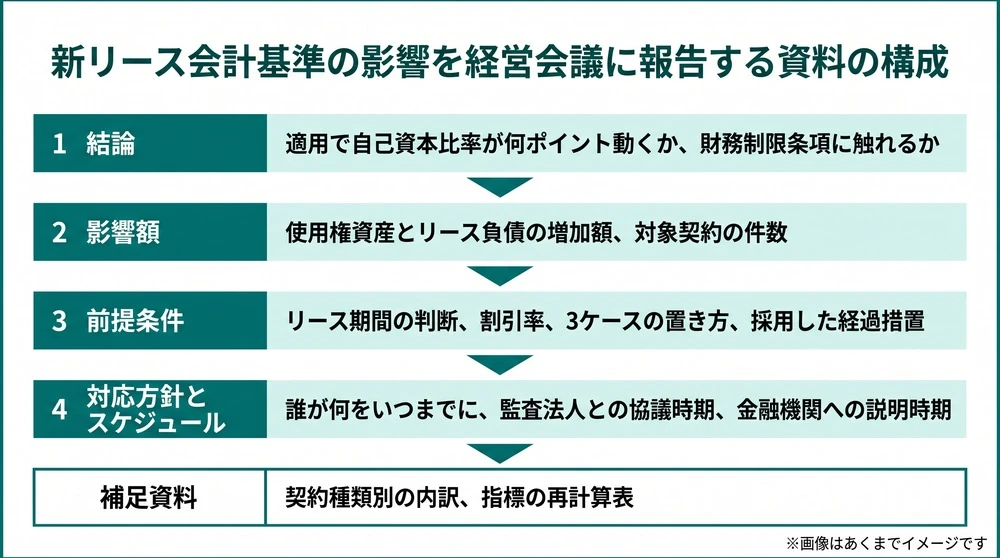
試算を出しても、経営が判断できる形でなければ差し戻されます。載せる項目は4つ。
載せる4項目をそろえる
経営が知りたいのは、いくら悪化するのか、それで何か起きるのかの2点。会計処理の解説は要りません。
▼ 影響報告資料に載せる4項目
| 項目 | 書く内容 | 1行で書くなら |
|---|---|---|
| 1 結論 | 指標の変動幅と、契約上の問題が起きるかどうか | 自己資本比率が約○ポイント低下、財務制限条項への抵触は現時点で見込まれない |
| 2 影響額 | 使用権資産とリース負債の増加額、対象契約の件数と種類 | 対象○件、リース負債○億円を新たに計上 |
| 3 前提条件 | リース期間の判断、割引率、ケースの置き方、採用した経過措置 | 延長オプションの行使が合理的に確実と判断、割引率○%、経過措置は○○を採用 |
| 4 対応方針 | 誰が何をいつまでにやるか、監査法人と金融機関への対応時期 | ○月までに契約ベースの試算を完了し、○月に金融機関へ説明 |
順番も効きます。結論を先に置き、前提は3番目へ。前提から説明を始めると、結論にたどり着く前に議論が細部へ入ります。
経営が必ず聞く3つの質問に答える
会議で出る質問はだいたい決まっています。用意しておけば持ち帰りになりません。
1つ目は「結局いくら悪くなるのか」。指標の変動幅とその前提を、ケースごとに示します。2つ目は「何もしなければどうなるのか」。財務制限条項への抵触見込みと、抵触した場合に何が起きるかを示します。3つ目は「初年度だけの話か、ずっと続くのか」。費用が前倒しで乗るぶん初年度がいちばん重く、後半は軽くなることを添えてください。
どの質問にも、答えの根拠になるのは同じ1つの試算です。だからこそ、前提を記録しながら進める必要があります。
報告資料を作る前に基準そのものを押さえておきたい方は、以下の資料をダウンロードしてご確認ください。
試算のあと、毎期の更新をどう回すか
適用初年度の試算は、人を集めて期限を切ればやり切れます。問題はその後。リースの会計処理は毎期の定常業務になります。
契約を一元収集して判定理由を残す
毎期の更新を回すのは経理部門ですが、契約書を持っているのは総務や購買、各拠点です。この分離が毎期の負荷を生みます。毎期発生するのは、新しく結んだ契約の判定、期間や金額が変わった契約の再測定、そして監査法人への説明。3つとも、契約書が手元にあることが前提です。初年度に集めきっても、翌期に各部署へ散る構造が変わらなければ、同じ作業を繰り返します。
監査で必ず聞かれるのは、なぜこの契約をリースと判定したのか、なぜこれは対象外なのかという理由。判定した本人が異動したあとでも説明できる形で残す必要があります。
TOKIUM契約管理では、契約内容をもとにリースが含まれる可能性をAIが自動で判定し、判定根拠となった条文を契約書のPDF上にハイライトします。判定は企業会計基準委員会が示すリースの識別の判断に沿っており、各社の会計方針や解釈に合わせたカスタマイズも可能です。判定結果と根拠条文はCSV形式で出力できるため、なぜその契約をリースと判定したのかを説明する材料として残せます。最終的な判断は会社が行いますが、その過程が記録に残る形です。18
新規契約と条件変更を取りこぼさない仕組みを作る
取りこぼしが起きるのは、契約を結んだ瞬間です。締結後に経理へ回ってこない契約は決算の直前まで誰も気づきません。入口で拾う運用にしないと毎期ずれ続けます。
更新期限の管理も同じです。自動更新の契約が意図せず延びていれば、リース期間の前提が変わり、計上済みのリース負債と使用権資産を計算し直す再測定が必要になります。TOKIUM契約管理では毎月1日に、更新対応が近づいている契約の一覧が各担当者へメールで届きます。読み取った契約期間や自動更新の有無、違約金、解約不能期間といった項目は、固定資産管理システムや店舗管理システムなど各種システムに合わせたCSV形式で出力できます。
●リースの内部統制と監査対応に関する記事はこちら
影響額を出すことと、その状態を毎期保ち続けることは別の仕事です。リースの判定と判定理由の作成をどこまで自動化できるかは、以下からご確認いただけます。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
まとめ
オンバランス化で自己資本比率とROA、流動比率は下がり、EBITDAと有利子負債は増えます。実務上は営業利益も増えますが、増えるのはリース料から減価償却費を引いた差額分だけ。ROEは自己資本が動かないぶん下げ幅は限定的ですが、初年度は利益減でやや低下します。EBITDAが増えても有利子負債をEBITDAで割った倍率は悪化しうるため、増えた数字だけを取り出して報告すると説明が持ちません。
影響額の試算は5ステップです。母集団を確定し、会計方針を仮置きし、期間と割引率の前提を決め、現在価値で概算を出し、指標を再計算する。時間がかかるのは1つ目で、計算ではなく契約を集める工程です。
出した数字は、結論と影響額、前提条件、対応方針の4項目にまとめれば、経営会議にも金融機関への説明にもそのまま使えます。まず着手すべきは、自社にリース契約が何件あるのかを把握すること。ここが固まらないかぎり、どの指標の試算も仮の数字にとどまります。
その母集団づくりをどう進めるかは、TOKIUM契約管理の資料で具体的に紹介しています。ぜひダウンロードしてご覧ください。
▶AI新リース判定のサービス詳細はこちら
※すぐに資料をお受け取りいただけます
リースのオンバランス化に関するよくある質問
新リース会計基準の影響が大きいのはどの業種ですか
賃借している物件や設備が多い業種ほど影響が大きくなります。店舗を多数構える小売業と外食業、倉庫と車両を持つ物流業、事業所や社宅を広く借りている企業が代表例です。ただし判断を分けるのは業種ではなく、自社の契約件数と金額になります。
新リース会計基準は税務にも影響しますか
会計上の処理が変わっても、法人税の取扱いが自動的に同じになるわけではありません。会計と税務で処理が異なる部分は申告調整が必要になり、その差は一時差異として繰延税金資産の計上につながります。経営会議に出すのは税引後の数字なので、税効果まで含めて試算しておくと差し戻されません。
●新リース会計基準の税務への影響に関する記事はこちら
リースをオフバランスにできるメリットはもうなくなるのですか
借手側は、リースを原則として資産と負債に計上します。オフバランスで総資産を軽く見せるという効果は、基本的になくなると考えてください。適用指針が定める短期リースと少額リースに該当する契約は費用処理を選べますが、これは負債を隠すための手段ではなく、事務負担を軽くするための簡便的な取扱いです。3
適用初年度は過去の決算もさかのぼって作り直す必要がありますか
全期間をさかのぼって作り直す必要は、必ずしもありません。原則は過去の期間すべてに遡及適用しますが、累積的影響額を適用初年度の期首の利益剰余金に加減し、その期首残高から適用する方法も選べます。どちらを選ぶかで適用初年度に見える数字が変わるため、影響額の試算とあわせて早めに方針を決めてください。3
●新リース会計基準の経過措置に関する記事はこちら
新リース会計基準の全体像はどこで確認できますか
リースの識別から会計処理、開示、経過措置までの全体像は、変更点を通しで整理した記事にまとめています。
●新リース会計基準の変更点と実務対応に関する記事はこちら
- 企業会計基準委員会「企業会計基準第34号 リースに関する会計基準」(最終確認日:2026年9月16日) ↩︎
- 企業会計基準委員会「企業会計基準適用指針第33号 リースに関する会計基準の適用指針」(最終確認日:2026年9月16日) ↩︎
- TOKIUM 新リース会計基準対応(最終確認日:2026年9月16日) ↩︎
- TOKIUM契約管理(最終確認日:2026年9月16日) ↩︎